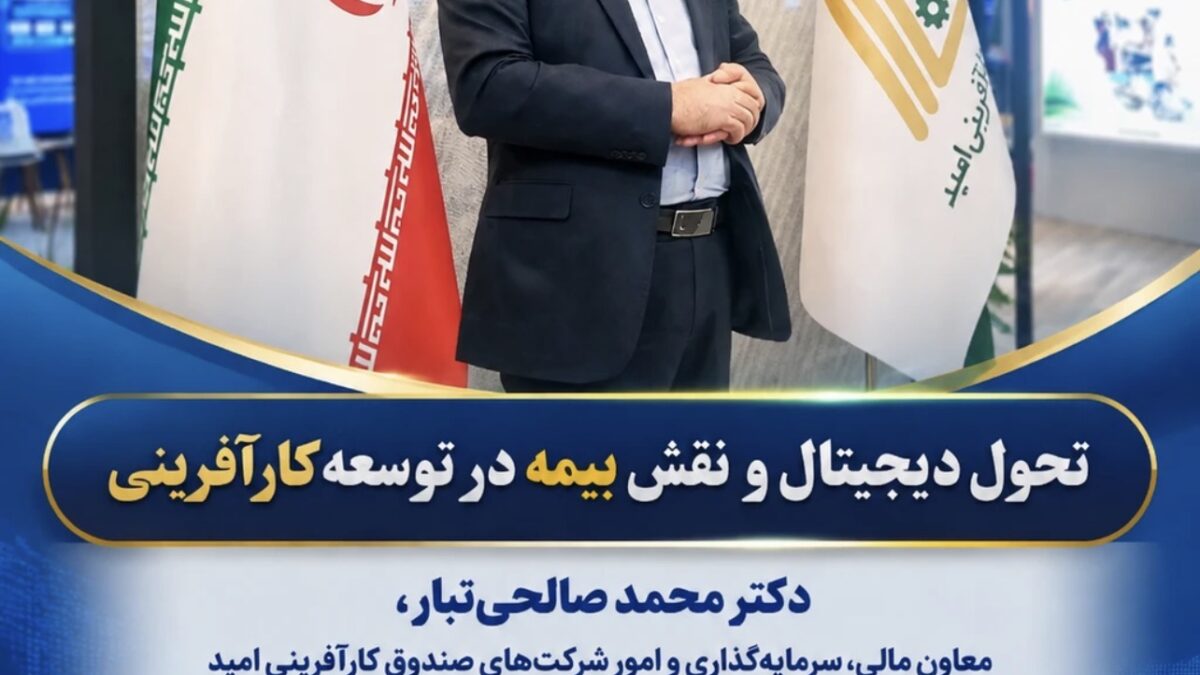
تحول دیجیتال و نقش بیمه در توسعه کارآفرینی
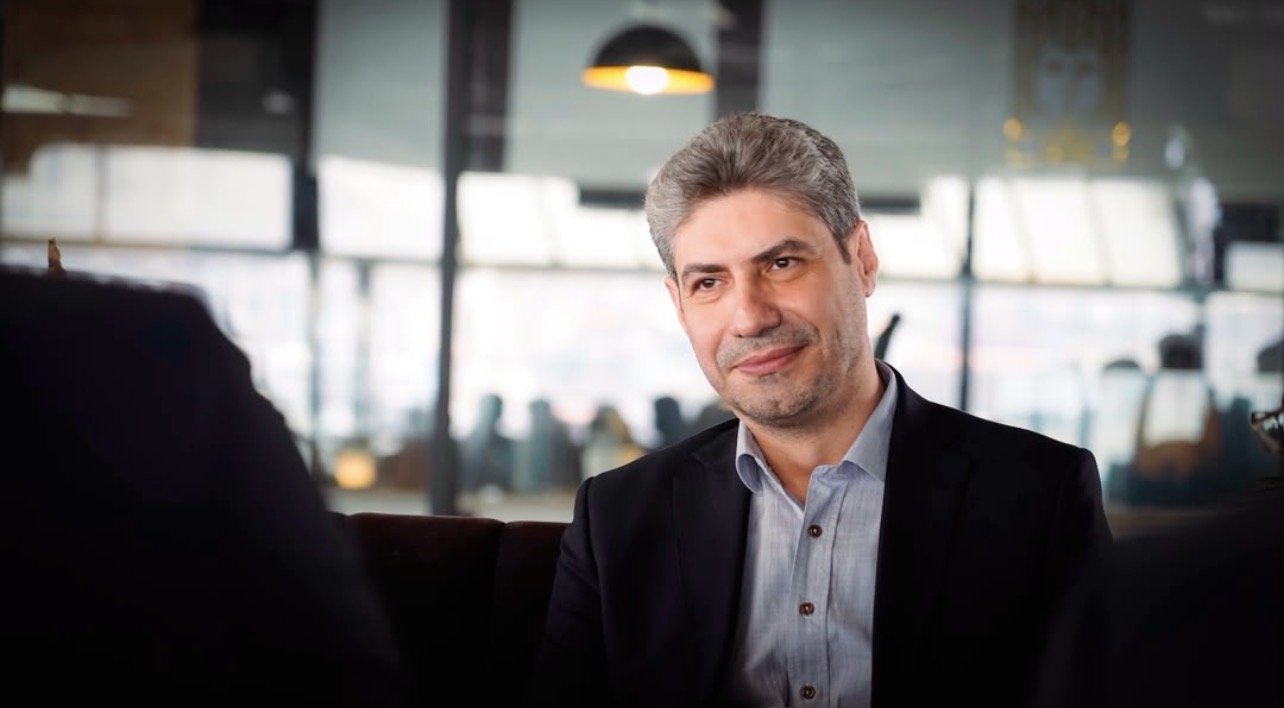
دکتر محمد صالحیتبار، معاون مالی، سرمایهگذاری و امور شرکتهای صندوق کارآفرینی امید و رئیس هیأتمدیره کارگزاری رسمی بیمه مستقیم برخط توسعه کارآفرینی امید، در گفتوگو با «بیمه۲۴» درباره نقش بیمه در حمایت از کسبوکارها، توسعه خدمات برخط و ضرورت کاهش ریسک فعالیتهای اقتصادی سخن گفت.
بیمه۲۴: جناب آقای دکتر صالحیتبار، با توجه به مسئولیت شما در معاونت مالی، سرمایهگذاری و امور شرکتهای صندوق کارآفرینی امید و همچنین ریاست هیأتمدیره کارگزاری رسمی بیمه مستقیم برخط توسعه کارآفرینی امید، ارزیابی شما از نقش بیمه در حمایت از کارآفرینان و کسبوکارهای کوچک و متوسط چیست؟
دکتر صالحیتبار: بیمه یکی از مهمترین ابزارهای مدیریت ریسک در فعالیتهای اقتصادی است. کارآفرینان و صاحبان کسبوکارهای کوچک و متوسط معمولاً با ریسکهای متعددی در حوزههای مالی، عملیاتی، مسئولیت حرفهای، حوادث و نوسانات بازار مواجه هستند. اگر این ریسکها بهدرستی شناسایی و پوشش داده نشوند، ممکن است استمرار فعالیت یک کسبوکار را با مشکل مواجه کنند.
از این منظر، بیمه صرفاً یک خدمت مالی یا هزینه جاری نیست؛ بلکه ابزاری برای حفظ سرمایه، تداوم فعالیت و ایجاد آرامش خاطر برای کارآفرینان محسوب میشود. صندوق کارآفرینی امید نیز با توجه به مأموریت خود در حمایت از کسبوکارهای خرد، کوچک و متوسط، توجه ویژهای به موضوع مدیریت ریسک و تقویت زیرساختهای حمایتی این بخش دارد.
بیمه۲۴: کارگزاری رسمی بیمه مستقیم برخط توسعه کارآفرینی امید با چه هدفی راهاندازی شده و چه نقشی در این مسیر ایفا میکند؟
دکتر صالحیتبار: هدف اصلی کارگزاری، تسهیل دسترسی مردم، کارآفرینان و صاحبان کسبوکارها به خدمات بیمهای مطمئن، شفاف و متناسب با نیازهای آنان است. امروزه شیوه دریافت خدمات در بسیاری از حوزهها تغییر کرده و صنعت بیمه نیز باید متناسب با این تحولات حرکت کند.
ارائه خدمات بیمهای بهصورت برخط میتواند موجب افزایش سرعت، شفافیت و سهولت در فرآیند انتخاب و خرید بیمهنامه شود. البته برخط بودن خدمات نباید به معنای حذف مشاوره تخصصی باشد. مشتری باید بتواند ضمن دسترسی آسان به خدمات، از راهنمایی کارشناسی نیز برخوردار شود تا پوشش بیمهای متناسب با نیاز واقعی خود را انتخاب کند.
بیمه۲۴: مهمترین مزیت فروش و ارائه خدمات بیمهای بهصورت برخط چیست؟
دکتر صالحیتبار: مهمترین مزیت، افزایش دسترسی و کاهش زمان و هزینه دریافت خدمات است. بیمهگذار میتواند بدون مراجعه حضوری، اطلاعات بیمهای را بررسی، گزینههای مختلف را مقایسه و در کوتاهترین زمان نسبت به خرید بیمهنامه اقدام کند.
همچنین خدمات برخط میتواند به شفافیت بیشتر در فرآیند فروش و کاهش خطاهای انسانی کمک کند. در کنار این موارد، تحلیل دادهها و شناخت بهتر نیاز مشتریان امکان طراحی محصولات بیمهای متناسبتر را فراهم میکند. البته تحقق کامل این اهداف نیازمند زیرساخت فنی مناسب، امنیت اطلاعات، آموزش کاربران و اعتمادسازی عمومی است.
بیمه۲۴: با توجه به مسئولیت شما در حوزه سرمایهگذاری و امور شرکتها، ارتباط میان صنعت بیمه و سرمایهگذاری را چگونه ارزیابی میکنید؟
دکتر صالحیتبار: صنعت بیمه و سرمایهگذاری ارتباطی دوسویه و مهم با یکدیگر دارند. از یکسو، صنعت بیمه با ایجاد پوشش در برابر ریسکها، زمینه امنتری برای فعالیتهای اقتصادی و سرمایهگذاری فراهم میکند. از سوی دیگر، منابع بیمهای میتوانند در چارچوب قوانین و مقررات، در مسیر سرمایهگذاریهای مولد و توسعهای به کار گرفته شوند.
هرچه صنعت بیمه حرفهایتر و کارآمدتر عمل کند، اطمینان سرمایهگذاران و فعالان اقتصادی نیز افزایش خواهد یافت. بنابراین، توسعه بیمههای تخصصی، بیمههای مسئولیت، بیمههای اعتباری و پوششهای مرتبط با کسبوکارهای نوآور میتواند نقش مؤثری در تقویت فضای سرمایهگذاری کشور داشته باشد.
بیمه۲۴: مهمترین چالشهای توسعه بیمههای برخط در کشور چیست؟
دکتر صالحیتبار: یکی از مهمترین چالشها، فرهنگسازی و افزایش اعتماد عمومی است. بخشی از جامعه هنوز درباره خرید اینترنتی بیمه، دریافت خدمات پس از فروش و فرآیند رسیدگی به خسارت پرسشهایی دارد. پاسخ به این دغدغهها نیازمند اطلاعرسانی شفاف و ارائه خدمات واقعی و قابل اتکاست.
چالش دیگر، هماهنگی میان فناوری، مقررات و فرآیندهای اجرایی صنعت بیمه است. همچنین امنیت اطلاعات و حفاظت از دادههای مشتریان اهمیت بسیار زیادی دارد. ما معتقدیم توسعه بیمه برخط باید همزمان با ارتقای کیفیت خدمات، تقویت پشتیبانی و رعایت کامل الزامات حرفهای و قانونی دنبال شود.
بیمه۲۴: برنامه کارگزاری توسعه کارآفرینی امید برای حمایت از کارآفرینان چیست؟
دکتر صالحیتبار: رویکرد ما ارائه خدماتی متناسب با نیاز واقعی کارآفرینان و کسبوکارهای کوچک و متوسط است.