رشد ۷۹ درصدی حقبیمه بیمه نوین در نیمه نخست سال
بیمه نوین نیمه نخست سال ۱۴۰۵ را با رشد ۷۹ درصدی حقبیمه و کاهش نسبت خسارت پشت سر گذاشت. رشد حقبیمه در این دوره حدود ۱۵ واحد درصد بیشتر از رشد خسارت…
بروزترین پایگاه خبری صنعت بیمه
بیمه نوین نیمه نخست سال ۱۴۰۵ را با رشد ۷۹ درصدی حقبیمه و کاهش نسبت خسارت پشت سر گذاشت. رشد حقبیمه در این دوره حدود ۱۵ واحد درصد بیشتر از رشد خسارت…
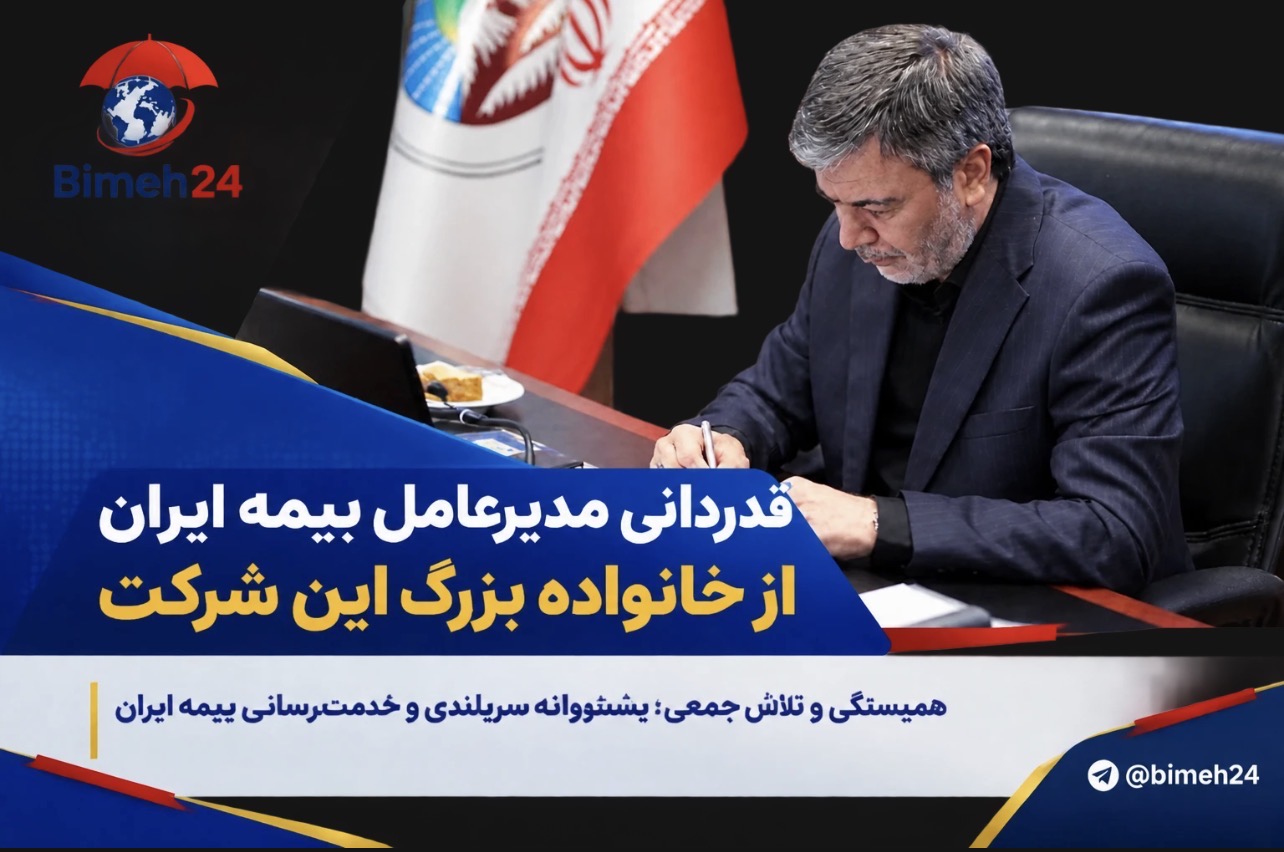
معاونان، مدیران، کارکنان شاغل و بازنشسته عزیز و نمایندگان نجیب و پرتلاش بیمه ایران سلام و درود بر شما پیامها و مواضع سرشار از مهر، محبت و حمایت شما عزیزان را خواندم…
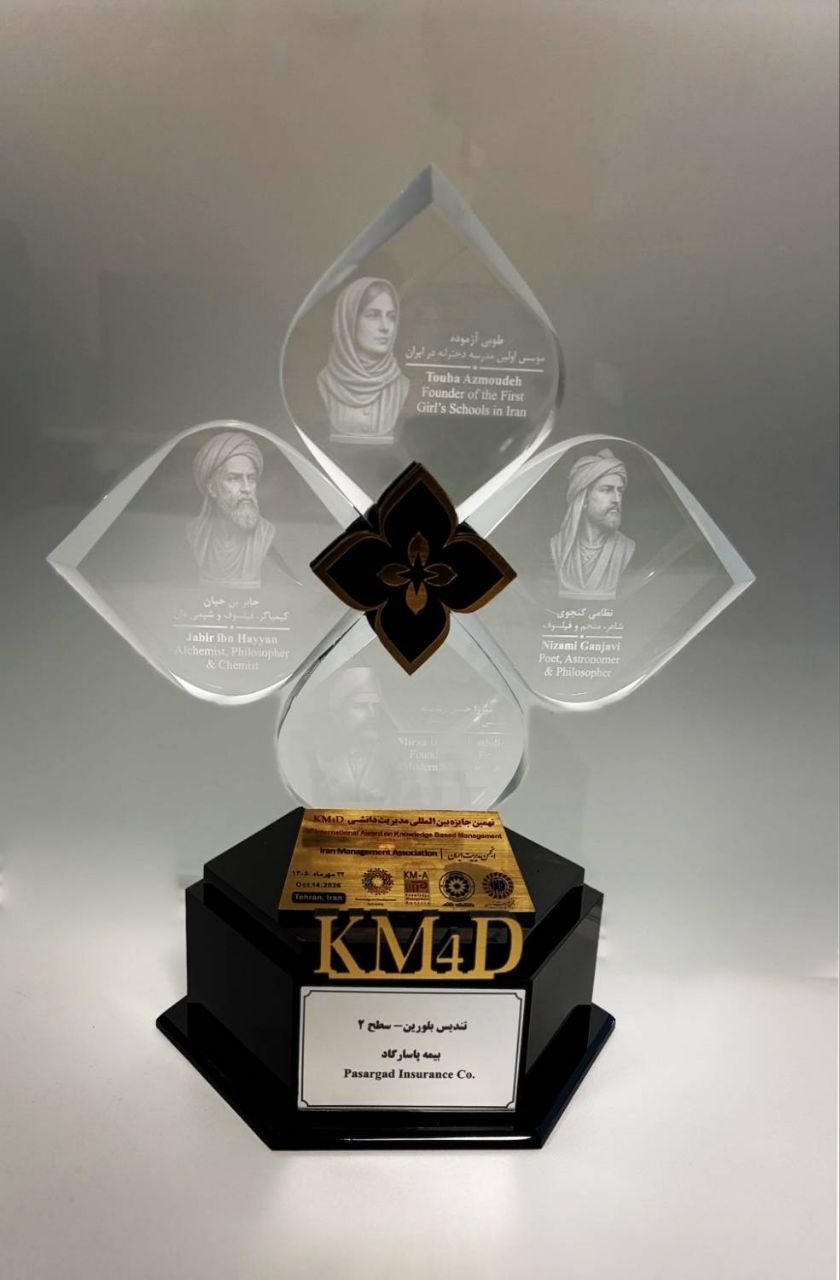
بیمه پاسارگاد با موفقیت و به همت مدیریت آموزش، پس از گذراندن مراحل مختلف ارزیابی، تندیس بلورین سطح ۲ نهمین دوره جایزه مدیریت دانش را از آن خود کرد. به گزارش روابط…
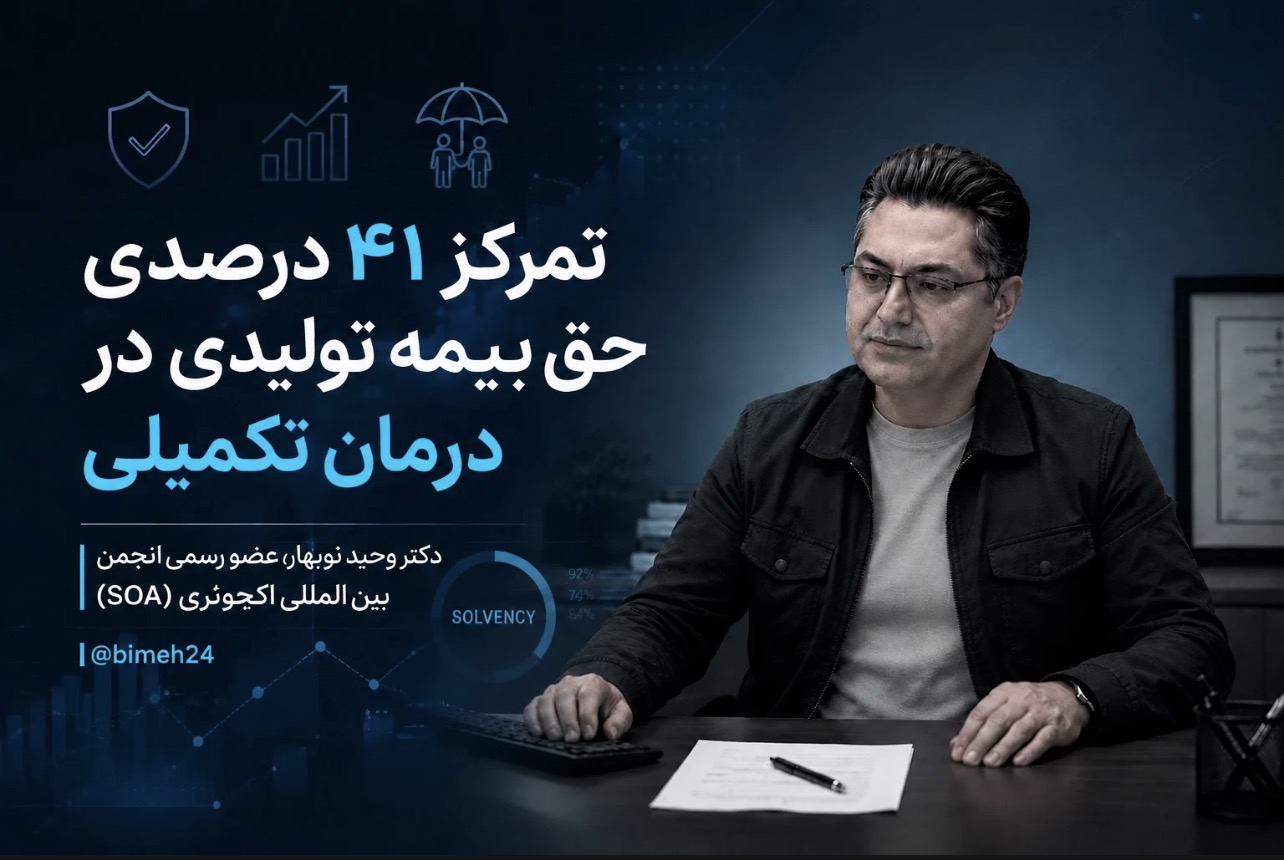
✍️دکتر وحید نوبهار، عضو رسمی انجمن بین المللی اکچوئری (SOA) 🔸اختصاص حدود ۴۱ درصد از حقبیمه تولیدی صنعت بیمه کشور به رشته درمانتکمیلی در ششماهه نخست سال ۱۴۰۵، شاخص مهمی برای ارزیابی…
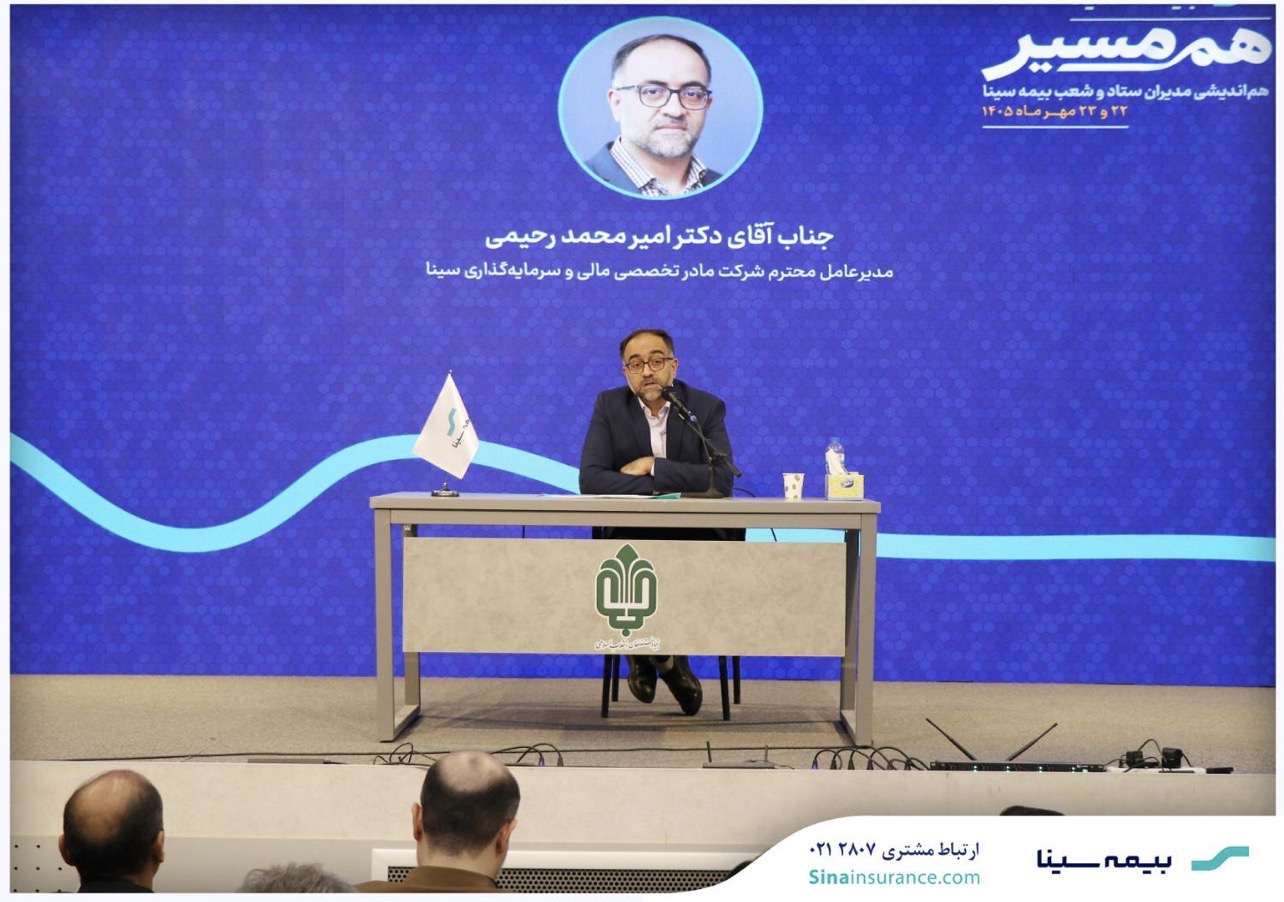
🔸امیر محمدرحیمی مدیرعامل هلدینگ مالی و سرمایهگذاری سینا، در همایش سراسری مدیران بیمه سینا ضمن قدردانی از تلاش و همدلی کارکنان در نیمه نخست سال، بر ضرورت تداوم سودآوری، ارتقای عملکرد مالی…
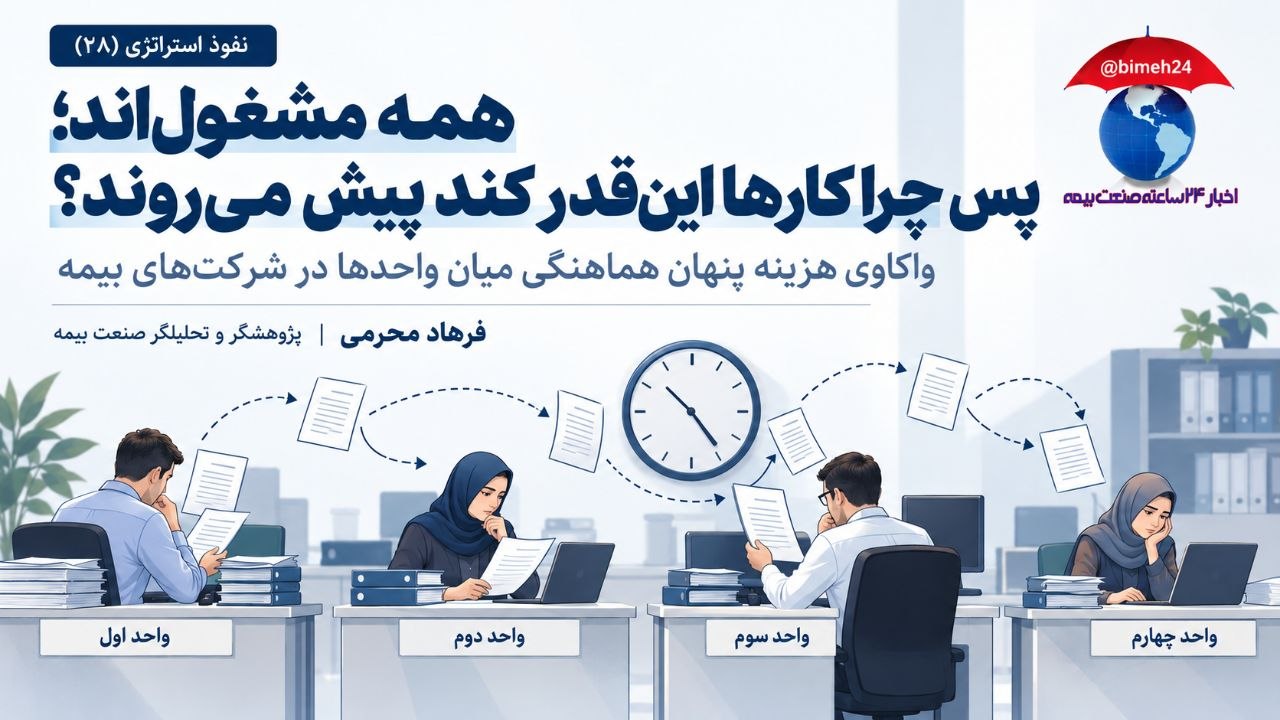
نفوذ استراتژی (۲۸) همه مشغولاند؛ پس چرا کارها اینقدر کند پیش میروند؟ واکاوی هزینه پنهان هماهنگی میان واحدها در شرکتهایبیمه فرهاد محرمی | پژوهشگر و تحلیلگر صنعت بیمه ■ وقتی همه کار میکنند، اما نتیجه دیر میرسد تصور کنید یک درخواست در شرکت بیمه ثبت میشود. واحد نخست اطلاعات رابررسی میکند و برای واحد دوم میفرستد. واحد دوم به توضیح بیشتری نیاز دارد؛ پرونده برمیگردد. پس از تکمیل اطلاعات، دوباره ارسال میشود، اما این بار واحدسوم باید نظر بدهد. چند ساعت بعد، پرسشی تازه مطرح میشود و چرخه مکاتبه وپیگیری دوباره آغاز میشود. در تمام این مدت، کارکنان مشغولاند. کسی تماس میگیرد، کسی پاسخ میدهد، کسی اطلاعات را تطبیق میدهد و مدیری وضعیت کار را پیگیری میکند. بااینحال، خروجی نهایی با همان سرعتی که از مجموع این تلاشها انتظار میرود، آمادهنمیشود. اگر از هر یک از افراد بپرسیم چرا کار طول کشیده است، احتمالاً توضیح قابلقبولی خواهیم شنید. واحد اول میگوید اطلاعات را بهموقع فرستاده، واحد دوم ازنقص اطلاعات صحبت میکند و واحد سوم منتظر دریافت تأیید بوده است. ممکناست هیچیک از افراد بهتنهایی مقصر اصلی نباشند؛ بااینحال، کل فرایند کندپیش رفته است. اینجا باید پرسشی متفاوت مطرح کنیم: آیا زمان ازدسترفته فقط حاصل انجامکارهاست یا بخشی از آن صرف هماهنگکردن افرادی میشود که برای تولید یکخروجی مشترک به یکدیگر وابستهاند؟ این پرسش، ما را به مفهوم هزینه هماهنگی (Coordination Cost) میرساند؛ هزینهای که در بسیاری از سازمانها وجود دارد، اما همیشه بهصورت مستقل دیدهو اندازهگیری نمیشود. در شرکتهای بیمه، انجام بسیاری از فعالیتها به همکاری چند تخصص و واحدنیاز دارد. ارزیابی ریسک، رسیدگی به خسارت، توسعه محصول و پشتیبانی ازشبکه فروش، نمونههایی از این فعالیتها هستند. بنابراین، مسئله تعدد واحدهایدرگیر نیست؛ مسئله این است که تعامل میان آنها چه مقدار زمان و منابع مصرفمیکند و چه میزان از این مصرف واقعاً برای تولید ارزش ضروری است. ■ هزینه هماهنگی؛ بهای ارتباط میان فعالیتها هزینه هماهنگی فقط هزینه برگزاری جلسه، ارسال نامه یا تماس تلفنی نیست. اینمفهوم، منابعی را دربرمیگیرد که برای انتقال اطلاعات، تطبیق فعالیتهای وابسته، رفع ابهام و پیشبرد کار در مرز میان واحدها مصرف میشوند. برای مثال، اگر یک کارشناس برای تکمیل پروندهای دو ساعت کار تخصصی انجامدهد و پرونده پس از آن یک روز در انتظار دریافت اطلاعات از واحد دیگری بماند، آن یک روز تماماً زمان انجام کار نیست. اگر پس از دریافت اطلاعات، پرونده بهدلیل ناسازگاری دادهها به مرحله قبلی بازگردد، زمان صرفشده برای اصلاح وارسال مجدد نیز باید جداگانه بررسی شود. البته نباید هر زمان انتظاری را اتلاف محسوب کرد. بعضی بررسیها برای کنترلریسک، رعایت مقررات یا اطمینان از صحت اطلاعات ضروریاند. گاهی نیز ترتیبفعالیتها به دلایل فنی قابل تغییر نیست. بنابراین، برای شناخت هزینه هماهنگی باید سه موضوع را از یکدیگر جدا کنیم: نخست، زمان و منابعی که صرف انجام واقعی فعالیت تخصصی میشوند؛ دوم، زمان و منابعی که برای انتقال، تطبیق و هماهنگی میان فعالیتها لازماند؛ و سوم، زمان و منابعی که به دلیل نقص اطلاعات، دوبارهکاری یا انتظار قابل پیشگیریمصرف میشوند. این تفکیک مهم است، زیرا نسخه اصلاحی هرکدام متفاوت خواهد بود. نمیتوان باحذف یک کنترل ضروری، هزینه را کاهش داد و همزمان انتظار داشت کیفیت وامنیت عملیات حفظ شود. هدف، کمکردن هماهنگی نیست؛ هدف، کاهش هزینهای است که بدون ایجاد ارزشمتناسب به هماهنگی تحمیل میشود. ■ چرا تعامل میان واحدها گاهی پرهزینه میشود؟ ▪︎ اطلاعات در مرز واحدها دوباره تولید میشوند. گاهی یک اطلاعات واحد در چند قالب مختلف ثبت میشود، چند واحد آن راجداگانه کنترل میکنند یا برای اطمینان از صحت آن، بارها از منبع اولیه درخواستمیشود. در چنین شرایطی، سازمان الزاماً اطلاعات بیشتری تولید نمیکند؛ فقطبرای آمادهکردن اطلاعات موجود جهت استفاده دیگران، زمان بیشتری صرفمیکند. ▪︎ تحویل کار با تحویل مسئولیت اشتباه گرفته میشود. ارسال یک پرونده به واحد بعدی، لزوماً به معنای آمادهبودن آن برای ادامه کارنیست. اگر معیار پذیرش خروجی، اطلاعات موردنیاز و مسئولیت هر طرف روشننباشد، واحد دریافتکننده ممکن است پرونده را برگرداند یا برای تکمیل آن مکاتباتمتعددی انجام دهد. ▪︎ وابستگیها دیر شناسایی میشوند. گاهی یک واحد کار خود را آغاز میکند، بدون آنکه بداند خروجی آن به چهاطلاعاتی از واحدهای دیگر وابسته است. این وابستگی زمانی آشکار میشود کهکار به مرحله اجرا رسیده و تغییر آن دشوارتر شده است. در نتیجه، فعالیتی کهمیتوانست از ابتدا با همکاری مناسب انجام شود، به رفتوبرگشتهای بعدی نیازپیدا میکند. ▪︎ اطلاعات مشترک، برداشتهای متفاوت ایجاد میکنند. دو واحد ممکن است از یک واژه، شاخص یا وضعیت عملیاتی برداشت یکسانینداشته باشند. در این صورت، بخشی از تعامل آنها صرف روشنکردن معنایاطلاعات میشود؛ نه تصمیمگیری یا انجام کار اصلی. ▪︎ هزینه هماهنگی در ارزیابی عملکرد دیده نمیشود. ممکن است هر واحد بر اساس شاخصهای داخلی خود عملکرد مناسبی داشتهباشد، اما زمان کلی فرایند طولانی باشد. اگر معیارهای ارزیابی فقط عملکرددرونواحدی را ببینند، هزینهای که در ارتباط میان واحدها ایجاد میشود، بهسادگیاز دید مدیران پنهان میماند. در همه این موارد، مسئله اصلی رفتار یک فرد خاص نیست؛ بلکه نحوه ارتباطفعالیتها با یکدیگر است. ■ در صنعت بیمه، این هزینه کجا پنهان میشود؟ در فرایند توسعه محصول بیمهای، واحدهای فنی، اکچوئری، فروش، حقوقی، فناوری اطلاعات و عملیات ممکن است بهترتیب یا همزمان درگیر باشند. همکاریاین تخصصها ضروری است؛ اما اگر نیازمندیها در زمان مناسب منتقل نشوند یااطلاعات موردنیاز هر واحد از ابتدا مشخص نباشد، بخشی از کار ممکن استدوباره انجام شود.…
🔸بیمههای زندگی در سبد بیمه سامان دیگر صرفاً یک رشته بیمهای نیستند؛ دستکم اعداد چهار ماهه نخست سال ۱۴۰۵ چنین تصویری را نشان میدهند. حقبیمه صادرشده این رشته با رشد ۸۵.۵ درصدی…
تحلیلی بر تأثیر تکانههای تورمی و نوسانات ارزی بر کفایت ذخایر فنی شرکتهای بیمه 🔸همگام با شتاب نوسانات متغیرهای کلان اقتصادی و افزایش نرخ تورم عمومی، مدیریت بهینه نقدینگی و حفظ ارزش…