اخبار ویژه
 صدور نزدیک به ۱۸ هزار بیمهنامه «جام» در بیمه آسیا
استقبال شرکت های بیمهای از نخستین نشست مشترک با پژوهشکده بیمه؛
گامی در مسیر خلق ارزش برای مشتریان؛تفاهمنامه همکاری بیمه رازی و بانک کشاورزی امضا شد
📌حضور بیمه تعاون در همایش روز صنعت و معدن آذربایجان شرقی
به مناسبت هفته دفاع مقدس انجام شد
📌تله «کمبیمهگی» در طوفان تورم؛ چرا سرمایه بیمهنامهها آب میرود و شبکه فروش چه مسئولیتی دارد؟
📌معمای سودآوری در دوران تورم؛ چرا رشد حقبیمه صادره نباید مدیران بیمه را فریب دهد؟
📌نمایه پژوهشکده بیمه در پایگاه داده جامعه مدنی اداره امور اقتصادی و اجتماعی سازمان ملل متحد (UN DESA) ثبت شد
بانک
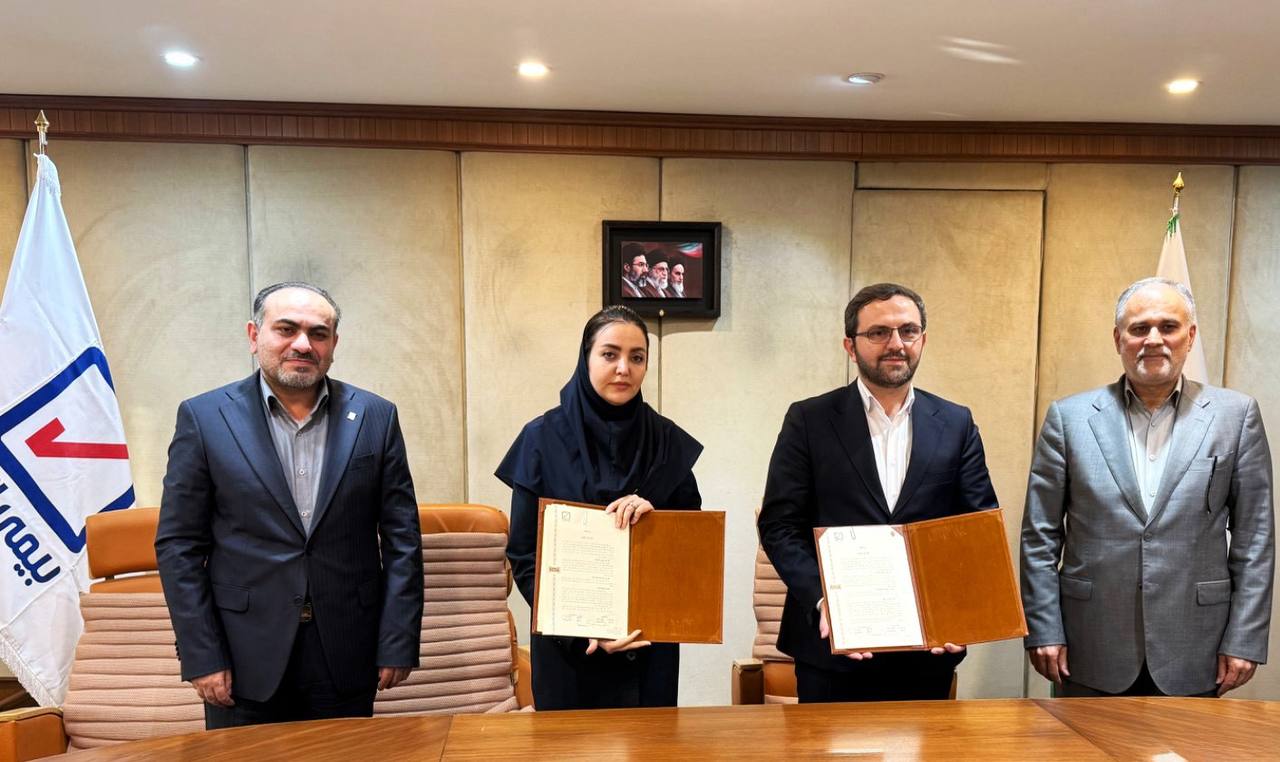
گامی در مسیر خلق ارزش برای مشتریان؛تفاهمنامه همکاری بیمه رازی و بانک کشاورزی امضا شد
تفاهمنامه همکاری میان شرکت بیمه رازی و بانک کشاورزی با هدف توسعه تعاملات بانکی و بیمهای، ارتقای سطح خدمات به مشتریان و بهرهگیری از ظرفیتهای متقابل دو مجموعه به امضا رسید به گزارش روابط عمومی و تبلیغات بیمه رازی، این تفاهمنامه با حضور و امضای دکتر شادی سلامت – مدیرعامل شرکت بیمه رازی و وهب […]


📌تفاهم نامه مشترک فی مابین بیمه ایران و بانک کشاورزی منعقد شد؛
آغاز فصل نوین همکاری دو نهاد اقتصادی در زیست بوم مالی کشور 🔸رئیس هیئت مدیره و مدیرعامل بیمه ایران از انعقاد تفاهم نامه مشترک با بانک کشاورزی در راستای گسترش تعاملات و ارتقای سطح خدمات بانکی و بیمه و افزایش همکاری های متقابل خبر داد. 🔹به گزاش روابط عمومی بیمه ایران، علی جباری در آیین […]

📌آغاز فصل جدید همکاری در حوزههای بیمهای، سرمایهگذاری و خدمات مالی؛
🔸همافزایی بیمه ایران و بانک رفاه کارگران، راهبردی برای خدمت بهتر به مردم 🔹تفاهمنامه همکاری مشترک بین شرکت سهامی بیمه ایران و بانک رفاه کارگران با هدف توسعه خدمات مالی و بیمهای، ایجاد سوپرمارکت مالی و ارزشآفرینی برای مشتریان دو مجموعه امضا و بر همافزایی بانک و بیمه جهت ارائه خدمت بهتر به مردم تأکید […]

📌 تقدیر از مدیر شعب بانک صادرات استان خراسان رضوی
✅ کسب رتبه نخست صدور بیمه عمر مانده بدهکار توسط شعب بانک صادرات استان خراسان رضوی 🔸 به گزارش بیمه۲۴، همزمان با همایش سراسری مدیران ستادی و شعب بیمه سرمد در مشهد مقدس، از محسن دباغ مدیر شعب بانک صادرات استان خراسان رضوی به لحاظ همکاری و تعامل سازنده با بیمه سرمد و کسب رتبه […]

امضای تفاهمنامه همکاری میان بانک توسعه تعاون و بیمه ایران
بانک توسعه تعاون و بیمه ایران با هدف استفاده بهینه از امکانات، افزایش همافزایی، گردش سرمایه و منابع، و ایجاد سرمایهگذاریهای مشترک، تفاهمنامه همکاری امضا کردند. در مراسم امضای این تفاهمنامه، دکتر علی سرزعیم، مدیرعامل بانک توسعه تعاون، ابراز امیدواری کرد که این همکاری مشترک میان دو نهاد دولتی بتواند به ارائه خدمات بهتر به […]

بیمه ابزار کلیدی در مدیریت ریسک مطلوب
دکتر بهشتینژاد مدیرعامل بیمه سرمد در مصاحبهای با روابط عمومی شرکت، بیمه را به عنوان یکی از ابزارهای کلیدی جهت مدیریت ریسک برشمرد و گفت: با توجه به عدم قطعیتها و حوادث غیرمنتظره، مدیریت ریسک برای هر فرد و سازمانی ضروری است و یکی از روشهای مرسوم در سراسر جهان برای مدیریت ریسک استفاده از […]

محصولات بانکی-بیمه ای (Bancassurance) و تاثیر آن بر توسعهاقتصادی
دکتر وحید نوبهار، دکتر محسن امیری اختصاصی پایگاه خبری بیمه۲۴، محصولات بانکی-بیمه ای به عنوان یکی از مدلهای همگرایی صنعتبانکداری و بیمه، در سالهای اخیر توجه گستردهای را به خود جلب کردهاست. محصولات بانکی-بیمه ای نتیجه همکاری راهبردی میان بانکها وشرکتهای بیمه گر برای ارائه خدمات جامع مالی و بیمهای به مشتریان ازطریق شبکههای بانکی. این مفهوم برای اولین بار در دهه ۱۹۸۰ در اروپامطرح شد و به تدریج به یک مدل محبوب در سراسر جهان تبدیل شد. هدفاصلی محصولات بانکی-بیمه ای، ترکیب مزایای شبکه گسترده بانکها وتخصص شرکتهای بیمه در ارائه خدمات به مشتریان است. بانکها به دلیل دسترسی گسترده به مشتریان و اعتماد بالایی که نزد آنهادارند، به کانالهای توزیع مؤثری برای محصولات بیمه تبدیل شدهاند. ازسوی دیگر، شرکتهای بیمه با بهرهگیری از این همکاری، میتوانندبازارهای جدیدی را هدف قرار دهند و هزینههای بازاریابی و توزیع خود راکاهش دهند. این همکاری نه تنها به نفع بانکها و شرکتهای بیمه است، بلکه برایمشتریان نیز مزایای زیادی دارد. مشتریان میتوانند در یک مکان بهخدمات مالی و بیمهای دسترسی داشته باشند که این امر باعثصرفهجویی در زمان و کاهش پیچیدگی فرآیندهای مالی میشود. در کشورهای در حال توسعه، محصولات بانکی-بیمه ای به عنوان ابزاریبرای افزایش شمول مالی Financial Inclusion شناخته میشود. بانکها که اغلب در مناطق دورافتاده حضور دارند، میتوانند به مشتریانیکه دسترسی محدودی به خدمات بیمهای دارند، خدمات ارائه دهند. اینموضوع به کاهش نابرابریهای اقتصادی و تقویت رفاه اجتماعی کمکمیکند. در سطح کلان، محصولات بانکی-بیمه ای میتواند تأثیرات اقتصادیگستردهای داشته باشد. این مدل همکاری میتواند جریان سرمایههایبلندمدت را افزایش دهد، به تقویت ثبات مالی کمک کند و در نهایت رشداقتصادی را تسریع نماید. از این رو، درک دقیق مفهوم و کارکردهایمحصولات بانکی-بیمه ای و همچنین شناسایی فرصتها و چالشهای آن، اهمیت ویژهای برای سیاستگذاران، بانکها، و شرکتهای بیمه گر دارد. مفهوم محصولات بانکی–بیمه ای محصولات بانکی-بیمه ای به فرآیندارائه خدمات و محصولات بیمه از طریق شبکههای بانکی اشاره دارد. اینهمکاری راهبردی میان بانکها و شرکتهای بیمه گر، ترکیبی ازتخصصهای هر دو بخش را در اختیار مشتریان قرار میدهد. بانکها بهعنوان کانالهای توزیع خدمات بیمه عمل میکنند، در حالی که شرکتهایبیمه تخصص فنی و مدیریتی خود را در طراحی محصولات ارائه میدهند. این مفهوم در مدلهای مختلفی اجرا میشود که در ادامه بدان اشاره میشود. مدل توزیع ساده: بانکها صرفاً به عنوان کانالهای توزیع محصولاتبیمهای عمل میکنند. در این مدل، مسئولیت طراحی و مدیریت محصولاتکاملاً بر عهده شرکت بیمه گر است. مدل یکپارچه: بانک و شرکت بیمه گر همکاری عمیقی دارند و محصولاتمشترکی را طراحی و ارائه میکنند. در این مدل، بانک ممکن است درفرآیند تصمیمگیری و مدیریت ریسک نیز نقش داشته باشد. مدل تملکی: در این حالت، بانکها مالکیت کامل یا جزئی شرکتهای بیمهرا در اختیار دارند و خدمات بیمهای را به عنوان بخشی از بسته جامعمالی ارائه میدهند. محصولات بانکی-بیمه ای به طور معمول شامل بیمههای زندگی(مانندبیمههای پسانداز، بازنشستگی و سرمایهگذاری)، بیمههایغیرزندگی(مانند بیمههای سلامت، حوادث و مسئولیت) و بیمههایاعتباری برای پوشش ریسکهای مرتبط با بازپرداخت وامهای بانکی میشوند. اجرای موفق محصولات بانکی-بیمه ای نیازمند زیرساختهای فناوریاطلاعات، آموزش پرسنل بانکی، و ایجاد اعتماد میان مشتریان است. بانکها باید توانایی ارزیابی نیازهای مشتریان و ارائه مشاورههایتخصصی در زمینه بیمه را داشته باشند. همچنین، شرکتهای بیمه بایدمحصولات قابل انعطاف و متناسب با نیازهای بازار طراحی کنند. این مدل همکاری از یک سو میتواند هزینههای بازاریابی و توزیع راکاهش دهد و از سوی دیگر، به افزایش نفوذ بیمه در جامعه و تقویت نظاممالی کمک کند. انواع محصولات بانکی–بیمه ای به انواع مختلفی از خدمات وپوششهای بیمهای اشاره دارند که از طریق بانکها به مشتریان ارائهمیشوند. این محصولات اغلب بر اساس نیازهای مشتریان وراهبردهایهمکاری بانکها و شرکتهای بیمه گر طراحی میشوند. بیمههای عمر مرتبط با بانکها: بیمههای عمر یکی از متداولترینمحصولات محصولات بانکی-بیمه ای هستند که شامل بیمههای پسانداز، بازنشستگی و سرمایهگذاری میشوند. این محصولات معمولاً باحسابهای بانکی تلفیق شده و به مشتریان امکان میدهند تا به طورهمزمان پسانداز کرده و از پوشش بیمهای بهرهمند شوند. به عنوان نمونه، مشتریان میتوانند بخشی از درآمد ماهانه خود را به یک حساب بیمه عمرمتصل به بانک واریز کنند که علاوه بر رشد سرمایه، پوشش بیمهای نیزارائه میدهد. بیمههای اعتباری: بیمههای اعتباری برای پوشش ریسکهای مرتبط بابازپرداخت وامهای بانکی طراحی شدهاند. این نوع بیمه، بانکها را دربرابر نکول (Default) مشتریان بیمه میکند. برای مثال، اگر مشتری قادربه بازپرداخت وام خود به دلیل فوت یا از کار افتادگی نباشد، بیمه اعتباریبدهی را پوشش میدهد. این محصول برای بانکها و مشتریان جذابیتزیادی دارد، زیرا به کاهش ریسکهای مالی و ایجاد اطمینان کمک میکند. محصولات بازنشستگی: بانکها از طریق همکاری با شرکتهای بیمه گر، طرحهای بازنشستگی ویژهای ارائه میدهند که به مشتریان امکان میدهدبرای دوران بازنشستگی خود پسانداز کنند. این محصولات معمولاً شاملمزایای مالیاتی و تضمین بازده سرمایهگذاری هستند و از طریق مشاورانبانکی به مشتریان معرفی میشوند. بیمههای سلامت و حوادث: بیمههای سلامت و حوادث از جمله محصولاتمحبوب محصولات بانکی-بیمه ای هستند که به مشتریان امکان میدهنداز طریق بانکها، پوششهای بیمهای در زمینه هزینههای درمانی، جراحیو حوادث غیرمترقبه دریافت کنند. این نوع بیمهها به ویژه برای مشتریانیکه به دنبال دسترسی آسانتر به خدمات درمانی هستند، جذابیت دارد. بیمههای سرمایهگذاری: این محصولات ترکیبی از بیمه و سرمایهگذاریهستند که به مشتریان امکان میدهند همزمان با داشتن پوشش بیمهای، سرمایهگذاریهای بلندمدت انجام دهند. بیمههای سرمایهگذاری به دلیلسودآوری و ارائه پوشش ریسکهای مختلف، مورد استقبال مشتریان قرارگرفتهاند. بیمههای مسافرتی: بانکها می توانند به مسافران خدمات بیمهای ارائهمیدهند که شامل پوششهایی مانند لغو سفر، تأخیر پرواز، و هزینههایدرمانی در خارج از کشور میشود. این نوع بیمهها از طریق بستههایویژه بانکی به مشتریان ارائه میشوند و به دلیل راحتی در دسترسی، محبوبیت زیادی دارند. بیمههای اموال و مسئولیت: این محصولات شامل بیمههای مرتبط باحفاظت از داراییهای مشتریان، مانند بیمه منازل، خودروها و مسئولیتشخصی است. بانکها از طریق همکاری با شرکتهای بیمه گر، این نوعخدمات را به مشتریان ارائه میدهند تا نیازهای بیمهای آنها را به صورتجامع پوشش دهند. تنوع محصولات محصولات بانکی-بیمه ای باعث میشود تا مشتریانبتوانند تمامی نیازهای مالی و بیمهای خود را از طریق یک کانال واحد(بانکها) برآورده کنند. این رویکرد نه تنها باعث صرفهجویی در زمان وهزینه میشود، بلکه اعتماد مشتریان به سیستم بانکی و بیمهای را افزایشخواهدداد. مزایا و چالشهای محصولات بانکی-بیمه ای محصولات بانکی-بیمه ای به دلیل ترکیب دو صنعت مهم بانکداری و بیمه، دارای مزایای بسیاری هستند اما در عین حال، چالشهایی نیز به همراهدارند که در ادامه به آن اشاره می گردد. مزایا افزایش دسترسی به خدمات بیمهای: از آنجایی که بانکها دارای شبکهگستردهای از شعب هستند، مشتریان میتوانند به راحتی به خدماتبیمهای دسترسی پیدا کنند. این موضوع به ویژه در مناطق دورافتاده وکمتر توسعهیافته اهمیت دارد. کاهش هزینههای بازاریابی و توزیع: با استفاده از زیرساختهای موجوددر بانکها، شرکتهای بیمه میتوانند هزینههای مرتبط با بازاریابی وتوزیع محصولات خود را کاهش دهند. بهبود تجربه مشتری: مشتریان میتوانند تمامی نیازهای مالی و بیمهایخود را از طریق یک کانال واحد برآورده کنند که این امر باعث صرفهجوییدر زمان و کاهش پیچیدگی میشود. افزایش درآمد بانکها و شرکتهای بیمه گر: بانکها میتوانند از طریقفروش محصولات بیمهای کارمزد دریافت کنند و شرکتهای بیمه گر نیز ازطریق دسترسی به پایگاه مشتریان بانک درآمد خود را افزایش میدهند. افزایش شمول مالی و بیمهای: محصولات بانکی-بیمه ای به گسترشپوشش بیمهای در جامعه کمک میکند و میتواند نابرابریهای اقتصادی راکاهش دهد. چالشها پیچیدگی قوانین و مقررات: تفاوت در قوانین و مقررات بانکداری و بیمهممکن است باعث ایجاد پیچیدگی در اجرای محصولات بانکی-بیمه ای شود. آموزش و توانمندسازی کارکنان: کارکنان بانک و بیمه برای ارائه خدماتبیمهای نیاز به آموزشهای تخصصی دارند که ممکن است هزینهبر باشد. مشکلات ادغام سیستمهای فناوری اطلاعات: هماهنگسازی سیستمهایبانکداری و بیمه نیازمند سرمایهگذاری در زیرساختهای فناوری اطلاعاتاست. رقابت داخلی: ممکن است بانکها و شرکتهای بیمه گر در برخی موارد بهعنوان رقبای مستقیم یکدیگر عمل کنند که این امر میتواند همکاری آنهارا تحت تأثیر قرار دهد. عدم آگاهی مشتریان: بسیاری از مشتریان از مزایا و انواع محصولاتمحصولات بانکی-بیمه ای آگاهی کافی ندارند که این موضوع میتواند بهکاهش تقاضا منجر شود. مدیریت ریسک: بانکها و شرکتهای بیمه گر باید مدلهای مدیریتیمناسبی برای کنترل ریسکهای مرتبط با همکاری مشترک طراحی کنند. مزایای محصولات بانکی-بیمه ای در صورت مدیریت صحیح چالشها، میتواند تأثیرات قابلتوجهی بر توسعه اقتصادی و افزایش پایداری مالیداشته باشد. سیاستگذاران و مدیران باید با برنامهریزی مناسب و ایجادزیرساختهای لازم، از فرصتهای این مدل همکاری بهرهبرداری کنند. تاثیر محصولات بانکی-بیمه ای بر توسعه اقتصادی محصولات بانکی-بیمهای به دلیل ماهیت ترکیبی خود و تأثیر گسترده برصنعت مالی، میتوانند نقشی کلیدی در توسعه اقتصادی ایفا کنند. اینبخش به تحلیل تأثیرات مختلف محصولات بانکی-بیمه ای بر توسعهاقتصادی، از طریق ارتقای شمول مالی، افزایش سرمایهگذاریهایبلندمدت، تقویت ثبات مالی و بهبود مدیریت ریسک میپردازد. افزایش شمول مالی و بیمهای (Financial and Insurance Inclusion) محصولات بانکی-بیمه ای با استفاده از شبکه گسترده بانکی و دسترسیآنها به جوامع شهری و روستایی، میتواند شمول مالی و بیمهای راافزایش دهد. در مناطقی که خدمات بیمهای به طور سنتی محدود بودهاست، بانکها به عنوان کانالهای توزیع، دسترسی به این خدمات راتسهیل میکنند. در کشورهای در حال توسعه، مشتریانی که به بانکها اعتماد دارند، بهراحتی میتوانند از خدمات بیمهای بهرهمند شوند. این امر باعث کاهششکافهای اقتصادی و ارتقای رفاه اجتماعی میشود. افزایش شمولبیمهای به کاهش آسیبپذیری اقتصادی افراد و کسبوکارها در برابرریسکهای غیرمنتظره کمک میکند. تسهیل سرمایهگذاریهای بلندمدت محصولات بیمهای مانند بیمههای عمر و سرمایهگذاری که از طریق بانکهاارائه میشوند، مشوقی برای پسانداز و سرمایهگذاری بلندمدت هستند. این سرمایهگذاریها میتوانند به توسعه زیرساختها و تأمین مالیپروژههای کلان اقتصادی کمک کنند. مشتریان از طریق برنامههای بازنشستگی و بیمههای مرتبط باسرمایهگذاری، مبالغی را به بانکها یا شرکتهای بیمه منتقل میکنند کهدر نهایت به سرمایهگذاری در بخشهای مختلف اقتصادی منجر میشود. این فرایند موجب افزایش جریان سرمایه در اقتصاد و ایجاد فرصتهایشغلی میشود. تقویت ثبات مالی محصولات بانکی-بیمه ای میتواند به تقویت ثبات مالی در سطوح خرد وکلان کمک کند: در سطح خرد، ارائه خدمات بیمهای از طریق بانکها، امنیت مالی افراد وکسبوکارها را در برابر ریسکهای مالی افزایش میدهد. […]

همافزایی پایدار صنعت بیمه و گردشگری سلامت دکتر وحید نوبهار، دکتر محسن امیری
در سالهای اخیر، گردشگری سلامت (Health Tourism) به یکی از حوزههای کلیدی در صنعت گردشگری تبدیل شده است. این صنعت به بیماران این امکان را میدهد که به کشورهای دیگر سفر کرده و خدمات درمانی با کیفیت دریافت کنند، در حالی که هزینههای پزشکی در این کشورها اغلب کمتر از کشورهای مبدأ آنهاست. شرکتهای بیمهگر […]

بانک صادرات ایران کارآزموده روزهای سخت، در کنار بخش درمان کشور است
🔸معاون بانکداری جامع بانک صادرات ایران استفاده از سوابق، تجربیات و محصولات کاربردی این بانک در تأمینمالی بخشهای بهداشت و درمان را بستری قابل اتکا برای تداوم حمایت از خدمات بیمارستانی و درمانی عنوان کرد. 🔹داود مهدیان در حاشیه بازدید از بخشهای مختلف نهمین نمایشگاه بینالمللی بیمارستانسازی، تجهیزات و تأسیسات بیمارستانی۱۴۰۳ (ایران هاسپیتِکس) با تشریح […]