
نفوذ استراتژی (۲۸)
همه مشغولاند؛ پس چرا کارها اینقدر کند پیش میروند؟
واکاوی هزینه پنهان هماهنگی میان واحدها در شرکتهایبیمه
فرهاد محرمی | پژوهشگر و تحلیلگر صنعت بیمه
■ وقتی همه کار میکنند، اما نتیجه دیر میرسد
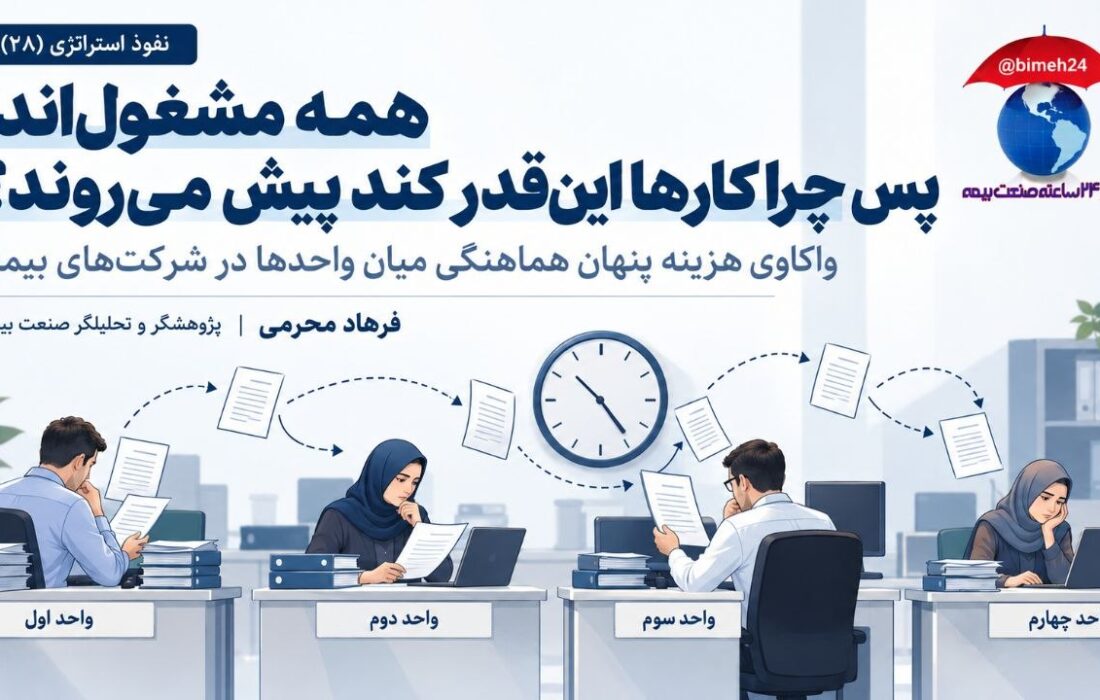
تصور کنید یک درخواست در شرکت بیمه ثبت میشود. واحد نخست اطلاعات رابررسی میکند و برای واحد دوم میفرستد. واحد دوم به توضیح بیشتری نیاز دارد؛ پرونده برمیگردد. پس از تکمیل اطلاعات، دوباره ارسال میشود، اما این بار واحدسوم باید نظر بدهد. چند ساعت بعد، پرسشی تازه مطرح میشود و چرخه مکاتبه وپیگیری دوباره آغاز میشود.
در تمام این مدت، کارکنان مشغولاند. کسی تماس میگیرد، کسی پاسخ میدهد، کسی اطلاعات را تطبیق میدهد و مدیری وضعیت کار را پیگیری میکند. بااینحال، خروجی نهایی با همان سرعتی که از مجموع این تلاشها انتظار میرود، آمادهنمیشود.
اگر از هر یک از افراد بپرسیم چرا کار طول کشیده است، احتمالاً توضیح قابلقبولی خواهیم شنید. واحد اول میگوید اطلاعات را بهموقع فرستاده، واحد دوم ازنقص اطلاعات صحبت میکند و واحد سوم منتظر دریافت تأیید بوده است. ممکناست هیچیک از افراد بهتنهایی مقصر اصلی نباشند؛ بااینحال، کل فرایند کندپیش رفته است.
اینجا باید پرسشی متفاوت مطرح کنیم: آیا زمان ازدسترفته فقط حاصل انجامکارهاست یا بخشی از آن صرف هماهنگکردن افرادی میشود که برای تولید یکخروجی مشترک به یکدیگر وابستهاند؟
این پرسش، ما را به مفهوم هزینه هماهنگی (Coordination Cost) میرساند؛ هزینهای که در بسیاری از سازمانها وجود دارد، اما همیشه بهصورت مستقل دیدهو اندازهگیری نمیشود.
در شرکتهای بیمه، انجام بسیاری از فعالیتها به همکاری چند تخصص و واحدنیاز دارد. ارزیابی ریسک، رسیدگی به خسارت، توسعه محصول و پشتیبانی ازشبکه فروش، نمونههایی از این فعالیتها هستند. بنابراین، مسئله تعدد واحدهایدرگیر نیست؛ مسئله این است که تعامل میان آنها چه مقدار زمان و منابع مصرفمیکند و چه میزان از این مصرف واقعاً برای تولید ارزش ضروری است.
■ هزینه هماهنگی؛ بهای ارتباط میان فعالیتها
هزینه هماهنگی فقط هزینه برگزاری جلسه، ارسال نامه یا تماس تلفنی نیست. اینمفهوم، منابعی را دربرمیگیرد که برای انتقال اطلاعات، تطبیق فعالیتهای وابسته، رفع ابهام و پیشبرد کار در مرز میان واحدها مصرف میشوند.
برای مثال، اگر یک کارشناس برای تکمیل پروندهای دو ساعت کار تخصصی انجامدهد و پرونده پس از آن یک روز در انتظار دریافت اطلاعات از واحد دیگری بماند، آن یک روز تماماً زمان انجام کار نیست. اگر پس از دریافت اطلاعات، پرونده بهدلیل ناسازگاری دادهها به مرحله قبلی بازگردد، زمان صرفشده برای اصلاح وارسال مجدد نیز باید جداگانه بررسی شود.
البته نباید هر زمان انتظاری را اتلاف محسوب کرد. بعضی بررسیها برای کنترلریسک، رعایت مقررات یا اطمینان از صحت اطلاعات ضروریاند. گاهی نیز ترتیبفعالیتها به دلایل فنی قابل تغییر نیست.
بنابراین، برای شناخت هزینه هماهنگی باید سه موضوع را از یکدیگر جدا کنیم: نخست، زمان و منابعی که صرف انجام واقعی فعالیت تخصصی میشوند؛ دوم، زمان و منابعی که برای انتقال، تطبیق و هماهنگی میان فعالیتها لازماند؛ و سوم، زمان و منابعی که به دلیل نقص اطلاعات، دوبارهکاری یا انتظار قابل پیشگیریمصرف میشوند.
این تفکیک مهم است، زیرا نسخه اصلاحی هرکدام متفاوت خواهد بود. نمیتوان باحذف یک کنترل ضروری، هزینه را کاهش داد و همزمان انتظار داشت کیفیت وامنیت عملیات حفظ شود.
هدف، کمکردن هماهنگی نیست؛ هدف، کاهش هزینهای است که بدون ایجاد ارزشمتناسب به هماهنگی تحمیل میشود.
■ چرا تعامل میان واحدها گاهی پرهزینه میشود؟
▪︎ اطلاعات در مرز واحدها دوباره تولید میشوند.
گاهی یک اطلاعات واحد در چند قالب مختلف ثبت میشود، چند واحد آن راجداگانه کنترل میکنند یا برای اطمینان از صحت آن، بارها از منبع اولیه درخواستمیشود. در چنین شرایطی، سازمان الزاماً اطلاعات بیشتری تولید نمیکند؛ فقطبرای آمادهکردن اطلاعات موجود جهت استفاده دیگران، زمان بیشتری صرفمیکند.
▪︎ تحویل کار با تحویل مسئولیت اشتباه گرفته میشود.
ارسال یک پرونده به واحد بعدی، لزوماً به معنای آمادهبودن آن برای ادامه کارنیست. اگر معیار پذیرش خروجی، اطلاعات موردنیاز و مسئولیت هر طرف روشننباشد، واحد دریافتکننده ممکن است پرونده را برگرداند یا برای تکمیل آن مکاتباتمتعددی انجام دهد.
▪︎ وابستگیها دیر شناسایی میشوند.
گاهی یک واحد کار خود را آغاز میکند، بدون آنکه بداند خروجی آن به چهاطلاعاتی از واحدهای دیگر وابسته است. این وابستگی زمانی آشکار میشود کهکار به مرحله اجرا رسیده و تغییر آن دشوارتر شده است. در نتیجه، فعالیتی کهمیتوانست از ابتدا با همکاری مناسب انجام شود، به رفتوبرگشتهای بعدی نیازپیدا میکند.
▪︎ اطلاعات مشترک، برداشتهای متفاوت ایجاد میکنند.
دو واحد ممکن است از یک واژه، شاخص یا وضعیت عملیاتی برداشت یکسانینداشته باشند. در این صورت، بخشی از تعامل آنها صرف روشنکردن معنایاطلاعات میشود؛ نه تصمیمگیری یا انجام کار اصلی.
▪︎ هزینه هماهنگی در ارزیابی عملکرد دیده نمیشود.
ممکن است هر واحد بر اساس شاخصهای داخلی خود عملکرد مناسبی داشتهباشد، اما زمان کلی فرایند طولانی باشد. اگر معیارهای ارزیابی فقط عملکرددرونواحدی را ببینند، هزینهای که در ارتباط میان واحدها ایجاد میشود، بهسادگیاز دید مدیران پنهان میماند.
در همه این موارد، مسئله اصلی رفتار یک فرد خاص نیست؛ بلکه نحوه ارتباطفعالیتها با یکدیگر است.
■ در صنعت بیمه، این هزینه کجا پنهان میشود؟
در فرایند توسعه محصول بیمهای، واحدهای فنی، اکچوئری، فروش، حقوقی، فناوری اطلاعات و عملیات ممکن است بهترتیب یا همزمان درگیر باشند. همکاریاین تخصصها ضروری است؛ اما اگر نیازمندیها در زمان مناسب منتقل نشوند یااطلاعات موردنیاز هر واحد از ابتدا مشخص نباشد، بخشی از کار ممکن استدوباره انجام شود.
در رسیدگی به خسارت نیز تعامل میان واحدهای شرکت، ارزیابان و مراکز خدماتیمیتواند بر سرعت تکمیل پرونده اثر بگذارد. برای نمونه، اگر یک پرونده به علت نقصاطلاعات میان چند مرحله رفتوبرگشت کند، باید بررسی شود که آیا این برگشتهابرای کنترل فنی ضروری بودهاند یا میشد با تکمیل بهتر اطلاعات در ابتدای مسیراز بخشی از آنها جلوگیری کرد.
در شبکه فروش، نماینده ممکن است برای دریافت پاسخ درباره یک موضوععملیاتی، ناچار شود با چند واحد تماس بگیرد. اگر هر واحد بخشی از اطلاعات راداشته باشد، اما پاسخ نهایی بهراحتی قابل دستیابی نباشد، هزینه هماهنگی ازداخل شرکت فراتر میرود و به زمان و ظرفیت شبکه فروش نیز منتقل میشود.
در همه این مثالها، یک نکته مشترک وجود دارد: عملکرد هر واحد بهتنهایی، تصویرکاملی از عملکرد کل فرایند ارائه نمیدهد.
■ وقتی دادههای واقعی، مسیر کار را آشکار میکنند
برای بررسی این مسئله، میتوان به پژوهشی درباره فرایند رسیدگی به خسارت بدنهخودرو در یک شرکت بیمه ایرانی اشاره کرد. در این مطالعه، اطلاعات ۹٬۹۱۹ پرونده مربوط به سال ۱۴۰۱ با استفاده از روش فرایندکاوی (Process Mining) بررسی شده است.
بر اساس گزارش این پژوهش، بیش از یکچهارم پروندهها بیش از ۳۰ روز در فرایندپردازش بودهاند. ارزیابی کارشناسی و تأییدهای مالی نیز از گلوگاههای مهمشناساییشده بودهاند. همچنین پروندههایی که مسیرهای غیراستاندارد را طی کردهاند، بهطور متوسط ۴۰ درصد زمان بیشتری برای تکمیل نیاز داشتهاند.
این یافتهها بهتنهایی ثابت نمیکنند که تمام تأخیرها ناشی از ناهماهنگی میانواحدها بودهاند. ممکن است پیچیدگی پرونده، ضرورت بررسی تخصصی، نقصمدارک یا عوامل دیگری نیز در زمان رسیدگی نقش داشته باشند.
اهمیت مطالعه در جای دیگری است: دادههای عملیاتی میتوانند نشان دهندپروندهها در عمل چه مسیری را طی میکنند و کدام مسیرها با زمان بیشتریهمراهاند. به این ترتیب، بهجای اتکا به برداشتهای کلی، میتوان نقاط نیازمندبررسی را شناسایی کرد.
اگر پروندهای بارها به یک مرحله بازمیگردد، باید علت آن مشخص شود. اگر بخشبزرگی از زمان چرخه در انتظار یک فعالیت میگذرد، باید ماهیت آن انتظار بررسیشود. اگر دو مسیر متفاوت برای پروندههای مشابه وجود دارد، باید روشن شود اینتفاوت از نیاز فنی ناشی شده یا از شیوه انجام کار.
این دقیقاً نقطه اتصال داده و مدیریت است: داده، محل مسئله را نشان میدهد؛ تحلیل، علت احتمالی را روشن میکند؛ و بررسی عملیاتی، راه اصلاح را میآزماید.
پژوهش دیگری درباره رسیدگی به خسارت شخص ثالث در ایران نیز نشان دادهاست که دادههای ثبتشده در سامانههای اطلاعاتی میتوانند برای بازسازی مسیرواقعی پروندهها، بررسی انطباق با قواعد کسبوکار و شناسایی فرصتهای بهبودبه کار گرفته شوند. این مطالعات بر یک نکته مشترک تأکید دارند: آنچه دردستورالعمل نوشته شده، لزوماً همان چیزی نیست که در عمل اتفاق میافتد.
■ پنج گام برای اندازهگیری و کاهش هزینه هماهنگی
برای کاهش این هزینه، لازم نیست از ابتدا همه فرایندهای شرکت بازطراحی شوند. بهتر است یک فرایند پرتکرار و قابلاندازهگیری انتخاب شود و هزینه تعاملات آنبهصورت محدود و دقیق بررسی شود.
▪︎ گام اول؛ زمان انجام کار را از زمان انتظار جدا کنیم.
زمان کل فرایند بهتنهایی کافی نیست. باید مشخص شود چه مقدار از زمان صرفانجام فعالیت تخصصی و چه مقدار صرف انتظار میان مراحل شده است. البتهزمان انتظار باید بر اساس ماهیت فعالیت تفسیر شود؛ انتظار برای یک کنترلقانونی ضروری با انتظار ناشی از نبود اطلاعات یکسان نیست.
▪︎ گام دوم؛ رفتوبرگشتهای اطلاعاتی را ثبت کنیم.
در یک نمونه مشخص، تعداد دفعات بازگشت پرونده، علت هر بازگشت و واحدهایدرگیر ثبت شود. سپس مشخص کنیم کدام برگشتها ناشی از ضرورت فنیبودهاند و کدامیک به دلیل نقص قابل پیشگیری اطلاعات، ناسازگاری دادهها یانامشخصبودن نیازمندیها رخ دادهاند.
▪︎ گام سوم؛ هزینه هر انتقال را برآورد کنیم.
هر بار انتقال کار ممکن است به زمان ارسال، دریافت، بررسی مجدد و توضیحاطلاعات نیاز داشته باشد. برای برآورد این هزینه، میتوان زمان کارکنان درگیر رادر یک نمونه واقعی ثبت کرد و ارزش ریالی زمان صرفشده را با فرضهای شفافمحاسبه کرد. نتیجه چنین محاسبهای برآوردی مدیریتی است، نه لزوماً هزینهحسابداری ثبتشده در دفاتر شرکت.
▪︎ گام چهارم؛ وابستگیهای ضروری را از وابستگیهای قابل کاهش جدا کنیم.
بعضی تعاملها برای کنترل ریسک یا حفظ کیفیت ضروریاند. در مقابل، ممکناست بخشی از تعاملات با استانداردکردن اطلاعات، روشنکردن معیار تحویل یابهبود تبادل داده کاهش یابند. اصلاح باید بر بخش دوم متمرکز باشد، بدون آنکهکنترلهای قانونی و فنی تضعیف شوند.
▪︎ گام پنجم؛ اصلاح را در مقیاس محدود آزمایش کنیم.
پس از شناسایی علت، یک تغییر مشخص اجرا شود؛ برای مثال، تکمیل اطلاعاتضروری در ابتدای فرایند یا اصلاح قالب انتقال اطلاعات میان دو واحد. سپسنتایج پیش و پس از تغییر از نظر زمان چرخه، زمان انتظار، نرخ برگشت و کیفیتخروجی مقایسه شوند. اگر بهبودی حاصل نشد یا ریسک افزایش یافت، باید طرحاصلاحی بازبینی شود.
این روش کمک میکند شرکت بهجای اجرای پروژهای گسترده بر اساس فرضیات، ابتدا در یک نقطه مشخص یاد بگیرد و سپس درباره تعمیم راهحل تصمیم بگیرد.
■ از اندازهگیری تا ارزش اقتصادی
کاهش هزینه هماهنگی زمانی ارزشمند است که منابع آزادشده به نتیجهایمشخص منتهی شوند. اگر زمان کمتری برای تکمیل پرونده مصرف شود، آیا ظرفیترسیدگی افزایش مییابد؟ اگر اطلاعات فقط یکبار و بهشکل استاندارد ثبت شوند، آیا دوبارهکاری کاهش مییابد؟ اگر پاسخ به نمایندگان سریعتر شود، آیا کیفیتخدمت و رضایت شبکه فروش بهبود پیدا میکند؟
پاسخ این پرسشها باید با داده بررسی شود، نه با فرض اینکه هر کاهش زمانیالزاماً به سودآوری بیشتر منجر خواهد شد.
همچنین نباید از هزینه هماهنگی فقط بهعنوان ابزاری برای کاهش نیروی انسانیاستفاده کرد. هدف اصلی، افزایش سهم فعالیتهای ارزشآفرین از زمان و منابعموجود است. گاهی نتیجه بررسی، حذف یک رفتوبرگشت غیرضروری است؛ گاهیاصلاح نحوه تبادل اطلاعات و گاهی نیز روشنشدن این واقعیت که یک کنترلخاص، با وجود زمانبر بودن، برای حفظ کیفیت ضروری است.
در واقع، ارزش اندازهگیری همین است: تصمیم مدیریتی را از برداشت شخصی بهشواهد نزدیکتر میکند.
■ حرف آخر
سازمانی که کارکنانش تمام روز مشغولاند، الزاماً سازمانی نیست که از همهظرفیت خود برای خلق ارزش استفاده میکند. بخشی از زمان و انرژی افراد ممکناست در مرز میان فعالیتها مصرف شود؛ جایی که اطلاعات باید منتقل شوند، خروجیها با یکدیگر تطبیق پیدا کنند و وابستگیهای کاری مدیریت شوند.
هماهنگی برای سازمان ضروری است؛ اما هزینه آن باید شناخته شود. اگر اینهزینه اندازهگیری نشود، ممکن است سازمان برای جبران کندی کار، منابع بیشتریاضافه کند، بیآنکه بداند بخشی از ظرفیت فعلی کجا مصرف میشود.
در صنعت بیمه، بررسی دقیق مسیر واقعی پروندهها و تعاملات میان واحدهامیتواند نخستین گام برای شناخت این مسئله باشد. نه هر تأخیری اتلاف است ونه هر تعامل اضافهای غیرضروری؛ اما هیچیک را نیز نباید بدون بررسی، اجتنابناپذیر فرض کرد.
■ تلنگر استراتژیک
در یکی از فرایندهای پرتکرار شرکت، این سؤال را مطرح کنید:
از کل زمانی که برای ارائه یک خدمت صرف میشود، چه مقدار به انجام واقعی کاراختصاص دارد و چه مقدار در انتظار، انتقال اطلاعات و دوبارهکاری میان واحدهامیگذرد؟
شاید پاسخ، بیش از افزودن یک سامانه یا افزایش نیروی انسانی، مسیر بهبود راروشن کند. گاهی افزایش بهرهوری از تندتر کارکردن افراد آغاز نمیشود؛ ازشناخت دقیقتر رابطه میان کارهای آنها آغاز میشود.
منابع
۱. پژوهش فرایندکاوی رسیدگی به خسارت بدنه خودرو در یک شرکت بیمه ایرانی، مبتنیبر دادههای ۹٬۹۱۹ پرونده مربوط به سال ۱۴۰۱. آمار این مطالعه فقط به همان نمونهمربوط است و نباید به کل صنعت بیمه تعمیم داده شود.
2. Khadivar, A., Firouzi, F., & Niakan, L. (2020). Risk Assessment and Compliance Checking of Business Rules in Insurance by Using Process Mining Technique: Case Study on Third-Party Claim Process. Iranian Journal of Insurance Research, 9(2), 144–158.
3. Lorenz, J.-T., Mahadevan, D., Oncul, B., & Yenigun, M. (2020). Scaling Agility: A New Operating Model for Insurers. McKinsey & Company.
4. Dessein, W., Lo, D. (Ho-Fu), & Minami, C. (2022). Coordination and Organization Design: Theory and Micro-Evidence. American Economic Journal: Microeconomics, 14(4), 804–843.