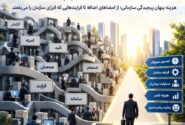

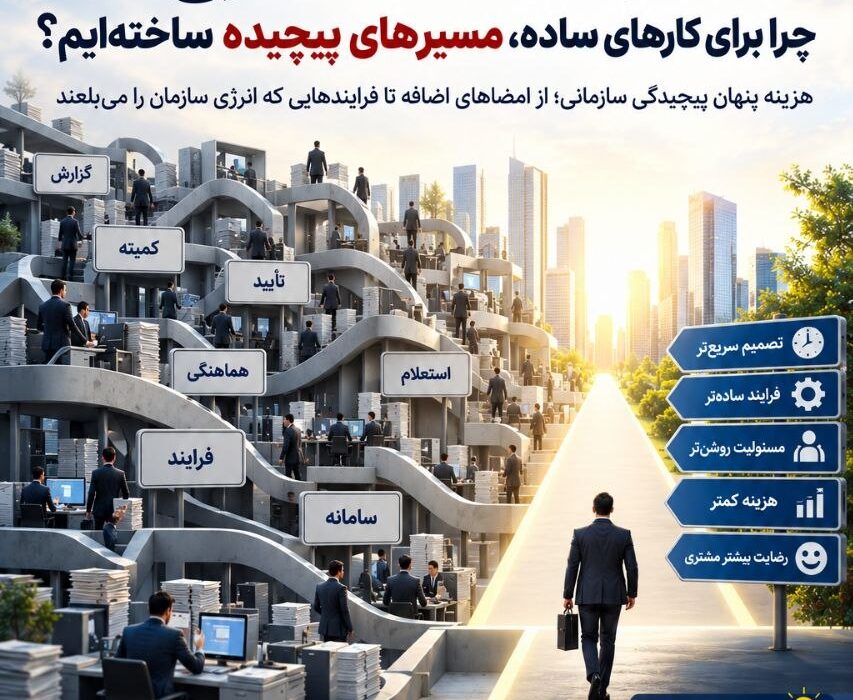
سازمانهای شلوغ؛ چرا برای کارهای ساده، مسیرهای پیچیده ساختهایم؟
هزینه پنهان پیچیدگی سازمانی؛ از امضاهای اضافه تا فرایندهایی که انرژی سازمان را میبلعند
شنبه ۱۸ مهر ۱۴۰۵
فرهاد محرمی | پژوهشگر و تحلیلگر صنعت بیمه
گاهی مسئله یک سازمان، کمبود منابع نیست؛ زیادیِ ساختار است.
در سالهای فعالیت در محیطهای دانشگاهی و مدیریتی و در مواجهه نزدیک با فرایندهای سازمانی، بارها با موقعیتی روبهرو شدهام که بخشی از انرژی یک سازمان، نه صرف انجام مأموریت اصلی، بلکه صرف عبور از مسیرهایی میشود که خود سازمان در طول زمان ساخته است؛ مسیرهایی که شاید زمانی ضروری بودهاند، اما کمتر کسی دوباره درباره ضرورتشان سؤال کرده است.
این همان جایی است که یک سؤال ساده اهمیت پیدا میکند:
آیا سازمان ما واقعاً پیچیده است، یا خودمان آن را پیچیده کردهایم؟
■ مسئله همیشه کمبود منابع نیست
وقتی درباره بهرهوری شرکتهای بیمه صحبت میکنیم، معمولاً سراغ کمبود نیروی انسانی، منابع مالی، فناوری، سرمایه یا حتی ضعف فرایندها میرویم.
اما یک مسئله کمتر دیدهشده وجود دارد:
ممکن است سازمان منابع کافی داشته باشد، اما بخشی از این منابع را صرف اداره خودِ سازمان کند، نه انجام مأموریت سازمان.
یک امضای جدید اضافه میشود.
یک کمیته برای هماهنگی تشکیل میشود.
یک گزارش دورهای به گزارشهای قبلی اضافه میشود.
یک مرحله کنترل برای کاهش خطا ایجاد میشود.
یک سامانه جدید برای حل یک مشکل به کار گرفته میشود.
هیچکدام بهتنهایی عجیب نیستند.
مشکل زمانی آغاز میشود که این لایهها روی هم انباشته شوند و بعد از مدتی دیگر کسی نپرسد:
این مرحله هنوز لازم است؟
■ پیچیدگی با بینظمی فرق دارد
یک سازمان پیچیده الزاماً سازمان بینظمی نیست.
ممکن است بسیار منظم باشد؛ آییننامه داشته باشد، فرم داشته باشد، کمیته داشته باشد، گردش کار داشته باشد و حتی همه چیز مستند باشد.
اما سؤال مهمتری باقی میماند:
آیا این نظم، ارزش ایجاد میکند یا فقط حرکت را کند میکند؟
پیچیدگی سازمانی (Organizational Complexity) را میتوان در تعداد و درهمتنیدگی واحدها، سطوح، نقشها، فرایندها و روابطی دید که برای اداره سازمان شکل گرفتهاند.
در صنعت بیمه، این پیچیدگی میتواند از محصولات، شعب، شبکه فروش، واحدهای تخصصی، فرایندهای فنی و مالی، کنترلهای داخلی، الزامات نظارتی، سامانههای متعدد و سطوح مختلف تصمیمگیری ناشی شود.
بنابراین قرار نیست هر کنترل یا هر واحدی را زائد بدانیم.
مسئله، تشخیص پیچیدگی ضروری از پیچیدگی انباشته و تاریخی است.
■ صنعت بیمه ذاتاً پیچیده است؛ اما همه پیچیدگیها ضروری نیستند
بیمه مثل فروش یک کالای ساده نیست.
تعهدات بیمهای، محاسبات اکچوئری، ذخایر، اتکایی، کنترل تقلب، رسیدگی به خسارت، الزامات نظارتی و مدیریت سرمایه، بخشی از پیچیدگی ذاتی این صنعت را ایجاد میکنند.
این پیچیدگی ضروری است.
پس سادهسازی نباید به معنای حذف کنترل یا کاهش دقت حرفهای تعبیر شود.
مسئله از جایی شروع میشود که پیچیدگی ضروری با پیچیدگی تاریخی مخلوط شود.
فرایندی ممکن است سالها قبل برای حل یک مسئله خاص ایجاد شده باشد؛ اما آن مسئله تغییر کرده یا از بین رفته باشد و فرایند همچنان باقی مانده باشد.
یک واحد ممکن است برای یک نیاز واقعی ایجاد شده باشد و بعدها مسئولیتهای دیگری نیز به آن افزوده شده باشد.
یک سامانه ممکن است برای حل یک مشکل ساخته شده باشد، اما سامانه دیگری هم برای همان مسئله شکل گرفته باشد.
بهتدریج چیزی به وجود میآید که میتوان آن را رسوب مدیریتی نامید.
■ هر تصمیم جدید، یک هزینه پنهان هم دارد
هزینه یک تصمیم، همیشه همان هزینهای نیست که در بودجه دیده میشود.
فرض کنیم یک شرکت بیمه برای کنترل بهتر یک فرایند، یک مرحله تأیید جدید ایجاد میکند.
هزینه ظاهری ممکن است فقط چند دقیقه زمان یک مدیر باشد.
اما هزینه واقعی میتواند بزرگتر باشد:
زمان کارشناس برای آمادهسازی پرونده؛
زمان مدیر برای بررسی؛
زمان واحد دیگر برای پاسخ؛
تأخیر در ارائه خدمت؛
تماس و پیگیری شعبه؛
پیگیری شبکه فروش؛
دوبارهکاری؛
و در نهایت، احتمال نارضایتی مشتری.
به این ترتیب، یک «امضای پنجدقیقهای» ممکن است در کل زنجیره، هزینهای بسیار بزرگتر ایجاد کند.
اینجا مفهوم هزینه هماهنگی (Coordination Cost) اهمیت پیدا میکند؛ بخشی از انرژی سازمان که صرف هماهنگ کردن افراد و واحدها میشود، نه خلق ارزش برای مشتری.
■ وقتی کنترل، خودش تبدیل به گلوگاه میشود
کنترل برای شرکت بیمه ضروری است.
اما کنترل هم مانند هر ابزار دیگری، اگر بیش از اندازه یا در نقطه نامناسب قرار گیرد، میتواند نتیجه معکوس داشته باشد.
فرض کنیم یک کارشناس اختیار انجام یک اقدام مشخص را دارد، اما برای انجام آن باید به سرپرست مراجعه کند؛ سرپرست به مدیر؛ مدیر به معاونت؛ و معاونت برای برخی موارد به کمیته یا واحد دیگری.
در پایان ممکن است همه افراد وظیفه خود را انجام داده باشند.
اما مشتری هنوز منتظر است.
از منظر داخلی، سازمان شاید «کنترلشده» به نظر برسد؛ اما از منظر مشتری، کند شده است.
ادبیات مدل عملیاتی بیمهگران نیز به کاهش لایههای غیرضروری، تحویلهای بینواحدی (Handoff) و سادهسازی جریان کار توجه کرده است. مسئله اصلی، حذف لایهها بهخودیخود نیست؛ بلکه کوتاه کردن فاصله میان مسئله، تصمیم و اقدام است.
این تمایز مهم است.
سازمان سبکتر، الزاماً سازمان کمکنترلتر نیست.
■ یک نشانه خطرناک: «از قدیم همینطور بوده»
شاید یکی از سادهترین آزمونهای تشخیص پیچیدگی سازمانی، یک سؤال باشد:
چرا این مرحله وجود دارد؟
اگر پاسخ روشن باشد، احتمالاً یک کارکرد واقعی وجود دارد.
اما اگر پاسخ این باشد:
«از قدیم همینطور بوده.»
یا:
«برای اطمینان بیشتر.»
یا:
«گفتند باید باشد.»
یا:
«اگر نباشد، مسئولیتش گردن ما میافتد.»
باید مکث کرد.
ممکن است سازمان دیگر در حال مدیریت ریسک نباشد؛ بلکه در حال مدیریت ترس از مسئولیت باشد.
این دو یکی نیستند.
گاهی یک مرحله کنترلی واقعاً از وقوع خطا جلوگیری میکند.
گاهی فقط برای آن باقی مانده که اگر اتفاقی افتاد، بتوان گفت:
«ما کنترل لازم را انجام داده بودیم.»
در حالت دوم، کنترل به جای کاهش ریسک، تبدیل به پوشش سازمانی برای مسئولیتگریزی شده است.
■ پیچیدگی فقط در چارت سازمانی نیست
وقتی از اصلاح ساختار صحبت میکنیم، معمولاً نمودار سازمانی را میبینیم.
اما پیچیدگی واقعی میتواند در جاهای دیگری پنهان شده باشد.
▪︎ پیچیدگی محصول
محصولات و پوششهایی که تعداد محدودی مشتری دارند، اما همچنان هزینه صدور، پشتیبانی، فناوری و مدیریت خود را ایجاد میکنند.
▪︎ پیچیدگی فرایند
مراحل متعدد، تأییدهای تکراری و دوبارهکاریهایی که لزوماً ارزش جدیدی ایجاد نمیکنند.
▪︎ پیچیدگی فناوری
سامانههایی که با یکدیگر ارتباط کامل ندارند و کارکنان ناچارند اطلاعات مشابه را در چند محیط وارد کنند.
▪︎ پیچیدگی تصمیم
افراد زیادی درباره یک موضوع نظر میدهند، اما در نهایت مشخص نیست چه کسی مالک تصمیم است.
این آخری برای سازمانها بسیار مهم است.
زیاد بودن نظرها الزاماً کیفیت تصمیم را بالا نمیبرد.
گاهی فقط زمان تصمیم را طولانی میکند.
■ فناوری همیشه پیچیدگی را کم نمیکند
اینجا یک پارادوکس مهم وجود دارد.
معمولاً تصور میکنیم هر سامانه جدید، یک مرحله از کار را حذف میکند.
اما همیشه اینطور نیست.
گاهی سامانه جدید اضافه میشود، ولی سامانه قبلی باقی میماند.
فرایند قبلی حذف نمیشود؛ فقط دیجیتال میشود.
فرم کاغذی به فرم الکترونیکی تبدیل میشود، اما امضاهای قبلی همچنان باقی میمانند.
در نتیجه سازمان دیجیتالتر شده، اما سادهتر نشده است.
این یکی از خطاهای رایج در تحول سازمانی است:
دیجیتالی کردن فرایند با بازطراحی فرایند اشتباه گرفته میشود.
اگر فرایند پیچیدهای را بدون بازنگری دیجیتال کنیم، ممکن است فقط پیچیدگی را از کاغذ به صفحه نمایش منتقل کرده باشیم.
تحلیلهای اخیر مککینزی نیز نشان میدهد که در برخی بیمهگران، بخشی از منافع بهرهوری فناوری میتواند تحت تأثیر هزینههای فناوری، الزامات انطباق و افزودن ابزارهای جدید بر مدلهای عملیاتی قدیمی قرار گیرد.
پس سؤال درست فقط این نیست:
چه سامانهای اضافه کنیم؟
گاهی سؤال مهمتر این است:
کدام مرحله را دیگر لازم نیست نگه داریم؟
■ در ایران هم مسئله قابل مشاهده و قابل سنجش است
موضوع ساختار، بوروکراسی و پیچیدگی فرایندهای سازمانی در پژوهشهای داخلی نیز سابقه دارد.
برای نمونه، مطالعاتی درباره ساختار سازمانی بیمه مرکزی، مؤلفههایی مانند پیچیدگی، رسمیت و تمرکز را بررسی کردهاند.
در حوزه بیمه الکترونیک نیز پژوهشهایی به کاهش بوروکراسی و کاهش سطوح و سلسلهمراتب سازمانی بهعنوان یکی از آثار مورد انتظار تحول الکترونیک پرداختهاند.
همچنین مطالعات جدیدتر با استفاده از فرایندکاوی (Process Mining) تلاش کردهاند به جای اتکا به برداشتهای ذهنی، مسیر واقعی انجام فرایندهای بیمهای را از روی دادهها بررسی کنند و گلوگاهها و مسیرهای غیرعادی را شناسایی کنند.
این نکته مهم است.
نمیتوان بدون بررسی دادهها گفت شرکتهای بیمه ایران بیش از حد پیچیدهاند.
اما میتوان گفت:
پیچیدگی سازمانی مسئلهای است که قابلیت مشاهده، اندازهگیری و بازطراحی دارد.
و شاید همینجا نقطه شروع خوبی باشد.
■ شاید وقت «ممیزی پیچیدگی» رسیده باشد
به جای اینکه هر سال پروژه جدیدی برای بهبود تعریف کنیم، شاید بد نباشد یک بار پروژه متفاوتی انجام دهیم:
ممیزی پیچیدگی سازمانی
برای هر فرایند اصلی، چند سؤال ساده:
▪︎ چند مرحله دارد؟
▪︎ چند نفر در آن دخالت دارند؟
▪︎ چند واحد درگیر هستند؟
▪︎ چند بار اطلاعات مشابه وارد میشود؟
▪︎ چند بار پرونده بین واحدها جابهجا میشود؟
▪︎ متوسط زمان انتظار در هر مرحله چقدر است؟
▪︎ کدام مرحله الزام قانونی دارد؟
▪︎ کدام مرحله الزام کنترلی واقعی دارد؟
▪︎ و اگر یک مرحله حذف شود، دقیقاً چه ریسکی ایجاد خواهد شد؟
اما شاید مهمترین سؤال این باشد:
اگر این مرحله امروز وجود نداشت، آیا برای ایجاد آن دوباره تصمیم میگرفتیم؟
اگر پاسخ «نه» است، باید درباره ماندنش سؤال کرد.
■ سازمان سادهتر، الزاماً سازمان کوچکتر نیست
این نکته باید روشن باشد.
سادهسازی سازمان به معنای تعدیل نیرو، حذف واحدها یا کم کردن کنترلها نیست.
ممکن است همان تعداد نیروی انسانی، همان شعب و همان واحدها باقی بمانند، اما:
تصمیم سریعتر گرفته شود؛
مسئولیت روشنتر باشد؛
فرایند کوتاهتر شود؛
اطلاعات فقط یک بار وارد شود؛
کنترل در جای درست قرار گیرد؛
و مشتری کمتر بین واحدها سرگردان بماند.
این یعنی کاهش اصطکاک سازمانی.
سازمان موفق الزاماً سازمانی نیست که کار بیشتری انجام میدهد.
گاهی سازمان موفق، سازمانی است که برای رسیدن به همان نتیجه، حرکت کمتری را به خودش تحمیل میکند.
■ مدیران فقط نباید چیزی اضافه کنند؛ گاهی باید حذف کنند
مدیریت معمولاً با ساختن شناخته میشود:
ساختن واحد، سامانه، فرایند، کمیته، گزارش، محصول و پروژه.
اما یک بخش کمتر دیدهشده از مدیریت، حذف کردن است.
حذف یک گزارش غیرضروری.
حذف یک امضای تکراری.
حذف یک مرحله بدون ارزش افزوده.
ادغام دو فرایند موازی.
متوقف کردن یک سامانه کماستفاده.
یا حتی پذیرفتن اینکه یک تصمیم قدیمی دیگر برای مسئله امروز مناسب نیست.
این کار از نظر مدیریتی سختتر از ایجاد کردن است؛ چون چیزی را که سالها در سازمان جا افتاده، باید دوباره زیر سؤال برد.
■ حرف آخر
سازمانها معمولاً یکشبه پیچیده نمیشوند.
پیچیدگی حاصل هزاران تصمیم کوچک است که هرکدام در زمان خود منطقی به نظر میرسیدهاند.
یک فرم برای کنترل بهتر.
یک امضا برای اطمینان بیشتر.
یک کمیته برای هماهنگی.
یک سامانه برای حل یک مشکل.
یک گزارش برای اطلاعرسانی.
یک واحد برای پوشش یک مسئولیت جدید.
و بعد، سالها میگذرد.
هیچکس نمیپرسد:
کدامیک هنوز لازم است؟
شاید یکی از مهمترین وظایف مدیران در دوره جدید، فقط ساختن چیزهای جدید نباشد.
گاهی مدیریت یعنی شجاعت حذف چیزهایی که دیگر ارزش ایجاد نمیکنند.
■ تلنگر استراتژیک
هر چیزی که در سازمان وجود دارد، لزوماً ارزش ایجاد نمیکند.
گاهی سازمان با کمبود منابع مواجه نیست؛
با مصرف منابع توسط پیچیدگیهای خودش مواجه است.
پس سؤال مدیرعامل فقط نباید این باشد:
«چه چیزی باید به سازمان اضافه کنیم؟»
گاهی سؤال مهمتر این است:
«چه چیزی را میتوانیم حذف کنیم تا سازمان دوباره نفس بکشد؟»
منابع منتخب
– McKinsey & Company، Scaling Agility: A New Operating Model for Insurers.
– McKinsey & Company، Scale Matters to an Extent: Playing the Scale Game in Insurance.
– Deloitte، ۲۰۲۵ Global Insurance Outlook: Evolving Industry Operating Models to Build the Future of Insurance.
– KPMG، مطالعات تحول عملیاتی و هزینهای در صنعت بیمه، ۲۰۲۵.
– مطالعات داخلی درباره ساختار سازمانی بیمه مرکزی و مؤلفههای پیچیدگی، رسمیت و تمرکز.
– پژوهشهای داخلی درباره آثار بیمه الکترونیک بر بوروکراسی، چابکی و ساختار سازمانی.
– مطالعات جدید فرایندکاوی در فرایندهای بیمهای ایران، با تمرکز بر شناسایی گلوگاهها و مسیرهای غیر استاندارد.