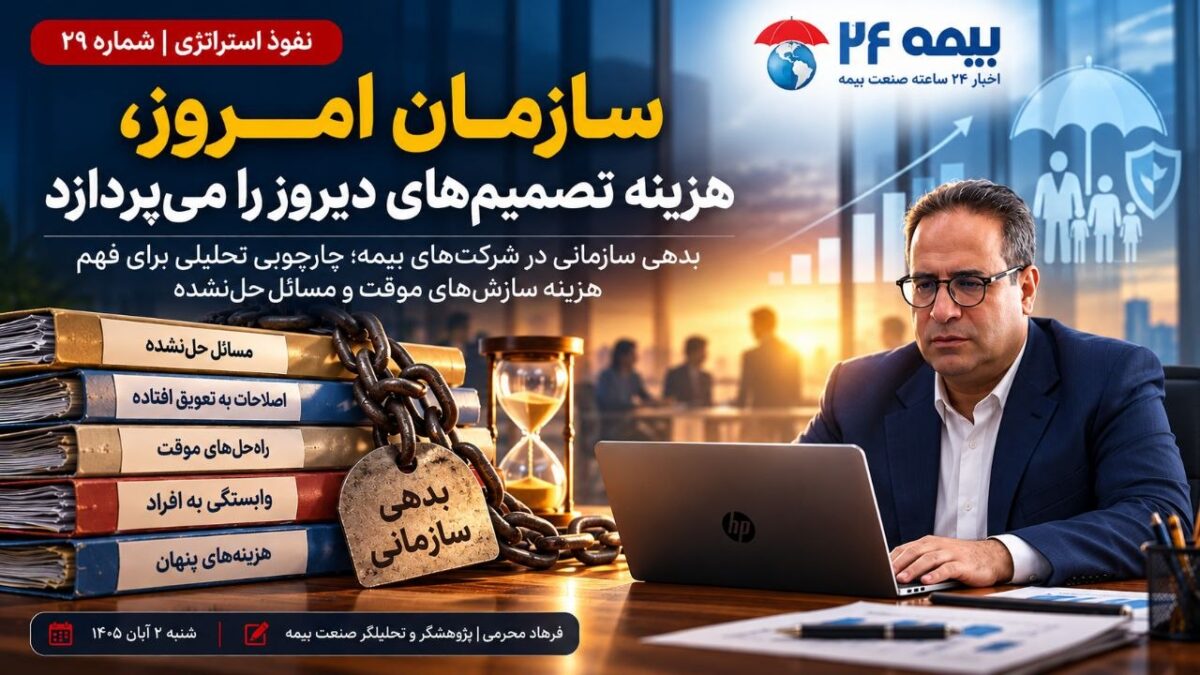
نفوذ استراتژی | شماره ۲۹
سازمان امروز، هزینه تصمیمهای دیروز را میپردازد
بدهی سازمانی در شرکتهای بیمه؛ چارچوبی تحلیلی برایفهم هزینه سازشهای موقت و مسائل حلنشده
📅 شنبه ۲ آبان ۱۴۰۵
✍️ فرهاد محرمی | پژوهشگر و تحلیلگر صنعت بیمه
■ مسئلهای که امروز دیده نمیشود، ممکن است فردا هزینهبسازد
گاهی یک تصمیم مدیریتی در زمان خودش کاملاً منطقی به نظر میرسد. اصلاحیک فرایند به تعویق میافتد تا کارهای فوریتر انجام شوند. یک سامانه جدیدراهاندازی میشود، اما آموزش کارکنان به فرصت دیگری موکول میشود. برایعبور از یک مشکل، راهحلی موقت انتخاب میشود؛ با این فرض که بعداً شرایطبرای اصلاح اساسی فراهم خواهد شد.
در همان مقطع، شاید اتفاق نگرانکنندهای رخ ندهد. کارها ادامه پیدا میکنند، گزارشها تهیه میشوند و سازمان به فعالیت روزمره خود مشغول میماند. مسئلهاز جایی آغاز میشود که این تصمیمهای موقت، یکی پس از دیگری، به وضعیتدائمی تبدیل میشوند.
آنچه قرار بود برای چند هفته باقی بماند، چند سال ادامه پیدا میکند. استثناییکه برای یک پرونده در نظر گرفته شده بود، به رویهای تکرارشونده تبدیل میشود. نقصی که قرار بود پس از راهاندازی سامانه اصلاح شود، در کنار سامانه جدیدبه حیات خود ادامه میدهد. دانشی که باید در فرایندها و مستندات سازمان ثبتمیشد، همچنان در اختیار چند نفر باقی میماند.
در چنین شرایطی، سازمان فقط با مجموعهای از مشکلات پراکنده روبهرو نیست؛ با پیامدهای انباشته تصمیمهای گذشته نیز مواجه است.
این مسئله را میتوان با یک چارچوب تحلیلی توضیح داد: بدهی سازمانی.
منظور از این تعبیر، بدهی مالی یا تعهد ثبتشده در صورتهای مالی نیست. بحث درباره هزینههایی است که از انتخابهای کوتاهمدت، اصلاحات بهتعویقافتاده، سازشهای موقت و مسائل حلنشده باقی میمانند و ممکن است در آینده، ظرفیت و قدرت عمل سازمان را محدود کنند.
■ بدهی سازمانی؛ مفهوم شناختهشدهای که باید دقیق بهکار رود
استفاده از مفهوم بدهی سازمانی، ابداع این مقاله نیست. این اصطلاح پیشتردر ادبیات مدیریت و مهندسی نرمافزار مطرح شده است. برای نمونه، بنهوروویتز در سال ۲۰۱۲ از مفهوم «بدهی مدیریتی» برای توضیح پیامدهایبلندمدت تصمیمهای مدیریتی کوتاهمدت استفاده کرد. استیو بلنک نیز در سال۲۰۱۵ مفهوم بدهی سازمانی را در ارتباط با سازشهای مربوط به افراد و فرهنگسازمانی بسط داد.
همچنین، لیندا پارکر گیتس در مقالهای که در سال ۲۰۱۷ در وبسایت مؤسسهمهندسی نرمافزار دانشگاه کارنگی ملون منتشر شد، توضیح داد که تغییرات شتابزده، مشارکت ناکافی ذینفعان، طراحی نامناسب فرایندها و اجرای تغییرات بدونآزمون کافی میتوانند هزینههایی فراتر از منفعت کوتاهمدت اولیه ایجاد کنند.
مرور پژوهشی منتشرشده در مجله PLOS ONE در سال ۲۰۲۴ نیز نشانمیدهد که با وجود افزایش توجه حرفهای به مفهوم بدهی سازمانی، این حوزههمچنان نوظهور است و برای شناخت دقیقتر علل، پیامدها و راههای مدیریت آنبه پژوهشهای تجربی بیشتری نیاز داریم.
بنابراین، در این مقاله نه با یک نظریه تثبیتشده و دارای اجماع علمی روبهروهستیم و نه ادعای ارائه یک نظریه جدید مطرح میکنیم. بدهی سازمانی در اینجایک چارچوب تحلیلی پیشنهادی است؛ ابزاری برای دیدن هزینههایی که ممکناست در ارزیابیهای روزمره مدیریت پنهان بمانند.
ارزش این چارچوب در نامگذاری مسئله نیست؛ در کمک به شناسایی، بررسی واصلاح آن است.
■ بدهی سازمانی چگونه شکل میگیرد؟
موارد زیر، برداشت تحلیلی این مقاله از مفهوم بدهی سازمانیاند و نباید آنها راطبقهبندی مورد اجماع در ادبیات علمی تلقی کرد.
برای درک بهتر موضوع، باید به تصمیمهایی توجه کنیم که در کوتاهمدت مسئلهایرا حل میکنند، اما هزینه یا تعهدی برای آینده باقی میگذارند.
۱. تعویق اصلاحات ضروری
سازمان میداند یک فرایند ناکارآمد است، اما اصلاح آن را به زماندیگری موکول میکند. این تعویق ممکن است در ابتدا قابل دفاع باشد؛ بهویژه اگر منابع محدود یا شرایط اضطراری باشد. مسئله زمانیشکل میگیرد که برای تعویق، زمان بازبینی و مسئول مشخصیتعیین نشود.
۲. دائمیشدن راهحلهای موقت
راهحل موقت گاهی بهترین انتخاب در شرایط محدودیت است. اما اگرپس از رفع محدودیت بازبینی نشود، به بخشی از ساختار واقعی کارتبدیل میشود. کارکنان به آن عادت میکنند، رویههای جانبیپیرامونش شکل میگیرند و اصلاح آن بهتدریج دشوارتر میشود.
۳. وابستگی به افراد بهجای فرایند
گاهی کارها بهدلیل تجربه و توانایی یک کارمند باتجربه بهخوبیپیش میروند؛ اما دانش او مستند نشده و جانشین مناسبی برای اوتربیت نشده است. تا زمانی که آن فرد حضور دارد، ضعف ساختاریچندان آشکار نیست. غیبت، جابهجایی یا خروج او میتواند ناگهانیک مسئله قدیمی را به بحران عملیاتی تبدیل کند.
۴. تغییر بدون تکمیل الزامات آن
راهاندازی فناوری، تغییر ساختار یا معرفی یک محصول جدید، تنهابخشی از فرایند تغییر است. اگر آموزش، بازطراحی فرایند، تعیین مسئولیتها، کنترل ریسک و ارزیابی نتیجه متناسب با آن انجام نشود، سازمانممکن است ظاهر جدیدی پیدا کند، اما همچنان با محدودیتهای قبلیکار کند.
این چهار مورد، فهرستی قطعی و جامع از انواع بدهی سازمانی نیستند؛ نمونههایی برای آغاز تحلیلاند. تشخیص بدهی واقعی به بررسی شرایط هرسازمان و شواهد موجود نیاز دارد.
■ وقتی این چارچوب را به شرکت بیمه میآوریم
در شرکت بیمه، برخی پیامدهای تصمیمهای گذشته ممکن است در نقاطی ظاهرشوند که در نگاه اول ارتباط روشنی با یکدیگر ندارند.
فرض کنیم یک شرکت بیمه برای سرعتبخشیدن به رسیدگی خسارت، در مقطعیمسیر جایگزینی برای تأیید پروندهها ایجاد کرده است. این مسیر در ابتدا بهکاهش فشار عملیاتی کمک میکند. اما پس از مدتی، تفاوت مسیرها مستندنمیشود، حدود اختیارها روشن نمیماند و کارکنان برای تشخیص مسیر صحیحبه تجربه همکاران وابسته میشوند.
چند ماه بعد، شرکت با افزایش موارد ارجاع، تفاوت در نحوه رسیدگی و دشواریاستخراج گزارشهای یکپارچه مواجه میشود. اکنون مسئله فقط همان تصمیماولیه نیست؛ مجموعهای از رویهها، وابستگیها و ابهامها پیرامون آن شکل گرفتهاست.
یا در مثالی دیگر، شرکتی رشد فروش را در اولویت قرار میدهد، اما توسعهظرفیت ارزیابی ریسک، کیفیت دادهها، کنترل خسارت یا آموزش شبکه فروشمتناسب با آن پیش نمیرود. در این حالت، ممکن است هزینه واقعی تصمیم درهمان زمان رشد آشکار نشود؛ بلکه بعداً در قالب فشار عملیاتی، افزایش خطا، دشواری کنترل یا نیاز به اصلاحات پرهزینهتر نمایان شود.
این مثالها فرضیاند و ادعایی درباره وضعیت یک شرکت مشخص یا کل صنعتبیمه ایران ندارند. نکته اصلی آن است که هزینه بعضی تصمیمها در همان واحدو همان دورهای ظاهر نمیشود که تصمیم در آن گرفته شده است.
برای مدیران بیمه، این موضوع اهمیت ویژهای دارد؛ زیرا پیامدهای یک انتخابممکن است میان فروش، فنی، صدور، خسارت، فناوری اطلاعات، مالی و مدیریتریسک توزیع شود. در نتیجه، هر واحد میتواند عملکرد خود را قابل قبول ارزیابیکند، درحالیکه هزینه کلی تصمیم در سطح شرکت باقی مانده است.
■ تفاوت بدهی سازمانی با پیچیدگی و هزینه هماهنگیچیست؟
در شماره ۲۷ این مجموعه، مسئله اصلی پیچیدگی سازمانی بود: چرا مسیرهایساده با مراحل، قواعد و تأییدهای متعدد دشوار میشوند؟
در شماره ۲۸، تمرکز بر هزینه هماهنگی قرار گرفت: چه میزان از زمان و منابعسازمان در تعامل میان واحدها، انتقال اطلاعات، دوبارهکاری و انتظار مصرفمیشود؟
بدهی سازمانی با این دو موضوع ارتباط دارد، اما پرسش متفاوتی مطرحمیکند.
در اینجا سؤال اصلی این نیست که ساختار چقدر پیچیده است یا هماهنگیچقدر هزینه دارد؛ بلکه این است که کدام انتخابها و اصلاحات بهتعویقافتاده، شرایط فعلی را ساختهاند و اگر ادامه پیدا کنند، چه هزینهای در آینده ایجادخواهند کرد؟
برای مثال، یک فرایند پیچیده ممکن است حاصل الزام قانونی یا کنترل ضروریباشد و بهخودیخود نشانه بدهی سازمانی نباشد. هزینه هماهنگی نیز دربسیاری از فعالیتها اجتنابناپذیر است. اما اگر پیچیدگی یا هماهنگی پرهزینه، نتیجه راهحل موقتی باشد که سالها بدون بازبینی ادامه یافته، میتوان آن را اززاویه بدهی سازمانی بررسی کرد.
این تمایز مهم است؛ زیرا هدف مقاله دعوت به حذف همه قواعد، کنترلها یاهماهنگیها نیست. هدف، شناسایی هزینههایی است که بهدلیل حلنشدنمسائل گذشته به سازمان تحمیل میشوند.
■ چگونه بدهی سازمانی را شناسایی کنیم؟
برای تبدیل این مفهوم به ابزار مدیریتی، باید از استعاره فاصله بگیریم و بهشواهد قابل بررسی برسیم. پیشنهاد من، آغاز با یک ارزیابی محدود و هدفمنداست.
گام اول: تصمیمها و مسائل بهتعویقافتاده را ثبت کنیم.
فهرستی از اصلاحات مهمی تهیه شود که بارها به تعویق افتادهاند، راهحلهای موقتی که هنوز ادامه دارند، وابستگیهای مهم به افراد وفرایندهایی که با وجود تغییر شرایط بازبینی نشدهاند. ثبت اینموارد بهمعنای اثبات وجود بدهی نیست؛ فقط نقطه شروع بررسیاست.
گام دوم: پیامد واقعی هر مورد را بسنجیم.
برای هر مسئله باید پرسید: آیا زمان انجام کار افزایش یافته است؟ آیاخطا یا دوبارهکاری بیشتری ایجاد میشود؟ آیا کنترل ریسک دشوارترشده است؟ آیا سازمان برای انجام یک فعالیت عادی به فرد یا راهکارخاصی وابسته مانده است؟
تا زمانی که شواهدی از پیامد واقعی وجود ندارد، بهتر است موضوع را «ریسکبالقوه» یا «مسئله حلنشده» بنامیم، نه بدهی قطعی.
گام سوم: هزینه ادامه وضعیت را برآورد کنیم.
همه هزینهها را نمیتوان بهسادگی به مبلغ مالی تبدیل کرد. بااینحال، میتوان برخی پیامدها را با شاخصهایی مانند زمان چرخه، نرخبرگشت پرونده، تعداد خطاها، ساعات دوبارهکاری، هزینه اصلاح یامیزان وابستگی به افراد سنجید.
برآورد باید بر دادههای موجود و فرضهای آشکار تکیه کند؛ نه بر اعداد ساختگییا تخمینهای ظاهراً دقیق.
گام چهارم: میان اصلاح ضروری و اصلاح کماولویت تمایز بگذاریم.
هر مسئله قدیمی الزاماً ارزش اصلاح فوری ندارد. باید هزینه رفع آن، احتمال وقوع پیامد، شدت اثر بر مشتری و تعهدات شرکت، الزاماتقانونی و منابع لازم بررسی شود. گاهی نگهداشتن یک راهحل موقت دردورهای مشخص منطقی است؛ به شرط آنکه تصمیم آگاهانه، محدود وقابل بازبینی باشد.
گام پنجم: یک مورد را آزمایش کنیم.
بهجای آغاز برنامهای گسترده برای اصلاح همه مسائل، بهتر است یکفرایند مشخص انتخاب شود. وضعیت فعلی اندازهگیری شود، اقداماصلاحی تعریف گردد و پس از اجرا، نتیجه با خط مبنا مقایسه شود. این روش کمک میکند شرکت بفهمد آیا اصلاح واقعاً هزینه را کاهشداده یا صرفاً شکل مسئله را تغییر داده است.
این پنج گام، مدل پیشنهادی این مقاله برای بررسی عملی موضوعاند؛ نه یکابزار استانداردشده یا الگوی اعتبارسنجیشده علمی. اعتبار آن در هر شرکتباید با تجربه اجرا و نتایج قابل سنجش ارزیابی شود.
■ آیا هر بدهی سازمانی باید فوراً تسویه شود؟
خیر. اینجا استعاره بدهی نباید ما را به نتیجهای سادهانگارانه برساند.
در دنیای واقعی، سازمانها با محدودیت منابع، تغییرات مقرراتی، فشار بازار واولویتهای متعارض مواجهاند. گاهی تعویق یک اصلاح، انتخابی آگاهانه و موجهاست. گاهی نیز اصلاح یک رویه قدیمی، آنقدر هزینهبر است که باید در چندمرحله انجام شود.
مسئله اصلی، وجود هر نوع سا%B