

🔸در روزهایی که نام دکتر مجید مشعلچی فیروزآبادی در محافل اقتصادی بهعنوان یکی از گزینههای مطرح برای مدیریت گروه سرمایهگذاری غدیر شنیده میشود، شاید مهمتر از خودِ گمانه، بررسی این پرسش باشد که یک هلدینگ بزرگ و چندرشتهای برای عبور از مرحله بعدی رشد خود به چه نوع مدیری نیاز دارد. پاسخ را باید نه […]
🔸در روزهایی که نام دکتر مجید مشعلچی فیروزآبادی در محافل اقتصادی بهعنوان یکی از گزینههای مطرح برای مدیریت گروه سرمایهگذاری غدیر شنیده میشود، شاید مهمتر از خودِ گمانه، بررسی این پرسش باشد که یک هلدینگ بزرگ و چندرشتهای برای عبور از مرحله بعدی رشد خود به چه نوع مدیری نیاز دارد. پاسخ را باید نه در عنوانهای شغلی، بلکه در توانایی تلفیق اقتصاد، سرمایهگذاری، صنعت، حکمرانی بنگاه و مدیریت پرتفوی جستوجو کرد؛ حوزههایی که بخشی از مسیر حرفهای مشعلچی را شکل دادهاند.
📌مسئله غدیر، انتخاب یک مدیر نیست
🔹در هلدینگهایی با مقیاس و تنوع غدیر، مدیرعامل صرفاً مدیر یک بنگاه نیست؛ او در نقطهای قرار میگیرد که باید میان سرمایه و صنعت، پروژه و بازده، توسعه و نقدینگی، ریسک و فرصت تعادل برقرار کند.
چنین جایگاهی بیش از آنکه به یک مدیر تکبعدی نیاز داشته باشد، به مدیری با نگاه «پرتفویی» نیاز دارد؛ مدیری که بتواند عملکرد شرکتهای زیرمجموعه را در یک تصویر کلان ببیند و میان دهها تصمیم سرمایهگذاری، توسعهای و عملیاتی، اولویتگذاری کند.
از همین منظر، طرح نام مشعلچی برای غدیر قابل توجه است؛ زیرا کارنامه او صرفاً در یک حوزه اقتصادی متوقف نمانده است.
📌تجربهای که از «نهاد ناظر» به «میز بنگاه» رسیده است
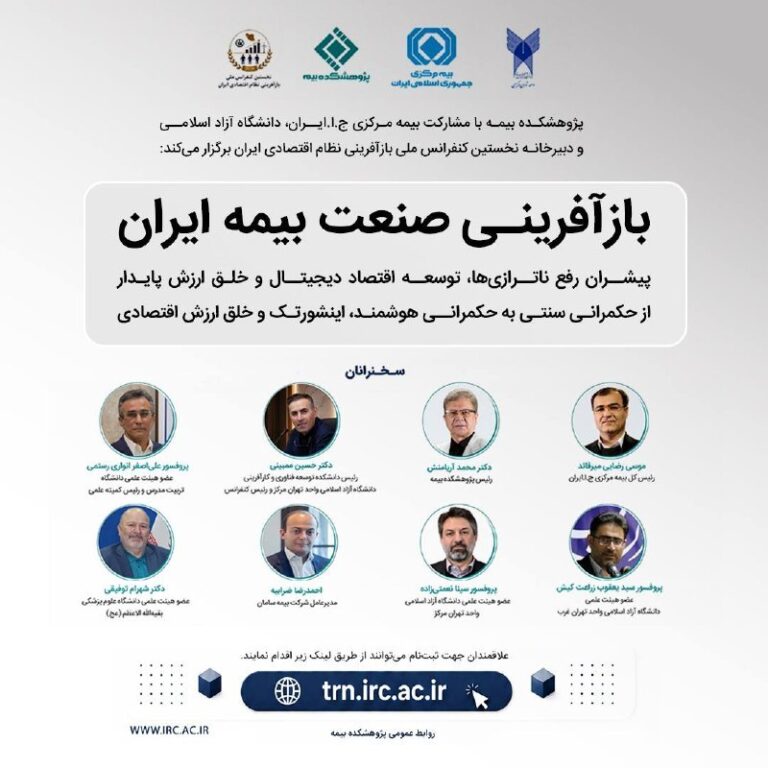
🔸مشعلچی در دوره حضور در بیمه مرکزی، در جایگاه قائممقام رئیسکل فعالیت داشت و در موضوعاتی همچون حکمرانی صنعت بیمه، مدیریت ریسک، نظارت هوشمند، تنظیم مقررات و تعامل با بازیگران صنعت نقش داشت. برای نمونه، در گزارش رسمی پژوهشکده بیمه از تأکید او بر مطالعات راهبردی، نهادسازی و حداکثرسازی بازدهی ظرفیتهای پژوهشی صنعت بیمه یاد شده است.
این تجربه از یک جهت اهمیت دارد: شناخت اقتصاد از منظر تنظیمگری و حکمرانی با شناخت آن از پشت میز یک بنگاه تفاوت دارد.
اما مسیر حرفهای مشعلچی در سالهای اخیر به فضای بنگاهداری نیز نزدیک شده است. در آذر ۱۴۰۴، بر اساس گزارشهای منتشرشده درباره ترکیب جدید هیئتمدیره فولاد آلیاژی ایران، او به ریاست هیئتمدیره این شرکت رسید.
این نقطه را میتوان حلقه مهمی در کارنامه مدیریتی او دانست؛ زیرا فولاد، برخلاف نهادهای تنظیمگر، با مسائل عینی تولید، سرمایهگذاری، انرژی، فروش، بازار، تأمین مالی و توسعه ظرفیت مواجه است.
به بیان سادهتر، تجربه مشعلچی در سالهای اخیر از حکمرانی اقتصادی به حکمرانی بنگاه نزدیکتر شده است.
چرا این ترکیب برای غدیر اهمیت دارد؟
غدیر را نمیتوان با منطق اداره یک شرکت منفرد مدیریت کرد.
در یک هلدینگ چندرشتهای، ممکن است همزمان یک شرکت نیازمند سرمایهگذاری جدید باشد، شرکتی دیگر در مرحله بهرهبرداری قرار داشته باشد، پروژهای نیازمند تأمین مالی باشد و مجموعهای دیگر به اصلاح ساختار، افزایش بهرهوری یا بازتعریف مدل کسبوکار نیاز داشته باشد.
اینجاست که مفهوم حکمرانی پرتفوی اهمیت پیدا میکند.
مدیرعامل هلدینگ باید بتواند تشخیص دهد کدام دارایی باید توسعه پیدا کند، کدام پروژه باید تکمیل شود، کجا باید سرمایه جدید تزریق شود، کجا باید از انباشت سرمایه جلوگیری کرد و کدام ظرفیت میتواند در زنجیره ارزش گروه به یک مزیت اقتصادی تبدیل شود.
این دقیقاً همان جایی است که تجربههای متنوع مدیریتی میتواند از یک سابقه شغلی، به یک مزیت تصمیمگیری تبدیل شود.
سرمایه، زمانی ارزشمند است که به بازده تبدیل شود
در اقتصاد بنگاهمحور امروز، بزرگ بودن پرتفوی بهتنهایی مزیت محسوب نمیشود.
آنچه برای سهامدار اهمیت دارد، کیفیت تخصیص سرمایه است؛ اینکه سرمایه در چه پروژهای قرار گرفته، چه زمانی به بهرهبرداری میرسد، چه میزان بازده ایجاد میکند و چگونه ارزش اقتصادی آن به سهامدار منتقل میشود.
بنابراین، غدیر بیش از هر چیز به مدیری نیاز دارد که بتواند میان «داشتن دارایی» و «خلق ارزش از دارایی» فاصله موجود را کاهش دهد.
در چنین چارچوبی، تجربه مشعلچی در محیطهای مبتنی بر ریسک، نظارت، حکمرانی و سپس حضور در یک بنگاه صنعتی، میتواند یکی از مؤلفههای قابل توجه در ارزیابی مدیریتی او باشد.
از صنعت بیمه تا فولاد؛ دو مدرسه متفاوت مدیریت
یکی از نکات قابل توجه در کارنامه مشعلچی، تفاوت ماهوی دو محیطی است که در آنها تجربه مدیریتی کسب کرده است.
صنعت بیمه، با مفاهیمی همچون ریسک، تعهدات، ذخایر، توانگری، نظارت و اعتماد عمومی سروکار دارد؛ در حالی که صنعت فولاد با سرمایهگذاری، تولید، انرژی، زنجیره تأمین، بازارهای داخلی و صادراتی و توسعه ظرفیت تعریف میشود.
قرار گرفتن در معرض هر دو محیط، امکان ایجاد نگاهی چندلایه به اقتصاد بنگاه را فراهم میکند؛ نگاهی که در یک هلدینگ سرمایهگذاری میتواند اهمیت بیشتری پیدا کند.