اخبار ویژه
 صدور نزدیک به ۱۸ هزار بیمهنامه «جام» در بیمه آسیا
استقبال شرکت های بیمهای از نخستین نشست مشترک با پژوهشکده بیمه؛
گامی در مسیر خلق ارزش برای مشتریان؛تفاهمنامه همکاری بیمه رازی و بانک کشاورزی امضا شد
📌حضور بیمه تعاون در همایش روز صنعت و معدن آذربایجان شرقی
به مناسبت هفته دفاع مقدس انجام شد
📌تله «کمبیمهگی» در طوفان تورم؛ چرا سرمایه بیمهنامهها آب میرود و شبکه فروش چه مسئولیتی دارد؟
📌معمای سودآوری در دوران تورم؛ چرا رشد حقبیمه صادره نباید مدیران بیمه را فریب دهد؟
📌نمایه پژوهشکده بیمه در پایگاه داده جامعه مدنی اداره امور اقتصادی و اجتماعی سازمان ملل متحد (UN DESA) ثبت شد

صدور نزدیک به ۱۸ هزار بیمهنامه «جام» در بیمه آسیا
مدیر بیمههای آتشسوزی بیمه آسیا از صدور ۱۷ هزار و ۹۶۹ فقره بیمهنامه «جام» خبر داد و سهولت خرید، دسترسی برخط و تنوع پوششهای قابل انتخاب را از مهمترین عوامل استقبال بیمهگذاران از این طرح عنوان کرد. به گزارش روابط عمومی بیمه آسیا، محمدرضا میرزایی دوستان، مدیر بیمههای آتشسوزی بیمه آسیا در گفتوگو با روابط […]
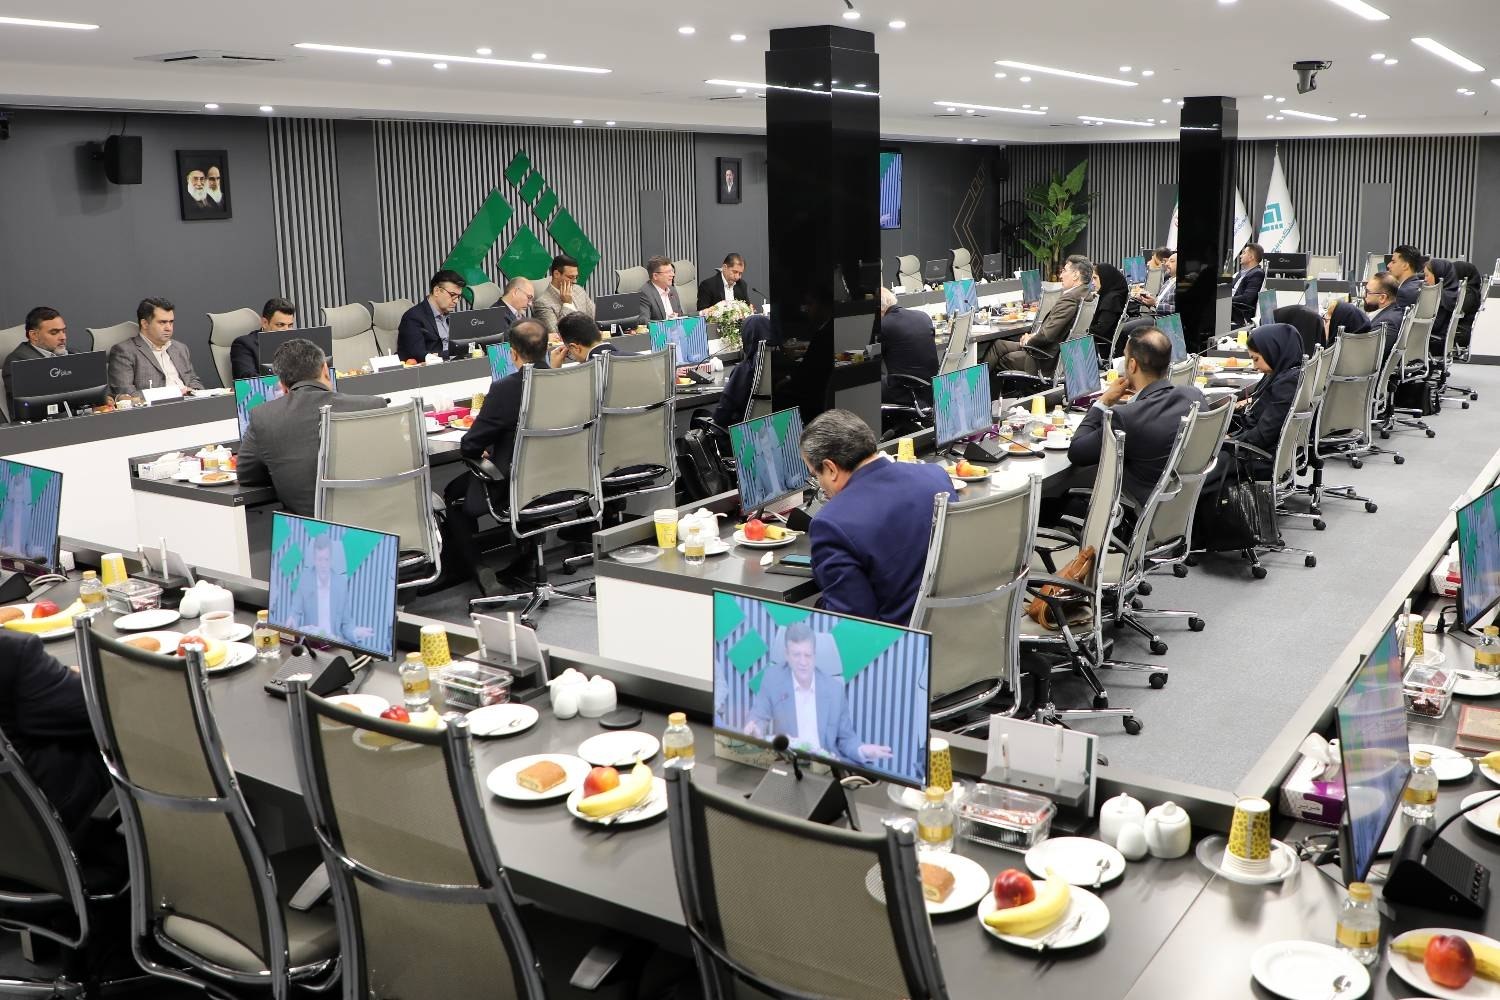
استقبال شرکت های بیمهای از نخستین نشست مشترک با پژوهشکده بیمه؛
تأکید رئیس پژوهشکده بیمه بر تقویت ارتباط با شرکتهای بیمه برای حل مسائل صنعت نخستین نشست تخصصی، فنی و حرفهای پژوهشکده بیمه با نمایندگان شرکتهای بیمه، با هدف شناسایی مسائل و نیازهای واقعی صنعت بیمه در حوزههای پژوهش، فناوری و آموزش و با تأکید بر توسعه تعامل مستقیم و مستمر میان پژوهشکده و شرکتهای بیمه […]
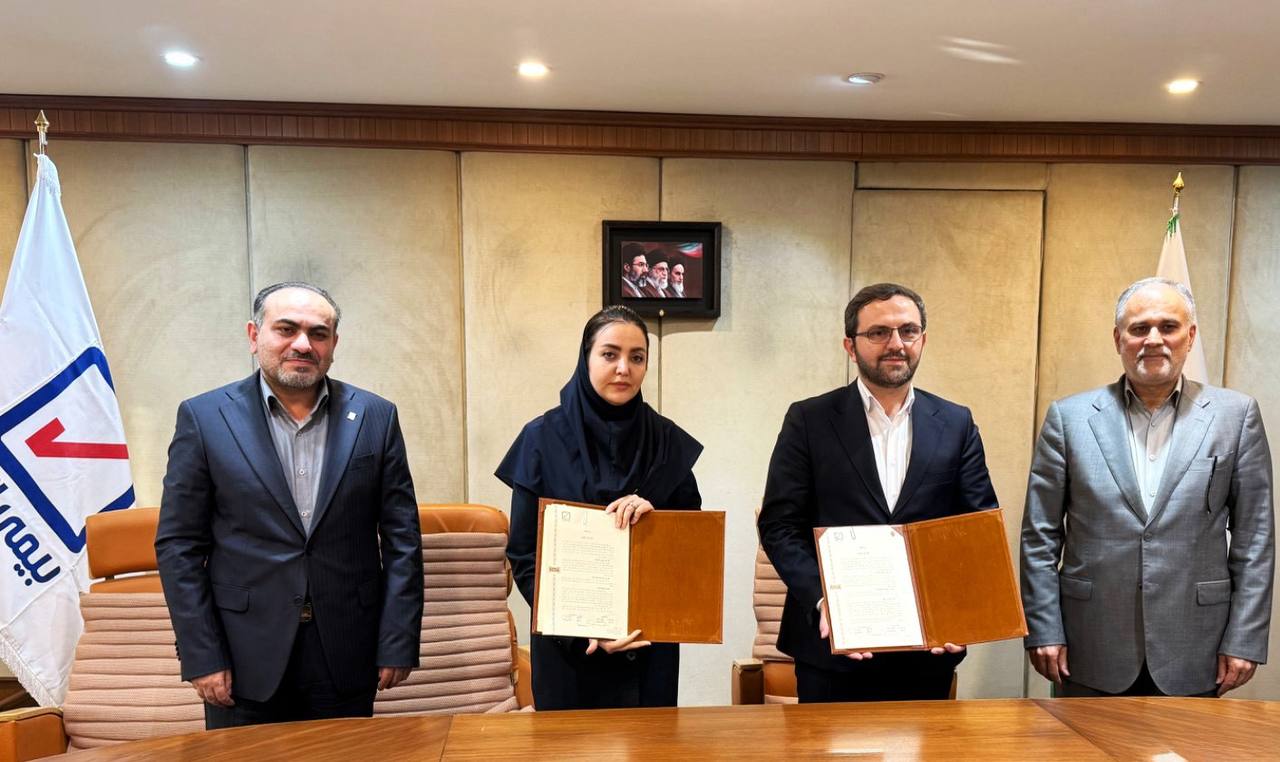
گامی در مسیر خلق ارزش برای مشتریان؛تفاهمنامه همکاری بیمه رازی و بانک کشاورزی امضا شد
تفاهمنامه همکاری میان شرکت بیمه رازی و بانک کشاورزی با هدف توسعه تعاملات بانکی و بیمهای، ارتقای سطح خدمات به مشتریان و بهرهگیری از ظرفیتهای متقابل دو مجموعه به امضا رسید به گزارش روابط عمومی و تبلیغات بیمه رازی، این تفاهمنامه با حضور و امضای دکتر شادی سلامت – مدیرعامل شرکت بیمه رازی و وهب […]
📌حضور بیمه تعاون در همایش روز صنعت و معدن آذربایجان شرقی
🔸بیمه تعاون با برپایی غرفه در همایش بزرگداشت روز صنعت و معدن آذربایجان شرقی، ضمن معرفی ظرفیتها و خدمات بیمهای خود، با مسئولان، صاحبان صنایع و فعالان اقتصادی استان درباره نیازهای بیمهای بخش تولید و زمینههای همکاری گفتوگو کرد. 🔹به گزارش روابط عمومی بیمه تعاون، همایش بزرگداشت روز صنعت و معدن آذربایجان شرقی روز پنجشنبه […]
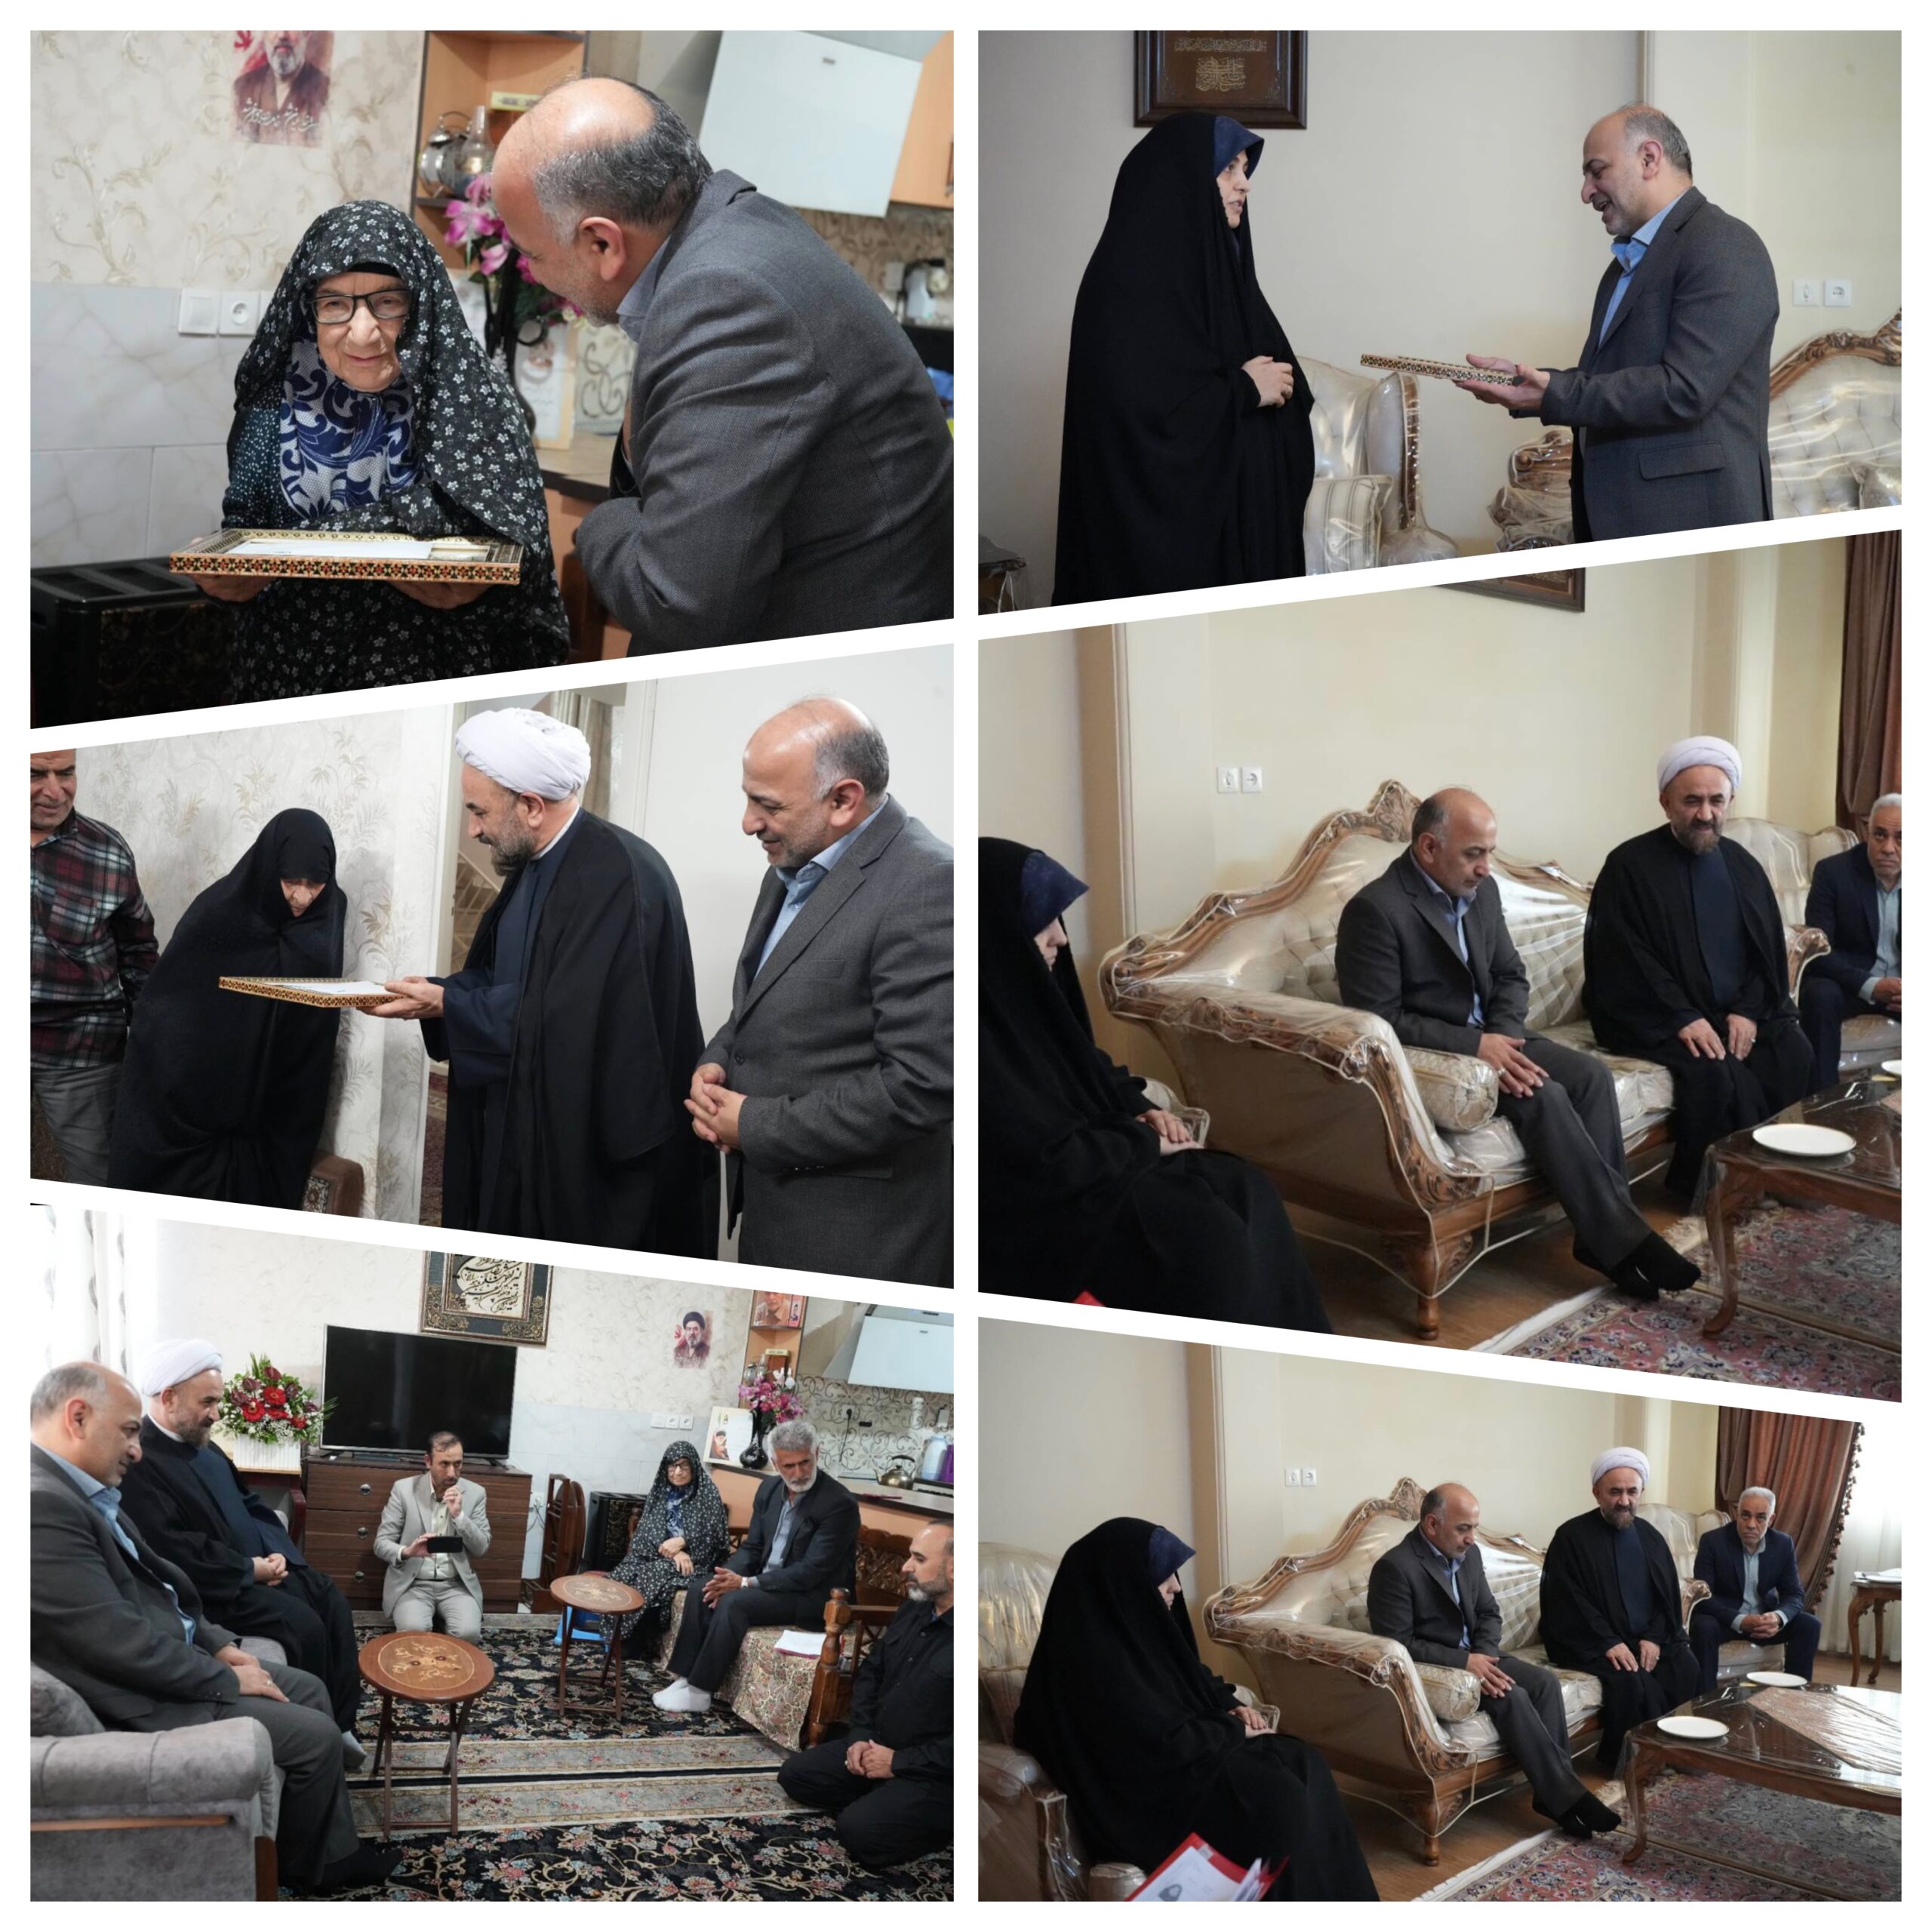
به مناسبت هفته دفاع مقدس انجام شد
📌از سرکشی به خانواده معظم شهدا تا بوسه بر چادر مادر شهیدمدیرعامل بیمه دی ،عصر امروز دوشنبه با حضور در منزل سه خانواده شهید ، ضمنبررسی وضعیت درمانی آنان ، سلام معاون رییس جمهور و رییس بنیاد شهید را به آنان ابلاغ کرد.🔹به گزارش روابط عمومی بیمهدی، ساعت ۱۵ یک روز پاییزی به یکی از […]

📌در ادامه رصد عملکرد و همدلی با همکاران و شبکه فروش
ادامه نوشته
آخرین مطالب
۲۸تیر

بازاریابی تأمین مالی؛ هنر تبدیل اعتماد به اعتبار
✍️مهدی علیپور 🔸تصور جمعی در خصوص صنعت بیمه گاهی فقط در جمعآوریحق بیمه و پرداخت خسارت محدود میشود، در حالی که پشتپرده این غول مالی، یک موتور قدرتمند دیگر هم در حال فعالیتاست که شاید کمتر به چشم بیاید؛ مفهوم مهمی به نام «بازاریابیتأمین مالی» یعنی همان هنر تبدیل اعتماد به اعتبار مالی. 🔹️به بیان […]
۲۷تیر

هوش مصنوعی در بهینهسازی مدیریت خسارت درصنعت بیمه کشور
دکتر وحید نوبهار، عضو رسمی انجمن بین المللی بیمهگران مهندسی دکتر محسن امیری، عضو هیات علمی دانشگاه فرآیند رسیدگی به خسارت که در ادبیات تخصصی بیمه به آنclaims handling گفته میشود، یکی از حیاتیترین وپیچیدهترین اجزای چرخه خدمات بیمهای به شمار میرود. اینفرآیند نقطه تماس اصلی و اغلب تعیینکننده میان بیمه گر وبیمهگذار است که در آن تعهدات قراردادی شرکت بیمه گر درعمل به منصه ظهور میرسد. بهبیان دقیقتر، فرآیند رسیدگی بهخسارت نهتنها آزمونی برای کارآمدی داخلی شرکت بیمه گراست، بلکه معیاری عینی برای ارزیابی میزان پایبندی آن بهاصول مشتریمداری، عدالت در پرداخت خسارت و شفافیت درعملیات نیز محسوب میشود. فرآیند رسیدگی به خسارت بهطورمعمول شامل مراحل مختلفی چون اعلام اولیه خسارت، جمعآوری اسناد و مدارک، ارزیابی فنی و مالی خسارت، اتخاذتصمیم برای پذیرش یا رد خسارت و در پایان تسویه مالی است. در هر یک از این مراحل چالشهایی نظیر زمانبر بودنرسیدگی، احتمال بروز خطای انسانی، هزینههای عملیاتی بالا، ناهماهنگی میان واحدهای درونسازمانی و حتی وقوع تقلبمیتواند کارایی کل سیستم را تضعیف کرده و منجر به کاهشاعتماد بیمهگذاران شود. در شرایطی که رقابت در صنعت بیمهافزایش یافته و انتظارات مشتریان نسبت به خدمات سریع، دقیق و شفاف بالا رفته است، بیمه گران ناگزیرند بهسوینوسازی زیرساختهای عملیاتی خود گام بردارند. یکی ازمهمترین مسیرهای این نوسازی، بهرهگیری از فناوریهای نوینبهویژه در حوزه هوش مصنوعی است. ظهور و توسعه فناوریهایی نظیر یادگیری ماشین(Machine Learning)، کاوش کلان داده ها (Big Data Analytics)، پردازش زبان طبیعی (Natural LanguageProcessing)، و بینایی ماشین (Computer Vision)، امکان بازطراحی فرآیندهای رسیدگی به خسارت را بهگونهایفراهم کردهاند که بخش قابلتوجهی از وظایف انسانی بتواند بادقت، سرعت و شفافیت بالاتری بهصورت خودکار انجام شود. بهعنوان مثال، استفاده از الگوریتمهای هوش مصنوعی درتشخیص الگوهای مشکوک در پروندههای خسارت میتواند بهکاهش تقلب کمک کرده و همزمان سرعت رسیدگی به پروندههایعادی را افزایش دهد. مفاهیم پایه فرآیند مدیریت خسارت در صنعت بیمه، از منظر عملیاتی بهچهار مرحله اصلی قابل تفکیک است که هوش مصنوعی (AI) میتواند در هر یک از آنها نقش تسهیلگر، تسریعکننده وبهینهساز ایفا کند. این مراحل شامل اعلام اولیه خسارت، ارزیابی، تصمیمگیری درباره پرداخت و تسویه خسارت است. نخستین مرحله، که با عنوان «اعلام اولیه خسارت» یا FNOL(First Notification of Loss) شناخته میشود، لحظهایستکه بیمهگذار حادثه را به بیمه گر گزارش میدهد. در بسیاری ازموارد این مرحله بهطور سنتی از طریق تماس تلفنی یا مراجعهحضوری انجام میشود که ضمن زمانبر بودن، مستعد بروزخطا و سوءبرداشت نیز هست. در این مرحله هوش مصنوعی ازطریق پیادهسازی ربات گفتگوی هوشمند و فناوریهای پردازشزبان طبیعی میتواند فرآیند جمعآوری دادهها را خودکارسازیکرده، ارتباط اولیه با مشتری را ساده و سریعتر کند و اطلاعاترا در قالبی ساختاریافته برای مراحل بعدی آماده سازد. در گام دوم شرکت بیمه گر به تحلیل مدارک، مستندات، تصاویرو سایر شواهد ارسالشده از سوی بیمهگذار میپردازد. اینمرحله که «ارزیابی خسارت» نام دارد، با استفاده از ابزارهایبینایی ماشین و استخراج خودکار داده (Automated DataExtraction) میتواند دقت تحلیل را افزایش داده و نیاز بهبازبینی دستی را کاهش دهد. برای نمونه تحلیل خودکارتصاویر تصادف یا رسیدهای پزشکی میتواند به ارزیابی فوریمیزان خسارت منجر شود. سومین مرحله تصمیمگیری درباره پذیرش یا رد ادعای خسارتاست. در این بخش الگوی یادگیری ماشین بهویژه یادگیرینظارتشده (Supervised Learning) میتوانند با تکیه بردادههای تاریخی و الگوریتمهای پیشبینیکننده، احتمال تقلبرا شناسایی کرده و تصمیمگیری را با سرعت و دقت بیشتریانجام دهند. این مرحله از حساسترین بخشهای فرآیندرسیدگی به خسارت بهشمار میرود، زیرا ناعادلانه بودن آنمیتواند منجر به نارضایتی شدید مشتری و آسیب به اعتبارشرکت شود. در مرحله چهارم که به «تسویه خسارت» مربوط است، بیمه گراقدام به پرداخت مبلغ مورد تأیید به بیمهگذار مینماید. در اینمرحله هوش مصنوعی با بهرهگیری از موتورهای قوانین (Rule-Based Engines) و سامانههای اتوماسیون میتواند پرداخترا بهصورت خودکار و با حداقل دخالت انسانی اجرا کند. اینسطح از خودکارسازی فرآیند نهتنها بهرهوری را افزایشمیدهد، بلکه خطاهای انسانی و تاخیرهای اداری را نیزبهحداقل میرساند. لذا یکپارچهسازی این فناوریها در فرآیندمدیریت خسارت، شرکتهای بیمه گر را قادر میسازد تاخدماتی سریعتر، دقیقتر و قابل اعتمادتر ارائه دهند. افزون برآن این تحول فناورانه زمینهساز شکلگیری الگوهای نوین درتجربه مشتری، کاهش تقلب، و بازطراحی مدلهای عملیاتیصنعت بیمه خواهد بود. نمونههای بین المللی امروزه تحول دیجیتال در فرآیند مدیریت خسارت با بهرهگیری ازهوش مصنوعی در برخی از کشورهای جهان به شکلهایمتنوعی اجرا شده است. تجربه شرکتهای پیشرو در این حوزهنشان میدهد که پیادهسازی هوشمند فناوریهای نوین، میتواند بهرهوری، دقت و رضایت مشتریان را بهطور چشمگیریافزایش دهد که در ادامه به برخی از آنها اشاره می شود. ایالات متحده شرکت Progressive بهعنوان یکی از نوآورترین شرکتهایبیمه گر در آمریکای شمالی توانسته است با بهرهگیری از رباتهای گفتگوی هوشمند مبتنی بر فناوری پردازش زبان طبیعی وسامانههای بینایی ماشین فرآیند ثبت و ارزیابی خسارت درحوزه بیمه خودرو را بهصورت نیمهخودکار سازماندهی کند. دراین الگو مشتریان میتوانند بهجای مراجعه حضوری یا ارسالمستندات بهصورت سنتی، با بارگذاری تصاویر حادثه و گزارشآن از طریق تلفن همراه مراحل اعلام خسارت را آغاز کنند. سپس سامانه مبتنی بر هوش مصنوعی با تحلیل خودکارتصاویر و تطابق آنها با بانک اطلاعاتی خسارات پیشین، برآورد اولیهای از میزان خسارت ارائه میدهد. این نوآوری باعثشده تا زمان متوسط رسیدگی به پروندههای خسارت از حدود دوهفته به کمتر از یک روز کاهش یابد. آلمان شرکت بیمه گر Allianz تمرکز ویژهای بر بهرهگیری از مدلهاییادگیری نظارتشده برای رفتارکاوی بیمهگذاران در فرآیند اعلامخسارت دارد. در این رویکرد مجموعه وسیعی از دادههایتاریخی شامل نوع خسارت، نحوه ثبت آن، اسناد ارائهشده وسابقه بیمهگذار در الگوهای تحلیلی بارگذاری میشود. اینالگوها قادرند رفتارهای مشکوک (Anomalies) را شناساییکرده و هشدارهای لازم را به کارشناسان بررسی خسارتارسال نمایند. افزایش دقت در کشف تقلب و کاهش مواردپرداخت غیرواقعی از جمله مهمترین دستاوردهای این سیستماست. استفاده از ابزارهای تحلیل الگو و انطباق آماری، سطحاعتماد به دادهها و تصمیمگیری را در این شرکت ارتقاء داده وهزینههای ناشی از تقلب را بهصورت محسوسی کاهش دادهاست. چین شرکت Ping An نمونهای ممتاز از یک الگوی هوشمند وخودکار در مدیریت خسارت ارائه داده است. این شرکت باطراحی و پیادهسازی سامانهای جامع، تمامی مراحل ثبت، ارزیابی، تصمیمگیری و پرداخت خسارت را بدون دخالتمستقیم نیروی انسانی مدیریت میکند. در این سامانه، ازفناوریهای پیشرفتهای همچون شناسایی نوری نویسهها(Optical Character Recognition – OCR)، پردازش صوت(Speech Recognition) و الگوریتمهای یادگیری عمیق(Deep Learning) استفاده شده است. یکی از نقاط قوت اینسیستم، توانایی تحلیل سریع و دقیق محتوای متنی و تصویریدر عرض چند ثانیه است. لذا تسویه بسیاری از خسارات خرددر این شرکت در مدتزمانی کمتر از ۵ دقیقه انجام میشود. این سطح از خودکارسازی نمونه بارز از تحقق اکوسیستمرسیدگی کامل هوشمند در فرآیند خسارت صنعت بیمه مدرناست. هند در کشور هند شرکت Digit Insurance بهعنوان یک بازیگرنوظهور در حوزه اینشورتک موفق به پیادهسازی الگوهایی برایاولویتبندی هوشمند پروندههای خسارت شده است. هدف اینشرکت استفاده از هوش مصنوعی برای طبقهبندی پروندهها براساس سطح ریسک و تخصیص منابع انسانی به مواردپیچیدهتر است. در این ساختار پروندههایی که از سویالگوریتمهای یادگیری ماشین بهعنوان کمریسک و کمپیچیدگیتشخیص داده میشوند، بهصورت خودکار رسیدگی و تسویهمیشوند. این اقدام، باعث آزادسازی ظرفیت کارشناسانانسانی برای رسیدگی دقیقتر به پروندههای مشکوک یاپرریسک شده است. لذا بهرهوری عملیاتی افزایش یافته و سطحرضایت بیمهگذاران نیز بهبود یافته است. فرصتها و مزایای کلیدی با نگاهی به صنعت بیمهکشور هوش مصنوعی بهعنوان یکی از پیشرانهای اصلی تحولهوشمند در صنعت بیمه ظرفیت بالقوهای برای ارتقای کارایی وکیفیت خدمات در بازار ایران نیز دارد. هرچند چالشهایزیرساختی، حقوقی و فرهنگی قابل توجهی در مسیر پیادهسازیاین فناوریها در کشور وجود دارد، اما بررسی مزایای عملیاتیو راهبردی آن میتواند بهعنوان مبنایی برای سیاستگذاری وسرمایهگذاری آیندهنگر در صنعت بیمه کشور قرار گیرد. کاهش چشمگیر زمان رسیدگی به خسارت یکی از مهمترین مزایای پیادهسازی راهکارهای هوشمند، تسریع فرآیند بررسی و تسویه خسارت است. در ساختار سنتیبیمه گری کشور فاصله زمانی میان اعلام خسارت تا دریافتوجه پرداختی ممکن است چندین روز یا حتی هفته بهطولانجامد. اما با بهرهگیری از فناوریهایی نظیر خودکارسازیتصمیمگیری، استخراج هوشمند اطلاعات و ثبت هوشمنددرخواستها این بازه زمانی میتواند به چند ساعت یا حتی چنددقیقه کاهش یابد. این دستاورد، نقشی کلیدی در افزایشرضایت بیمهگذاران و بهبود تجربه مشتری ایفا خواهد کرد. ارتقای دقت تصمیمگیری و کاهش خطای انسانی یکی از مشکلات رایج در نظام مدیریت خسارت در صنعت بیمهکشور وابستگی بالا به ارزیابیهای انسانی و احتمال بروزاشتباهات غیرعمدی در بررسی مدارک و اسناد است. الگوهایمبتنی بر داده و یادگیری ماشین این قابلیت را دارند که باتحلیل انبوهی از دادههای گذشته و فعلی تصمیمات دقیقترینسبت به پذیرش یا رد خسارت ارائه دهند. کاهش خطایانسانی، نهتنها موجب ارتقای عدالت در پرداخت خساراتمیشود، بلکه ریسک شکایات حقوقی را نیز کاهش میدهد. صرفهجویی در هزینههای عملیاتی فرآیندهای دستی و تکراری مانند ورود اطلاعات، بررسی اولیهمستندات یا مکاتبات متعدد با بیمهگذار، سهم قابل توجهی ازمنابع انسانی و مالی شرکتهای بیمه را مصرف میکنند. بهرهگیری از الگوریتمهای اتوماسیون فرآیندهای سازمانی اینامکان را فراهم میکند که بسیاری از این مراحل بدون دخالتمستقیم نیروی انسانی انجام شوند. نتیجه این تحول، کاهشهزینههای ثابت عملیاتی، آزادسازی ظرفیت نیروی انسانی برایفعالیتهای ارزشآفرینتر و افزایش بهرهوری در سطح کلاناست. افزایش کشف تقلب در پروندههای خسارت یکی از آسیبپذیرترین نقاط در چرخه بیمهای امکانسوءاستفاده یا جعل مدارک در فرآیند دریافت خسارت است. بسیاری از شرکتهای بیمه گر فاقد سازوکارهای تحلیلیمنسجم برای شناسایی الگوهای غیرعادی و کشف تقلب هستند. استفاده از مدلهای تشخیص ناهنجاری مبتنی بر یادگیریماشین این امکان را فراهم میکند که با تحلیل الگوهای رفتاریبیمهگذاران، موارد مشکوک شناسایی شده و مورد بررسیدقیقتری قرار گیرند. این رویکرد نهتنها به بهبود عدالت درپرداخت خسارت کمک میکند، بلکه از اتلاف منابع مالی نیزجلوگیری مینماید. توسعه خدمات شخصیسازیشده برای بیمهگذاران فناوری هوش مصنوعی این ظرفیت را دارد که با تحلیل دقیقویژگیهای فردی و الگوهای رفتاری هر بیمهگذار، پیشنهادهایسفارشی در زمینه مدیریت خسارت و انتخاب بستههای پوششیارائه دهد. به عنوان نمونه بیمه شدگان دارای سوابق خسارتاندک میتوانند از اولویت رسیدگی سریعتر یا نرخهای تخفیفیبهرهمند شوند. این سطح از شخصیسازی موجب ارتقای حستعلق مشتری به شرکت بیمه، افزایش وفاداری و تقویت برند دربازار رقابتی خواهد شد. چالشها و ملاحظات پیادهسازی هوش مصنوعی درصنعت بیمه کشور با وجود ظرفیتها و فرصتهای بیشمار هوش مصنوعی (AI) در بهینهسازی فرآیندهای مدیریت خسارت، صنعت بیمه کشوربا مجموعهای از چالشها و محدودیتهای خاص مواجه است کهلازم است پیش از هرگونه سرمایهگذاری گسترده و اجرایی شدنپروژههای فناورانه به دقت مورد توجه قرار گیرند. این چالشهادر سه حوزه کلیدی شامل زیرساخت های دادهای، چارچوبهایقانونی و مسائل فرهنگی و سازمانی قابل دستهبندی هستند. محدودیت زیرساخت های دادهای و کیفیت دادهها یکی از مهمترین پیشنیازهای بهرهبرداری موفق از هوشمصنوعی، دسترسی به دادههای کامل، صحیح، بهروز وساختاریافته است. در صنعت بیمه کشور به دلیل پراکندگیدادهها در سیستمهای مختلف، فقدان استانداردهای یکپارچه وکیفیت پایین دادههای ثبتشده، اجرای مدلهای پیشرفتهیادگیری ماشین با چالش مواجه است. دادههای ناقص یاناهماهنگ منجر به ایجاد الگوهای نادرست یا با دقت پایین شدهو اعتماد کاربران به سامانههای هوشمند را کاهش میدهد. بنابراین توسعه یک راهبرد دادهمحور و ایجاد بسترهای فناوریاطلاعات همگر از ضرورتهای اصلی است که باید با رویکردیملی و بینبخشی دنبال شود. چالشهای حقوقی و چارچوبهای نظارتی در حوزه بیمه علاوه بر الزامات فنی، چارچوب قانونی و نظارتینقش تعیینکنندهای در موفقیت یا شکست پروژههای مبتنی برهوش مصنوعی ایفا میکند. محدودیت قوانین شفاف و بهروز درزمینه حفاظت از دادههای شخصی، مسوولیتپذیریالگوریتمها، شفافیت تصمیمات مبتنی بر AI و مسائل حریمخصوصی از جمله موانع کلیدی در مسیر توسعه هوشمندسازیدر صنعت بیمه کشور است. علاوه بر این فقداندستورالعملهای مشخص در خصوص نحوه رسیدگی بهاعتراضات مشتریان نسبت به تصمیمات گرفته شده توسطسامانههای هوشمند، میتواند منجر به بروز مشکلات حقوقی وکاهش اعتماد عمومی شود. لذا لازم است نهادهای نظارتی وقانونگذار با همکاری فعالان صنعت، چارچوبهای قانونی وسیاستگذاریهای منسجمی تدوین کنند. مقاومت سازمانی و فرهنگی هوشمندسازی و ورود فناوریهای نوین به فرایندهای سنتی، نیازمند تغییرات بنیادین در ساختارهای سازمانی، فرهنگ کاریو نگرش نیروی انسانی است. در صنعت بیمه ایران، مقاومتهای داخلی به دلیل ترس از جایگزینی نیروی انسانی، نگرانی از شفافیت بیش از حد عملیات و فقدان آموزشهایتخصصی، از جمله موانع فرهنگی جدی محسوب میشوند. برای غلبه بر این چالش، ضروری است برنامههای آموزشی وتوانمندسازی کارکنان با محوریت فناوریهای هوش مصنوعی ومزایای آن تدوین شود و همزمان فرهنگ سازمانی به سمتپذیرش نوآوری و یادگیری مستمر هدایت گردد. پیچیدگیهای فنی و چالشهای پیادهسازی پیادهسازی پروژههای هوش مصنوعی در حوزه مدیریت خسارتمستلزم هماهنگی مقتضی میان سیستمهای قدیمی، دادههایمتنوع و فناوریهای جدید است. محدودیت در دسترسی بهنیروهای متخصص با تجربه در زمینه AI و همچنین کمبودزیرساختهای فناوری اطلاعات بروز باعث کندی روند توسعه وافزایش هزینههای پروژه میشود. از سوی دیگر پیچیدگیالگوریتمهای یادگیری عمیق و عدم شفافیت کافی در منطقتصمیمگیری آنها میتواند منجر به چالشهای اعتماد و پذیرشاین سیستمها توسط کاربران نهایی گردد. پیشنهادهای راهبردی و سخن پایانی تحول فناوری در صنعت بیمه به ویژه بهکارگیری هوش مصنوعی(AI) در مدیریت خسارت توانسته است چشماندازی نوین برایارتقای کیفیت خدمات، کاهش هزینهها و بهبود رضایت بیمهگذارانایجاد کند. بررسی چارچوب مفهومی و تجارب بین المللی نشانمیدهد که فناوریهای نوین مانند یادگیری ماشین، پردازش زبانطبیعی و بینایی ماشین ظرفیت قابلتوجهی در بهینهسازیفرآیندهای رسیدگی به خسارت دارند و این موضوع فرصتیطلایی برای صنعت بیمه کشور محسوب میشود. لذا با توجه بهوضعیت موجود و موانع ساختاری، حقوقی، فرهنگی و فنیپیشنهادهای راهبردی زیر جهت تسریع روند بهرهبرداری اثربخشاز هوش مصنوعی در مدیریت خسارت صنعت بیمه کشور ارائه میگردد: ۱. توسعه زیرساختهای دادهای منسجم وباکیفیت: ایجاد بانکهای داده ساختاریافته واستانداردسازی فرآیندهای جمعآوری، ذخیره و پردازشدادهها زیربنای پیادهسازی موفق الگوهای هوشمصنوعی است. ۲. تدوین و ارتقای چارچوبهای قانونی و نظارتی: تنظیم قوانین شفاف در زمینه حفاظت دادههایشخصی، شفافیت الگوریتمی و مسوولیتپذیریسیستمهای مبتنی بر AIموجب افزایش اعتماد عمومیو تضمین حقوق بیمهگذاران خواهد شد. ۳. آموزش و توانمندسازی نیروی انسانی: سرمایهگذاری در آموزش تخصصی کارکنان بیمه درحوزه فناوریهای نوین و فرهنگسازی جهت پذیرشنوآوری از ارکان کلیدی موفقیت تحول دیجیتال است. ۴. ترویج همکاریهای بینبخشی و مشارکت بااستارتاپها: ایجاد اکوسیستم نوآوری با همکاریمیان شرکتهای بیمه گر، پژوهشکده ها، دانشگاهها وشرکتهای فنآورمحور میتواند به تسریع توسعه وپیادهسازی راهکارهای هوشمند کمک کند. ۵. اجرای پروژههای آزمایشی و ارزیابی مستمر: پیادهسازی پروژههای آزمایشی در مقیاس کوچک، پایش نتایج و اصلاحات مستمر، راهکاری موثر برایکاهش ریسک و بهبود مستمر راهبردها است. کلام آخر اینکه هوش مصنوعی نه یک هدف مستقل بلکه ابزاریراهبردی در خدمت ارتقای کارایی، شفافیت و عدالت در صنعتبیمه کشور است. بهرهبرداری هوشمندانه و مبتنی بر برنامهریزیدقیق از این فناوری میتواند زمینهساز تحولی بنیادین در الگوهایعملیاتی، تجربه مشتری و ساختار رقابتی بازار بیمه کشور باشد.
۲۷تیر

📌تعامل و بازدیدهای میدانی بیمه دانا
با صندوق بازنشستگی کشوری برای ارتقای خدمات بیمهای در گلستان 🔸در راستای بهبود کیفیت خدمات بیمهای به بازنشستگان کشوری، نشست هماندیشی مشترکی با حضور مدیران ارشد بیمه دانا، صندوق بازنشستگی کشوری و شرکت ارزیاب خسارت ایرانیان پوشش در گرگان برگزار شد. 🔹 نشست هماندیشی مشترکی با حضور علی آفرین، مدیر پروژه صندوق بازنشستگی کشوری بیمه […]
۲۵تیر

🇮🇷
📌پویش ایران برای ایران همراه با پوشش خطر جنگ 🔸شرکت سهامی بیمه ایران در راستای عمل به مسئولیتهای اجتماعی خود و با هدف ایجاد آرامش خاطر برای هموطنان عزیز کشورمان، طرح «ایران برای ایران» را در تیر و مرداد سال جاری اجرا می کند. 🔹️به گزارش روابط عمومی بیمه ایران، در پی حوادث اخیر و […]
۲۵تیر

⭕️ رئیس کل بیمه مرکزی در جریان بازدید از خبرگزاری ایرنا مطرح کرد:
همراهی فعالانه صنعت بیمه با مردم در حوادث اخیر پوشش بیمه جنگی در بیمهنامههای کشور وجود ندارد اما در جنگ دوازده روزه اخیر تمامی شرکتهای بیمه با انگیزه همدلی و همراهی با زیاندیدگان، استثنای جنگ را از پوشش بیمه درمان برداشتند. به گزارش اداره کل روابط عمومی و امور بینالملل بیمه مرکزی، پرویز خوشکلام خسروشاهی […]
۲۵تیر

اعلام جزئیات بیمه زائران اربعین از سوی بیمه معلم
در پی انتخاب بیمه معلم به عنوان بیمهگر اربعین ۱۴۰۴، این شرکت جزئیات بیمه زائران اربعین برای سال جاری را اعلام کرد. به گزارش بیمه۲۴، بسته بیمهای سال جاری با حق بیمه ۱۱۵ هزار تومان بههمراه ۲۵ هزار تومان هزینه خدمات درمانی جمعیت هلال احمر ارائه میشود. همچنین خدمات بیمهای بیمه معلم به زائران اربعین از […]
۲۴تیر

📌آغاز کمپین «ایران برای ایران» توسط شرکت بیمه ایران استان قزوین
🔸با هدف ارتقاء سطح خدمات بیمهای نخستین نشست کمپین “ایران برای ایران” به منظور بررسی راهکارها و اهداف جهت هم افزایی و تبادل نظر با حضور مدیر کل ،معاونین و اعضای هیات مدیره انجمن صنفی نمایندگان استان قزوین روز دوشنبه برگزار گردید. 🔹مدیر کل بیمه ایران استان قزوین در این جلسه ضمن تشکر از طرح […]
۲۴تیر

⭕️ عملکرد بازار بیمه در سهماهه ابتدایی ۱۴۰۴:
سهم بیمههای درمان به طور چشمگیری افرایش یافته است عملکرد سهماهه نخست بازار بیمه در سال ۱۴۰۴ از رشد قابل توجه سهم بیمههای درمان و تغییر در ترکیب رشتههای بیمهای حکایت دارد و در عین حال، نسبت خسارت بیش از شش واحد افزایش داشته است. به گزارش اداره کل روابط عمومی و امور بینالملل بیمه […]
- « برگهٔ پیشین
- 1
- …
- 61
- 62
- 63
- 64
- 65
- …
- 203
- برگهٔ بعد »
صدور نزدیک به ۱۸ هزار بیمهنامه «جام» در بیمه آسیا
مدیر بیمههای آتشسوزی بیمه آسیا از صدور ۱۷ هزار و ۹۶۹ فقره بیمهنامه «جام» خبر داد و سهولت خرید، دسترسی برخط و تنوع پوششهای قابل انتخاب را از مهمترین عوامل استقبال بیمهگذاران از این طرح عنوان کرد. به گزارش روابط عمومی بیمه آسیا، محمدرضا میرزایی دوستان، مدیر بیمههای آتشسوزی بیمه آسیا در گفتوگو با روابط […]
استقبال شرکت های بیمهای از نخستین نشست مشترک با پژوهشکده بیمه؛
تأکید رئیس پژوهشکده بیمه بر تقویت ارتباط با شرکتهای بیمه برای حل مسائل صنعت نخستین نشست تخصصی، فنی و حرفهای پژوهشکده بیمه با نمایندگان شرکتهای بیمه، با هدف شناسایی مسائل و نیازهای واقعی صنعت بیمه در حوزههای پژوهش، فناوری و آموزش و با تأکید بر توسعه تعامل مستقیم و مستمر میان پژوهشکده و شرکتهای بیمه […]
گامی در مسیر خلق ارزش برای مشتریان؛تفاهمنامه همکاری بیمه رازی و بانک کشاورزی امضا شد
تفاهمنامه همکاری میان شرکت بیمه رازی و بانک کشاورزی با هدف توسعه تعاملات بانکی و بیمهای، ارتقای سطح خدمات به مشتریان و بهرهگیری از ظرفیتهای متقابل دو مجموعه به امضا رسید به گزارش روابط عمومی و تبلیغات بیمه رازی، این تفاهمنامه با حضور و امضای دکتر شادی سلامت – مدیرعامل شرکت بیمه رازی و وهب […]
آخرین اخبار
۱۳مهر
صدور نزدیک به ۱۸ هزار بیمهنامه «جام» در بیمه آسیا
مدیر بیمههای آتشسوزی بیمه آسیا از صدور ۱۷ هزار و ۹۶۹ فقره بیمهنامه «جام» خبر داد و سهولت خرید، دسترسی برخط و تنوع پوششهای قابل انتخاب را از مهمترین عوامل استقبال بیمهگذاران از این طرح عنوان کرد. به گزارش روابط عمومی بیمه آسیا، محمدرضا میرزایی دوستان، مدیر بیمههای آتشسوزی بیمه آسیا در گفتوگو با روابط […]
۱۲مهر
استقبال شرکت های بیمهای از نخستین نشست مشترک با پژوهشکده بیمه؛
تأکید رئیس پژوهشکده بیمه بر تقویت ارتباط با شرکتهای بیمه برای حل مسائل صنعت نخستین نشست تخصصی، فنی و حرفهای پژوهشکده بیمه با نمایندگان شرکتهای بیمه، با هدف شناسایی مسائل و نیازهای واقعی صنعت بیمه در حوزههای پژوهش، فناوری و آموزش و با تأکید بر توسعه تعامل مستقیم و مستمر میان پژوهشکده و شرکتهای بیمه […]
۱۲مهر
گامی در مسیر خلق ارزش برای مشتریان؛تفاهمنامه همکاری بیمه رازی و بانک کشاورزی امضا شد
تفاهمنامه همکاری میان شرکت بیمه رازی و بانک کشاورزی با هدف توسعه تعاملات بانکی و بیمهای، ارتقای سطح خدمات به مشتریان و بهرهگیری از ظرفیتهای متقابل دو مجموعه به امضا رسید به گزارش روابط عمومی و تبلیغات بیمه رازی، این تفاهمنامه با حضور و امضای دکتر شادی سلامت – مدیرعامل شرکت بیمه رازی و وهب […]