اخبار ویژه
 صدور نزدیک به ۱۸ هزار بیمهنامه «جام» در بیمه آسیا
استقبال شرکت های بیمهای از نخستین نشست مشترک با پژوهشکده بیمه؛
گامی در مسیر خلق ارزش برای مشتریان؛تفاهمنامه همکاری بیمه رازی و بانک کشاورزی امضا شد
📌حضور بیمه تعاون در همایش روز صنعت و معدن آذربایجان شرقی
به مناسبت هفته دفاع مقدس انجام شد
📌تله «کمبیمهگی» در طوفان تورم؛ چرا سرمایه بیمهنامهها آب میرود و شبکه فروش چه مسئولیتی دارد؟
📌معمای سودآوری در دوران تورم؛ چرا رشد حقبیمه صادره نباید مدیران بیمه را فریب دهد؟
📌نمایه پژوهشکده بیمه در پایگاه داده جامعه مدنی اداره امور اقتصادی و اجتماعی سازمان ملل متحد (UN DESA) ثبت شد

صدور نزدیک به ۱۸ هزار بیمهنامه «جام» در بیمه آسیا
مدیر بیمههای آتشسوزی بیمه آسیا از صدور ۱۷ هزار و ۹۶۹ فقره بیمهنامه «جام» خبر داد و سهولت خرید، دسترسی برخط و تنوع پوششهای قابل انتخاب را از مهمترین عوامل استقبال بیمهگذاران از این طرح عنوان کرد. به گزارش روابط عمومی بیمه آسیا، محمدرضا میرزایی دوستان، مدیر بیمههای آتشسوزی بیمه آسیا در گفتوگو با روابط […]
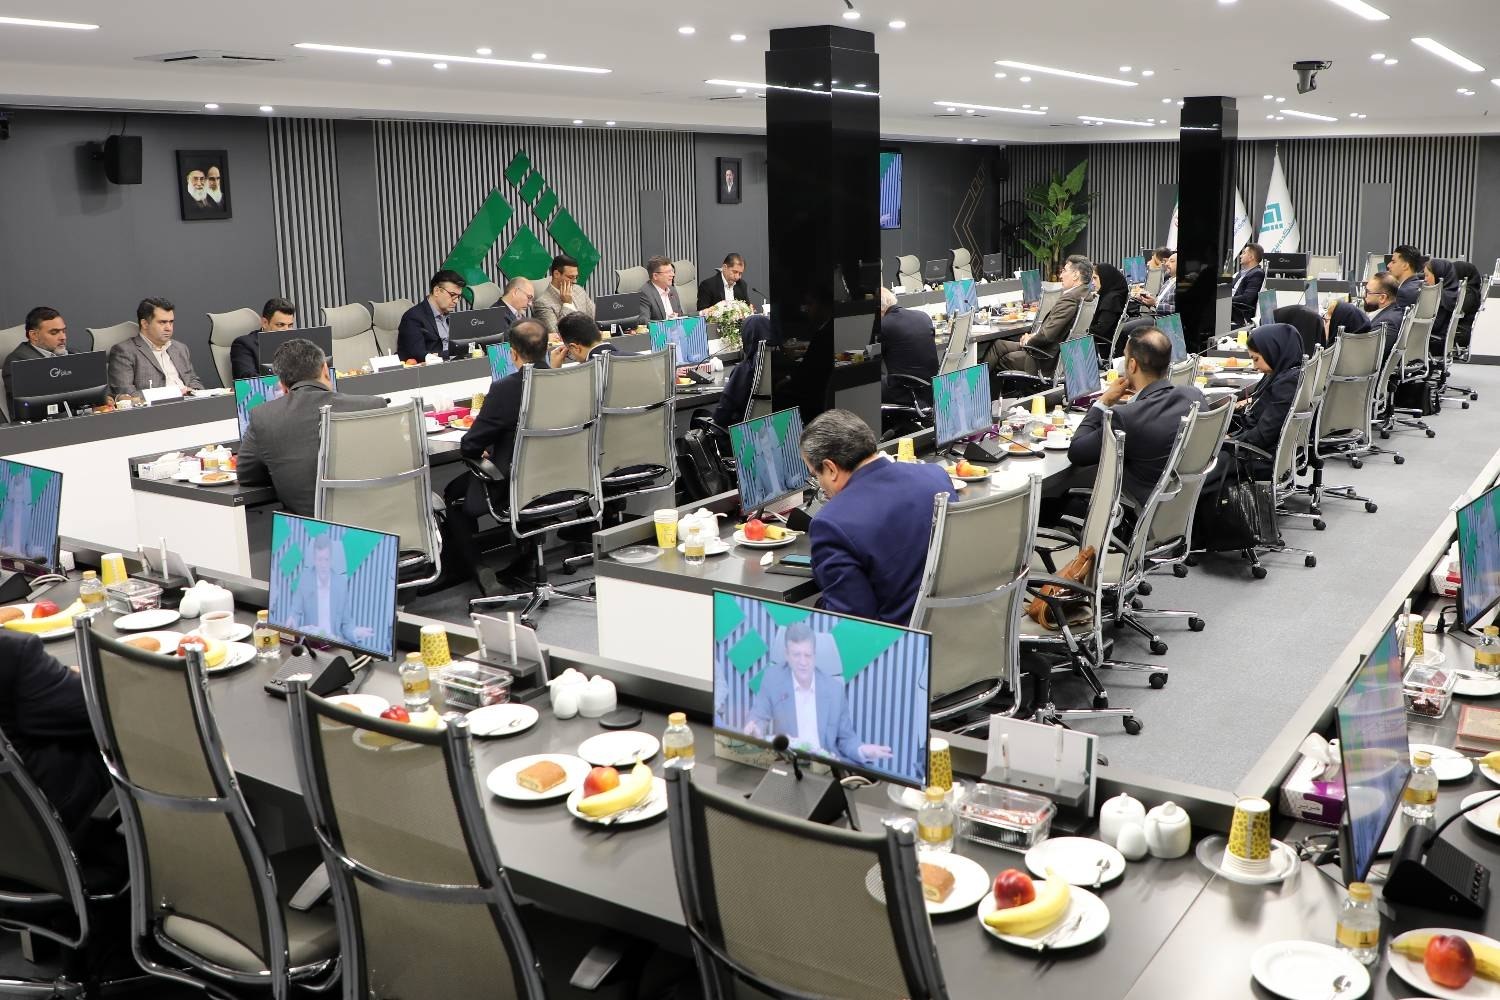
استقبال شرکت های بیمهای از نخستین نشست مشترک با پژوهشکده بیمه؛
تأکید رئیس پژوهشکده بیمه بر تقویت ارتباط با شرکتهای بیمه برای حل مسائل صنعت نخستین نشست تخصصی، فنی و حرفهای پژوهشکده بیمه با نمایندگان شرکتهای بیمه، با هدف شناسایی مسائل و نیازهای واقعی صنعت بیمه در حوزههای پژوهش، فناوری و آموزش و با تأکید بر توسعه تعامل مستقیم و مستمر میان پژوهشکده و شرکتهای بیمه […]
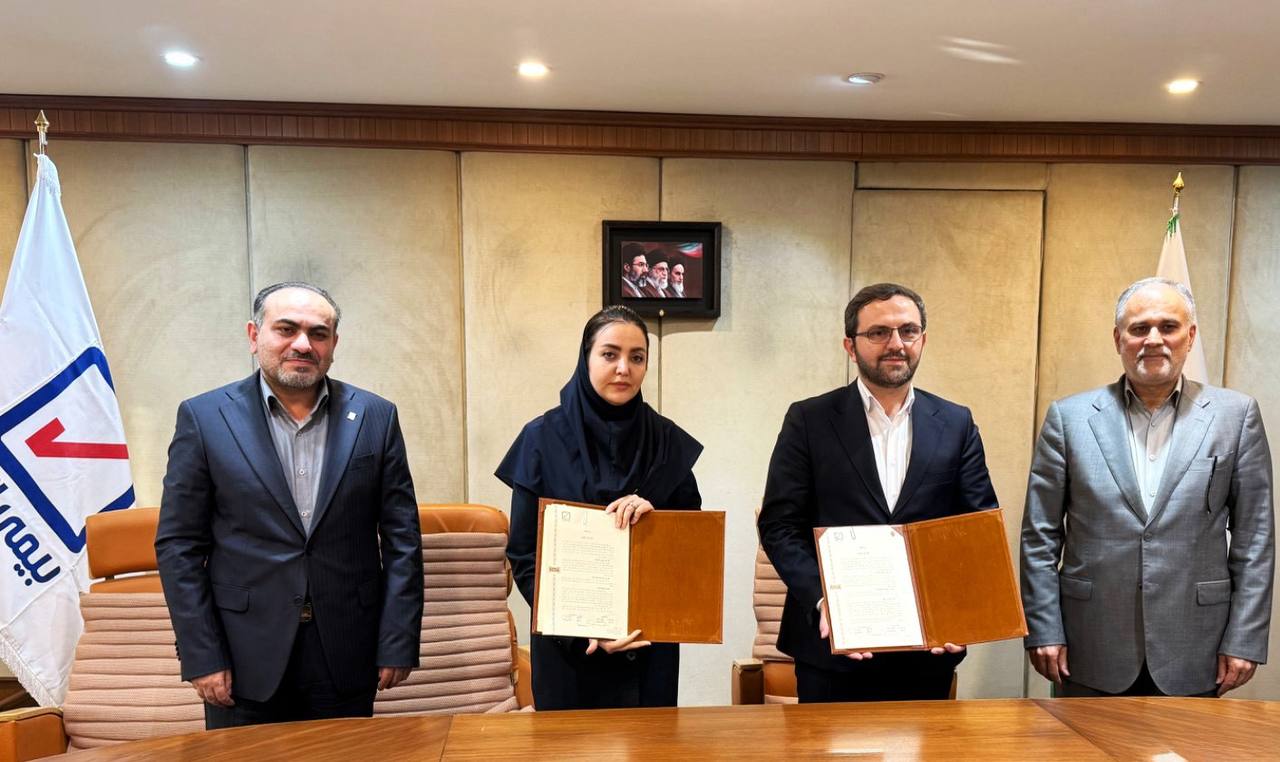
گامی در مسیر خلق ارزش برای مشتریان؛تفاهمنامه همکاری بیمه رازی و بانک کشاورزی امضا شد
تفاهمنامه همکاری میان شرکت بیمه رازی و بانک کشاورزی با هدف توسعه تعاملات بانکی و بیمهای، ارتقای سطح خدمات به مشتریان و بهرهگیری از ظرفیتهای متقابل دو مجموعه به امضا رسید به گزارش روابط عمومی و تبلیغات بیمه رازی، این تفاهمنامه با حضور و امضای دکتر شادی سلامت – مدیرعامل شرکت بیمه رازی و وهب […]
📌حضور بیمه تعاون در همایش روز صنعت و معدن آذربایجان شرقی
🔸بیمه تعاون با برپایی غرفه در همایش بزرگداشت روز صنعت و معدن آذربایجان شرقی، ضمن معرفی ظرفیتها و خدمات بیمهای خود، با مسئولان، صاحبان صنایع و فعالان اقتصادی استان درباره نیازهای بیمهای بخش تولید و زمینههای همکاری گفتوگو کرد. 🔹به گزارش روابط عمومی بیمه تعاون، همایش بزرگداشت روز صنعت و معدن آذربایجان شرقی روز پنجشنبه […]
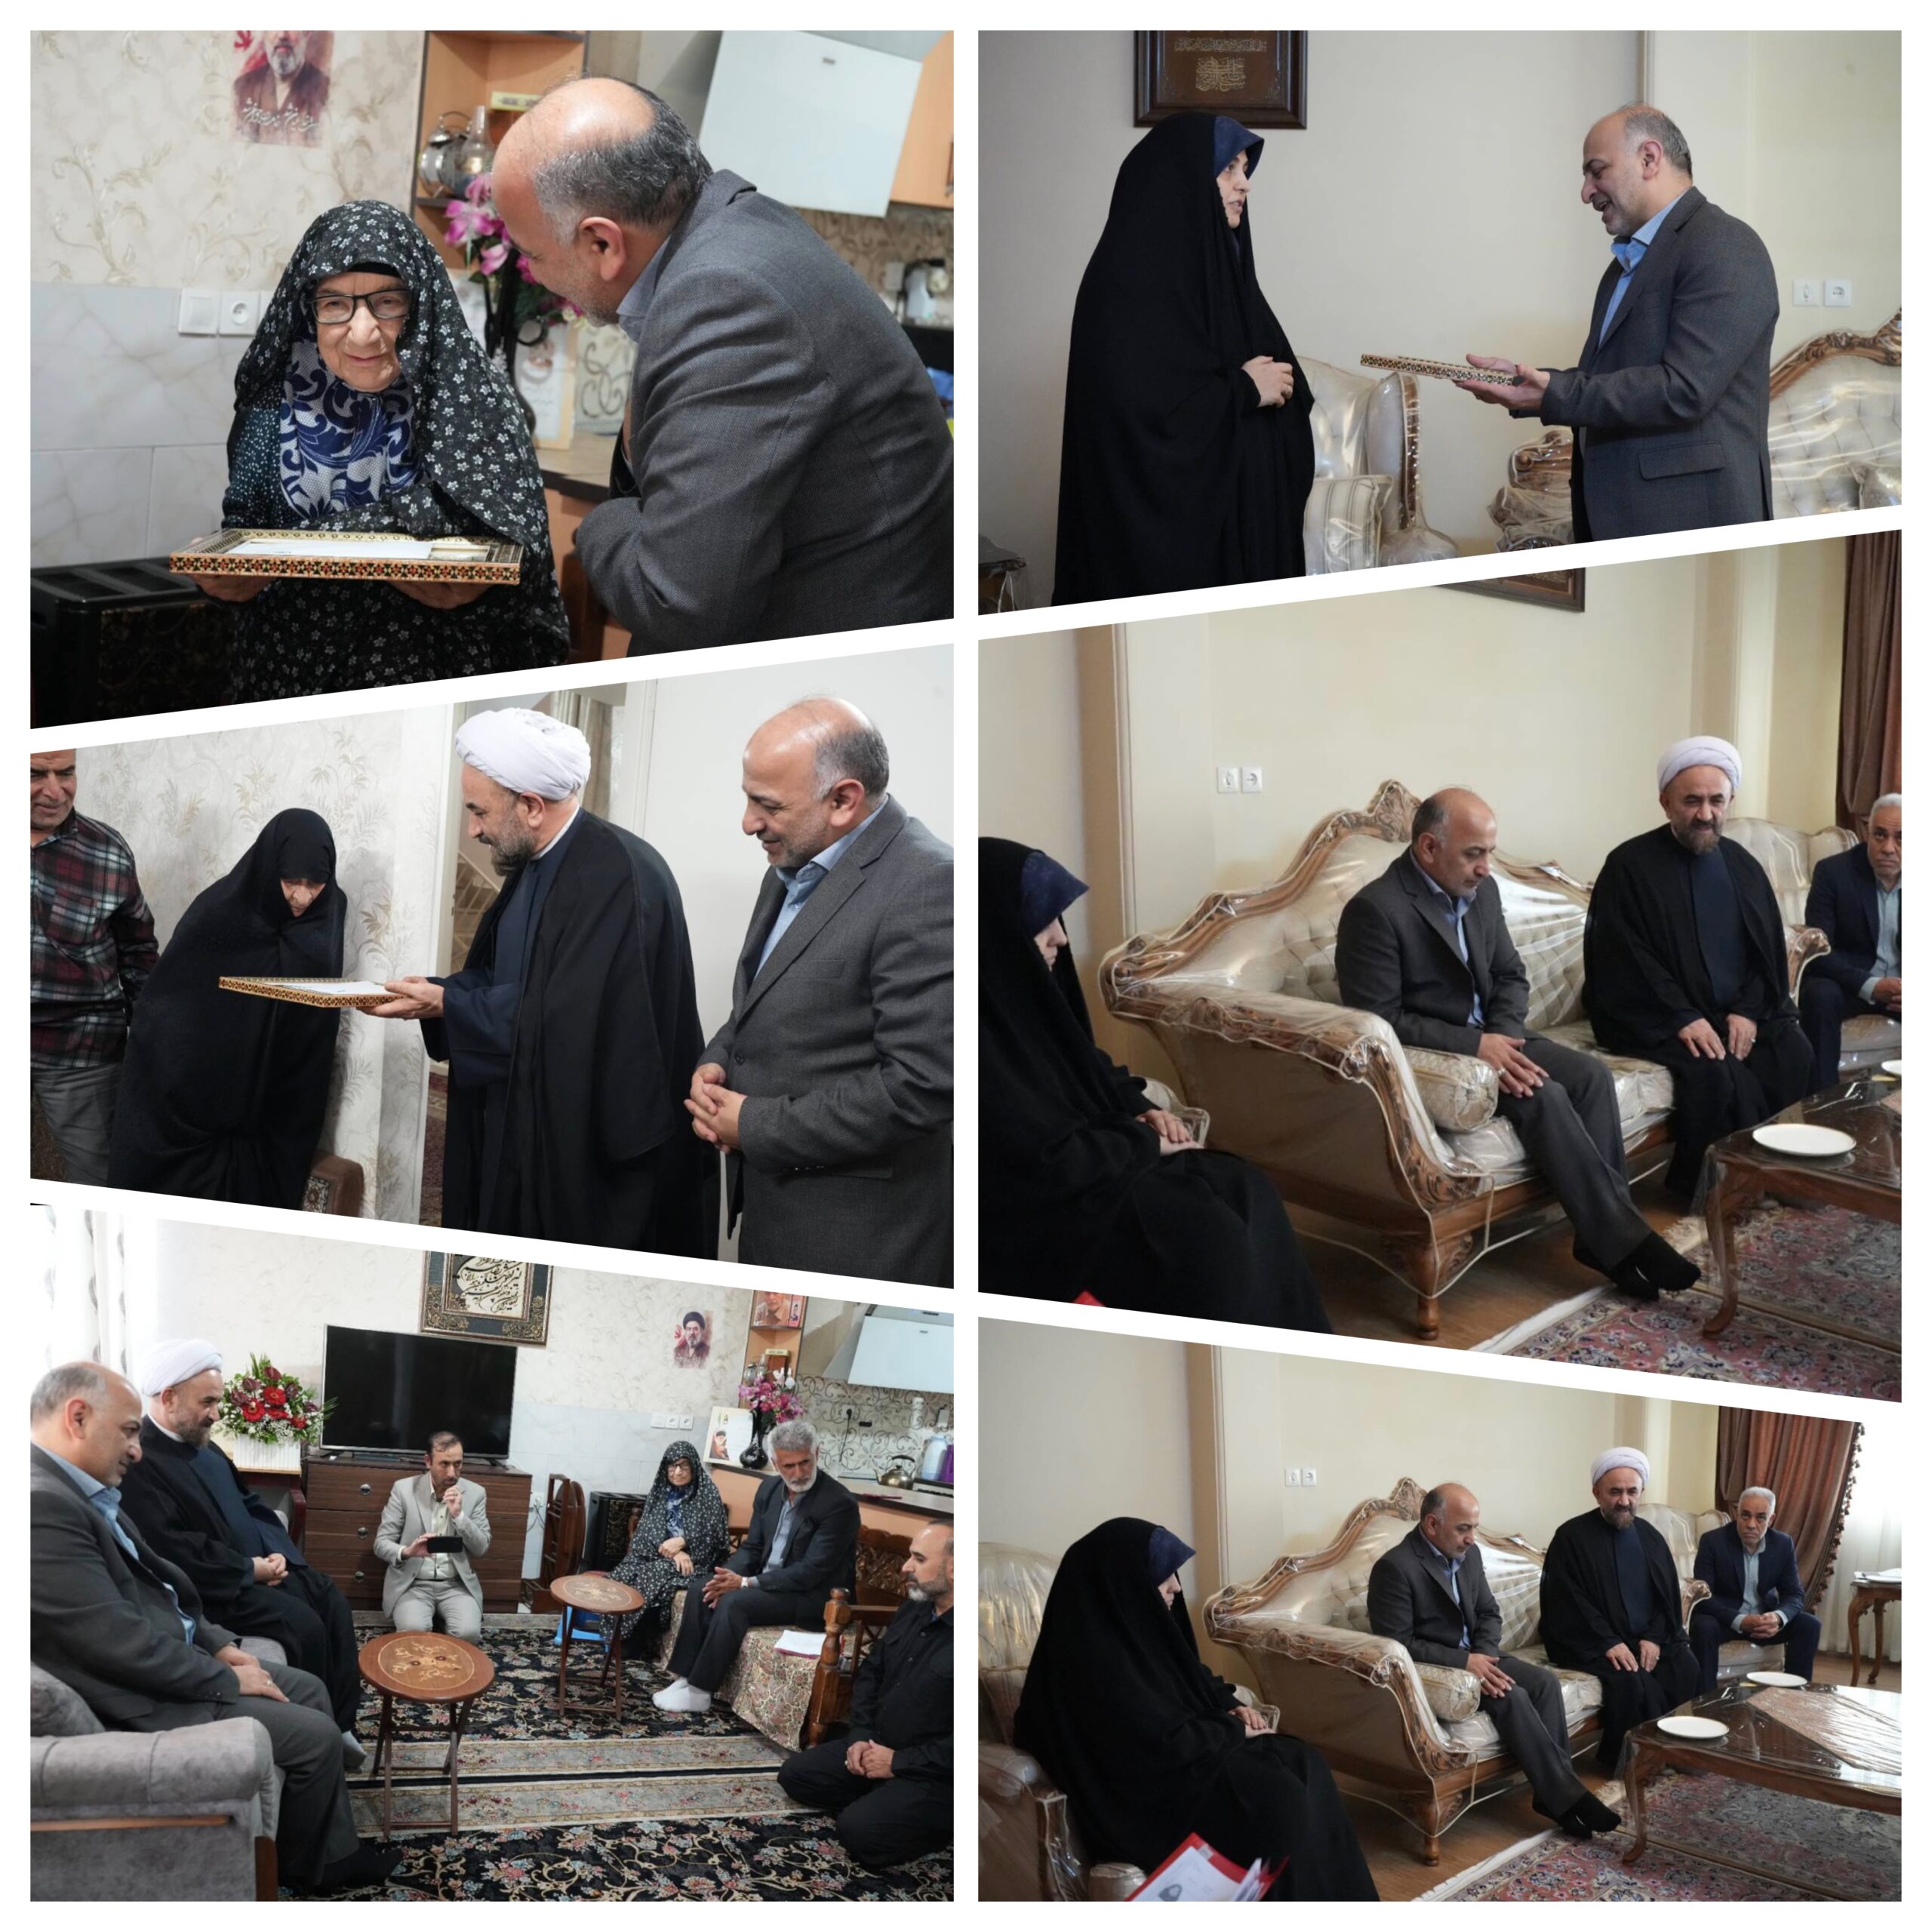
به مناسبت هفته دفاع مقدس انجام شد
📌از سرکشی به خانواده معظم شهدا تا بوسه بر چادر مادر شهیدمدیرعامل بیمه دی ،عصر امروز دوشنبه با حضور در منزل سه خانواده شهید ، ضمنبررسی وضعیت درمانی آنان ، سلام معاون رییس جمهور و رییس بنیاد شهید را به آنان ابلاغ کرد.🔹به گزارش روابط عمومی بیمهدی، ساعت ۱۵ یک روز پاییزی به یکی از […]

دبیرکل سندیکای بیمهگران ایران: وجود فضای صمیمانه، عامل اصلی موفقیت بیمه ملت است
ادامه نوشته
آخرین مطالب
۱۳مهر

📌 وحید غفوری سرپرست شعبه آذربایجان شرقی بیمه سرمد شد
🔸 به گزارش بیمه۲۴، در آیین معارفه وحید غفوری سرپرست جدید شعبه بیمه سرمد در استان آذربایجان شرقی که با حضور بزرگزاده معاون بازاریابی و شبکه فروش، فرشباف مدیر شعب و شبکه فروش و کارکنان شعبه آذربایجان شرقی بیمه سرمد در محل شعبه برگزار شد، بر لزوم همافزایی میان شبکه بانکی و بیمهای و ارائه […]
۱۳مهر

📌 تاکید قائم مقام مدیرعامل شرکت بیمه سامان بر گسترش خدمات آنلاین
🔸قائم مقام مدیرعامل شرکت بیمه سامان اعلام کرد که در صورت اعلام و ثبت خسارت بیمه های اتومبیل تا سقف ۲۰۰ میلیون ریال، مبلغ خسارت همان روز به حساب بیمه گذار واریز میشود. 🔹️به گزارش روابط عمومی شرکت بیمه سامان، شیما آراء در مراسم افتتاحیه محل جدید شعبه تخصصی خسارت اتومبیل در پارک سوار بیهقی […]
۱۳مهر

📌 رشد پایدار بیمه آسیا در شهریور ۱۴۰۴؛ ثبت تراز مثبت در عملکرد ماهانه و ششماهه
🔸به گزارش بیمه۲۴ ،شرکت بیمه آسیا در آخرین گزارش فعالیت ماهانه خود که مربوط به دوره یکماهه منتهی به ۳۱ شهریور ۱۴۰۴ است، عملکردی رو به رشد و فراتر از سال قبل را به نمایش گذاشت. 🔹طبق دادههای منتشرشده، این شرکت طی شهریورماه ۱۴۰۴ از محل فروش حق بیمه، درآمدی معادل ۴۶,۸۸۷,۸۲۲ میلیون ریال […]
۱۳مهر

📌افزایش سرمایه ۲۱۳ درصدی بیمه پارسیان؛ گامی برای تقویت توانگری مالی
🔸شرکت بیمه پارسیان در تازهترین اقدام مالی خود، مدارک و مستندات افزایش سرمایه را ارائه کرده است: – سرمایه فعلی: ۱۶,۰۰۰,۰۰۰ میلیون ریال – سرمایه جدید پس از افزایش: ۵۰,۰۰۰,۰۰۰ میلیون ریال – تعداد سهام جدید قابل انتشار: ۳۴ میلیارد سهم – درصد افزایش سرمایه: ۲۱۳٪ – مبلغ افزایش سرمایه: […]
۱۲مهر

📌 غرفه بیمه سرمد؛ محل گفتوگوی صنعت، بانک و بیمه در نمایشگاه اردبیل
🔸 به گزارش بیمه۲۴، این شرکت با همت شعبه اردبیل بیمه سرمد با حضور فعال در دومین نمایشگاه تخصصی بتن آماده، قطعات بتنی، سیمان، ماشینآلات و صنایع وابسته که از هشتم لغایت یازدهم مهرماه در محل نمایشگاه بینالمللی استان اردبیل در حال برگزاری است، بار دیگر نقش خود را در حمایت از صنایع کلیدی کشور […]
۱۲مهر

بیمههای خُرد و اجتماعی در برابر تغییرات اقلیمی
دکتر وحید نوبهار، دکتر محسن امیری پدیده تغییر اقلیم (Climate Change) مشتمل بر افزایش دمایجهانی، تشدید خشکسالی، وقوع سیلهای ویرانگر و افزایششدت بلایای طبیعی، بیشترین اثرات خود را بر جوامعی بر جایگذاشته که در خط مقدم آسیبپذیری همانند کشاورزان، کارگرانفصلی، ساکنان مناطق حاشیهای و خانوارهای کمدرآمد قراردارند.. این گروهها اغلب فاقد ذخایر مالی کافی و دسترسی بهابزارهای رسمی مدیریت ریسک هستند و در مواجهه با خساراتاقلیمی، دچار فقر مضاعف (Poverty Trap) میشوند. ازمهمترین ابزارهای مالی ـ اجتماعی برای تقویت تابآوری اینگروهها، طراحی بیمههای خرد (Microinsurance) و بیمههایاجتماعی (Social Insurance) است. بیمههای خرد باحقبیمههای پایین و پوششهای متناسب برای اقشار کمدرآمدطراحی میشوند و بیمههای اجتماعی اغلب به پشتوانه دولتها یانهادهای عمومی با هدف همبستگی اجتماعی و کاهشآسیبپذیری گسترده عمل میکنند. ترکیب این دو سازوکارمیتواند بستر مطمئن برای حمایت از جوامع در برابر پیامدهایتغییر اقلیم فراهم آورد. بیمه خُرد (Microinsurance) نوعی بیمهاست که بهطور خاص برای افراد کمدرآمد طراحی شده و هدف آنکاهش اثرات اقتصادی حوادث طبیعی یا غیرمترقبه بر زندگی اینافراد است. ویژگی اصلی این بیمهها، حقبیمههای کوچک، انعطافپذیری در قرارداد و دسترسی آسان است. همچنین بیمهاجتماعی (Social Insurance) بیمهای است که اغلب توسطدولتها یا سازمانهای عمومی ارائه میشود و بر پایه همبستگی وعدالت اجتماعی طراحی شده است. این نوع بیمه بیشتر باکمکهای یارانهای و منابع عمومی اداره میشود و شامل بیمهسلامت، بازنشستگی، بیکاری یا حمایت در برابر بلایای طبیعیاست. تغییر اقلیم با افزایش فرکانس و شدت ریسک موجبمیشود الگوهای سنتی بیمه کارایی کمتری داشته باشند. ازاینرو توسعه سازوکارهایی مبتنی بر شاخصهای اقلیمی ومشارکت اجتماعی اهمیت مییابد. مزایا و چالش ها بیمههای خرد و اجتماعی در زمینه مقابله با آثار تغییر اقلیمدارای کارکردها و مزایای متعددی هستند که میتوان آنها را ازمنظر اقتصادی، اجتماعی و سیاستگذاری بررسی کرد. مهمتریندستاورد این نوع بیمهها افزایش تابآوری اقتصادی خانوارهایکمدرآمد است. این خانوارها اغلب در صورت وقوع حوادث طبیعیمانند سیل یا خشکسالی، دچار از دست رفتن فوری داراییها ومنابع درآمدی خود میشوند و بازگشت به شرایط عادی برایشانبسیار دشوار است. بیمه بهعنوان یک ساز و کار جبرانی امکانمیدهد که این خانوارها پس از وقوع حادثه سریعتر معیشت خودرا بازسازی کنند و چرخه فعالیت اقتصادیشان دچار وقفه طولانینشود. مزیت دیگر جلوگیری از فقر مضاعف است. در شرایطی کهافراد تحت پوشش بیمه نباشند، ناچار میشوند برای جبرانخسارتهای ناشی از تغییرات اقلیمی داراییهای حیاتی ماننددام، زمین یا ابزار کار خود را بفروشند و همین امر آنان را درمعرض فقر شدیدتر و غیرقابل بازگشت قرار میدهد. بیمههای خردو اجتماعی مانع از این وضعیت میشوند و در واقع نقش سپریدر برابر سقوط بیشتر به ورطه فقر ایفا میکنند. به علاوه بیمههایاجتماعی با تکیه بر سازوکار مشارکت جمعی و تقسیم ریسک درسطح جامعه به تقویت سرمایه اجتماعی منجر میشوند. چنینسازوکاری علاوه بر حمایت مالی، نوعی اعتماد و همکاری متقابلمیان اعضای جامعه ایجاد میکند که خود به افزایش همبستگیاجتماعی و ارتقای سطح انسجام کمک میکند. با رویکرد توسعهپایدار نیز این نوع بیمهها موجب تشویق به سرمایهگذاریهایپایدار میشوند. به عنوان نمونه کشاورزانی که تحت پوشش بیمهخرد هستند، اعتماد بیشتری برای استفاده از بذرها و فناوریهاینوین مقاوم در برابر تغییر اقلیم پیدا میکنند چرا که میدانند درصورت وقوع خسارت، بخشی از زیان آنها جبران خواهد شد. درسطح بینالمللی نیز این سازوکارها ظرفیت بالایی برای جذبحمایتها دارند. بیمههای خرد و اجتماعی میتوانند در چارچوبتوافق پاریس و اهداف توسعه پایدار سازمان ملل متحد بهعنوانابزارهای کلیدی راهبردی مطرح شوند و همین امر موجب جلبمنابع مالی و فنی از سوی سازمانهای بینالمللی و نهادهایکمککننده میشود. با وجود تمامی این کارکردها و مزایا، توسعه وپیادهسازی بیمههای خرد و اجتماعی با مجموعهای از چالشها ومحدودیتها بهرو است. یکی از مهمترین آنها کمبود دادههایدقیق اقلیمی و ریسکی است. طراحی بیمهنامه و تعیین نرخحقبیمه نیازمند دادههای معتبر درباره احتمال وقوع بلایایطبیعی، شدت خسارات و الگوهای اقلیمی است. در بسیاری ازکشورهای در حال توسعه، چنین دادههایی یا وجود ندارند یاپراکنده و ناقصاند و این امر کارایی بیمه را کاهش میدهد. از انسو هزینههای اجرایی بالای این نوع بیمهها مانع بزرگ محسوبمیشود زیرا دسترسی به جوامع پراکنده روستایی و کمدرآمدنیازمند شبکههای توزیع گسترده، آموزش مستمر و نظارت دقیقاست که بار مالی زیادی به شرکتهای بیمه گر و دولتها تحمیلمیکند. سطح نه چندان بالای فرهنگ بیمهای نیز یکی ازمحدودیتهای جدی است. بسیاری از افراد در جوامع آسیبپذیر، آشنایی کافی با مفهوم بیمه ندارند یا آن را بیاعتمادانه مینگرند. این مساله مانع مشارکت گسترده میشود و چرخه اقتصادیبیمههای خرد را مختل میسازد. علاوه بر این توان مالی محدوددولتها نیز بهعنوان چالش دیگر مطرح است. در بسیاری ازکشورها دولتها قادر نیستند یارانه کافی برای حمایت از بیمههایاجتماعی اختصاص دهند و همین امر دامنه پوشش بیمهای رامحدود میکند. همچنین باید به ریسک اخلاقی (Moral Hazard) اشاره کرد که یکی از نگرانیهای کلاسیک در صنعت بیمه به شمارمیرود. در برخی موارد افراد پس از دریافت پوشش بیمهای ممکناست انگیزه کمتری برای مدیریت ریسک شخصی یا اتخاذرفتارهای پیشگیرانه داشته باشند و همین امر هزینههای کلی طرحرا افزایش دهد. بنابراین اگرچه بیمههای خرد و اجتماعیظرفیتهای بالایی برای کاهش آسیبپذیری در برابر تغییر اقلیمدارند، اما تحقق کامل اهداف آنها مستلزم غلبه بر موانع نهادی، فرهنگی، مالی و اطلاعاتی است. نگاهی به تجارب بین المللی نمونههای موفق جهانی در حوزه بیمههای خرد و اجتماعی، الگویروشن از نحوه مواجهه مؤثر با ریسکهای ناشی از تغییر اقلیمارائه میدهند و نشان میدهند که طراحی هوشمندانه بیمههابهرهگیری از فناوریهای نوین و مشارکت نهادهای دولتی وبینالمللی میتواند اثرات اقتصادی و اجتماعی بلایای طبیعی را بهشکل چشمگیری کاهش دهد. یکی از برجستهترین نمونهها بیمهکشاورزی شاخصمحور در آفریقا (Index-based AgriculturalInsurance) است. این نوع بیمه مبتنی بر شاخصهای عینی وقابل سنجش همانند میزان بارش، دما یا سطح آب ذخیرهشده درسدها طراحی شده است. استفاده از دادههای ماهوارهای وحسگرهای اقلیمی این امکان را فراهم میکند که خسارت بهصورت خودکار محاسبه شود و پرداخت بیمه به سرعت انجام گیرد. این سازوکار نهتنها هزینههای اداری و بررسی خسارت را کاهشمیدهد، بلکه موجب افزایش اعتماد کشاورزان به سیستم بیمهایمیشود چرا که شفافیت و سرعت پرداخت تضمین شده است. تجربه آفریقا نشان میدهد که چنین الگوهایی به ویژه برایکشاورزان خرد و جوامع روستایی که منابع محدودی دارند، میتوانند به طور مؤثری خطر سقوط اقتصادی را کاهش دهند و بهبازسازی سریعتر فعالیتهای اقتصادی کمک کنند. نمونه دیگربرنامه بیمه سلامت اجتماعی در هند تحت عنوان RashtriyaSwasthya Bima Yojana است. این برنامه با تمرکز بر اقشارکمدرآمد، میلیونها نفر را تحت پوشش بیمه سلامت قرار داده و ازطریق یارانههای مستقیم توانسته است دسترسی به خدماتبهداشتی و درمانی را تسهیل کند. اهمیت این طرح فراتر از ارائهخدمات بیمهای است زیرا با کاهش هزینههای درمان، خانوادههایکمدرآمد از فروپاشی مالی ناشی از بیماریهای غیرمنتظرهمحافظت میشوند و سطح تابآوری اقتصادی و اجتماعی آنهاافزایش مییابد. نیز چنین طرحهایی میتوانند الگویسیاستگذاری ملی را تحت تأثیر قرار دهند و دولتها را بهسرمایهگذاری بلندمدت در توسعه بیمههای اجتماعی ترغیب کنند. در سطح بینالمللی صندوقهای منطقهای مانند CaribbeanCatastrophe Risk Insurance Facility نیز نمونهای موفق ازهمافزایی و مدیریت ریسک مشترک ارائه میدهند. کشورهایمنطقه کارائیب با همکاری یکدیگر و با حمایت بانک جهانی، هزینههای ناشی از بلایای طبیعی را به صورت جمعی مدیریتمیکنند. این صندوقها با استفاده از الگوهای ریاضی پیشرفته ودادههای اقلیمی، امکان پیشبینی خسارت و پرداخت سریع رافراهم میکنند و آثار اقتصادی سیلها و طوفانهای شدید بهحداقل میرسد. تجربه کارائیب نشان میدهد که همکاری منطقهایو تقسیم ریسک میان چند کشور میتواند راهکاری مؤثر برایمقابله با محدودیتهای مالی و ظرفیت پایین دولتها باشد و امنیتاقتصادی و اجتماعی جوامع را تقویت کند. در آسیایجنوبشرقی، برنامههای بیمه کشاورزی در فیلیپین نمونهای دیگر ازموفقیت بیمههای خرد است. این برنامهها با مشارکت بانک جهانیو نهادهای دولتی به کشاورزان خرد اجازه میدهند که خساراتناشی از طوفانها و سیلها را تحت پوشش بیمه قرار دهند. استفاده از فناوریهای هوشمند برای ثبت نام، مدیریت قراردادهاو پردازش پرداختها، هزینههای اجرایی را کاهش داده ودسترسی به بیمه را برای جوامع روستایی تسهیل کرده است. اینتجربه نشانگز آنست که ترکیب حمایت دولتی، سرمایه بینالمللی وفناوریهای نوین، میتواند یک الگوی پایدار و قابل تکرار برایسایر کشورهای در حال توسعه فراهم آورد. لذا با نگرش عمیقتر تجارب بین المللی یادشده نشان می دهند کهموفقیت بیمههای خرد و اجتماعی در مقابله با تغییر اقلیم مستلزمسه عامل کلیدی مشتمل بر طراحی محصولات بیمهای مبتنی بردادهها و شاخصهای قابل اعتماد، مشارکت فعال دولتها ونهادهای بینالمللی برای تأمین منابع مالی و فنی و بهرهگیری ازفناوریهای نوین برای کاهش هزینهها و افزایش شفافیت و سرعتپرداختها است. همچنین نمونه های مذکور الگوی قابلاستفادهای برای کشورهایی همانند ایران فراهم میکنند تا بتوانندبا بهرهگیری از تجربیات جهانی، جوامع آسیبپذیر خود را در برابرتغییر اقلیم محافظت کنند. نگاه ویژه به کشور موقعیت جغرافیایی متنوع و شرایط اقلیمی خاص، کشور را درمعرض طیف گستردهای از ریسکهای ناشی از تغییر اقلیم قرارداده است. خشکسالیهای مکرر، سیلابهای ویرانگر، فرسایشخاک، بیابانزایی و امواج گرمای شدید، هم بخشهای کشاورزی ومنابع طبیعی را تهدید میکنند و هم امنیت اقتصادی و اجتماعیاقشار آسیبپذیر، به ویژه کشاورزان، ساکنان مناطق روستایی وحاشیهنشین را تحت فشار قرار میدهند. این شرایط ضرورتتوسعه سازوکارهای بیمهای و حمایتی را برای کاهش آسیبپذیریو افزایش تابآوری اقتصادی و اجتماعی آشکار میسازد. یکی ازحوزههای ضروری، بیمههای کشاورزی شاخصمحور است کهمیتواند به کشاورزان و تولیدکنندگان کوچک محصولات کشاورزیکمک کند تا در مواجهه با خشکسالی یا بارش بیش از حد، اززیانهای اقتصادی شدید محافظت شوند. استفاده از دادههایماهوارهای و ایستگاههای اقلیمی امکان تعیین دقیق شاخصهایبارش و دما را فراهم میکند و پرداختهای بیمهای به سرعت وبدون نیاز به ارزیابیهای طولانی خسارت انجام میشود. این الگونه تنها هزینههای اجرایی را کاهش میدهد، بلکه اعتمادکشاورزان به صنعت بیمه کشور را افزایش میدهد و انگیزه آنهابرای سرمایهگذاری در روشهای کشاورزی مقاوم به تغییر اقلیمهمانند کاشت بذرهای مقاوم و استفاده از فناوریهای نوینآبیاری تقویت میکند در بخش بیمه اجتماعی، محدودیت منابعمالی و پراکندگی جمعیت وجود دارد. با این حال، توسعهبرنامههای بیمه اجتماعی هدفمند برای اقشار کمدرآمد، مانند بیمهسلامت و تامین اجتماعی و پوشش خسارتهای ناشی از بلایایطبیعی، میتواند نقش بسزایی در کاهش فقر و افزایش تابآوریاقتصادی ایفا کند. استفاده از یارانههای هدفمند برای خانوارهایآسیبپذیر، همراه با همکاری بانکها و نهادهای غیردولتی، میتواند دامنه پوشش بیمهای را افزایش دهد و تضمین کند کهگروههای در معرض خطر بدون مواجهه با فروپاشی مالی بتواننداز مزایای بیمه بهرهمند شوند. تجربه جهانی نشان داده است کهبهرهگیری از فناوریهای دیجیتال و سکوهای مبتنی بر تلفن همراهنقش حیاتی در دسترسی سریع و کاهش هزینههای اجراییبیمههای خرد و اجتماعی دارد. در کشور نیز با توجه به ضریبنفوذ بالای تلفن همراه و اینترنت ایجاد سامانههای برخط بیمهمیتواند فرآیند ثبتنام، مدیریت قراردادها و پرداخت خسارت راتسهیل کند. چنین سامانههایی علاوه بر کاهش هزینه، شفافیت وسرعت پرداخت را افزایش میدهند و امکان نظارت بهتر نهادهایناظر را فراهم میکنند. علاوه بر این، همکاری با نهادهای بینالمللی مانند صندوق اقلیمسبز و بانک جهانی میتواند منابع مالی و فنی مورد نیاز برایتوسعه بیمههای خرد و اجتماعی در کشور را تأمین کند. اینهمکاریها میتوانند شامل آموزش متخصصان بیمه، توسعهالگوهای ارزیابی ریسک اقلیمی و طراحی محصولات بیمهای نوینباشند که بهطور خاص برای مقابله با مخاطرات طبیعی کشورطراحی شدهاند. موفقیت بیمههای خرد و اجتماعی در کشورمستلزم یک رویکرد چندلایه است که شامل حمایت نهادی و قانونیدولت، استفاده از فناوریهای نوین، همکاری با نهادهایبینالمللی، آموزش و فرهنگسازی بیمهای و یارانههای هدفمند برایاقشار آسیبپذیر باشد. ترکیب این اقدامات میتواند تضمین کندکه جوامع آسیبپذیر در برابر تغییر اقلیم محافظت شده وتابآوری اقتصادی و اجتماعی آنها افزایش یابد، به گونهای کهبیمهها به عنوان ابزار راهبردی، و نه فقط مالی، در سیاستگذاریکلان کشور جایگاه ویژه ای پیدا کنند. سخن پایانی بیمههای خرد و اجتماعی فراتر از یک ابزار مالی سنتی، نقشراهبردی و چندوجهی در مقابله با آثار تغییر اقلیم ایفا میکنند. این نوع بیمهها با ارائه پوششهای متناسب و هدفمند به اقشارکمدرآمد و گروههای آسیبپذیر، مانع از سقوط آنان به چرخه فقرمضاعف میشوند و از طریق تقویت تابآوری اقتصادی واجتماعی، ظرفیت جوامع برای بازسازی سریع پس از بلایایطبیعی افزایش مییابد. بیمههای خرد و اجتماعی علاوه بر جبرانخسارت مالی، به ایجاد امنیت روانی و اجتماعی و تقویت سرمایهاجتماعی در سطح جوامع محلی نیز کمک میکنند، زیرا مشارکتجمعی و اعتماد متقابل میان افراد و نهادها تقویت میشود وجوامع آمادگی بیشتری برای مواجهه با ریسکهای آتی پیدامیکنند. در کشور با توجه به شدت و تنوع مخاطرات اقلیمی، توسعه بیمههای خرد و اجتماعی یک ضرورت راهبردی محسوبمیشود. خشکسالیهای مکرر، سیلابهای گسترده، فرسایشخاک و موجهای گرمای شدید، فشار مضاعفی بر اقشارآسیبپذیر وارد میکنند و بدون سازوکارهای حمایتی مناسب، امکان حفظ معیشت و امنیت اقتصادی آنان بسیار محدود خواهدبود. بهرهگیری از فناوریهای نوین همانند سامانههای هوشمند ودادههای ماهوارهای، مشارکت فعال دولت و نهادهای بینالمللی وارائه یارانههای هدفمند میتواند فرایند توسعه و پیادهسازی اینبیمهها را تسهیل کند و دامنه پوشش آنها را گسترش دهد. بیمههای خرد و اجتماعی میتوانند نقش کلیدی در ایجاد جوامعمقاوم، توسعه پایدار و کاهش آسیبپذیری در برابر تغییر اقلیم ایفاکنند و بخشی از راهکار جامع ملی برای مدیریت ریسکهایاقلیمی و اجتماعی محسوب شوند.
۱۱مهر

📌اولین بازدید دوره جدید مدیریتی بیمه آرمان از شعبه مشهد
🔸به گزارش روابط عمومی بیمه آرمان، دکتر آقابابایی رییس هیات مدیره، دکتر قلی پور مدیر عامل و آقای درمانلو قائم مقام بیمه آرمان در نخستین بازدید دوره جدید مدیریتی، از شعبه مشهد بازدید به عمل آوردند. 🔹در این بازدید، مدیران ارشد شرکت ضمن بازدید از بخشهای مختلف شعبه، با کارکنان دیدار و گفتوگو کردند تا […]
۱۰مهر

📌مدیرعامل بیمه دانا در دیدار با مدیر صندوق بازنشستگی آذربایجان شرقی:
تکریم بازنشستگان و خدمترسانی شایسته به آنان اولویت مهم بیمه داناست 🔸مدیرعامل بیمه دانا در دیدار با مدیر صندوق بازنشستگی کشوری استان آذربایجان شرقی، با تأکید بر ضرورت رفع دغدغههای درمانی بازنشستگان، گسترش همکاریهای مشترک را یکی از مهمترین رویکردهای این شرکت در حوزه مسئولیت اجتماعی دانست. 🔹 در نشستی مشترک که با حضور دکتر […]
- « برگهٔ پیشین
- 1
- …
- 41
- 42
- 43
- 44
- 45
- …
- 203
- برگهٔ بعد »
صدور نزدیک به ۱۸ هزار بیمهنامه «جام» در بیمه آسیا
مدیر بیمههای آتشسوزی بیمه آسیا از صدور ۱۷ هزار و ۹۶۹ فقره بیمهنامه «جام» خبر داد و سهولت خرید، دسترسی برخط و تنوع پوششهای قابل انتخاب را از مهمترین عوامل استقبال بیمهگذاران از این طرح عنوان کرد. به گزارش روابط عمومی بیمه آسیا، محمدرضا میرزایی دوستان، مدیر بیمههای آتشسوزی بیمه آسیا در گفتوگو با روابط […]
استقبال شرکت های بیمهای از نخستین نشست مشترک با پژوهشکده بیمه؛
تأکید رئیس پژوهشکده بیمه بر تقویت ارتباط با شرکتهای بیمه برای حل مسائل صنعت نخستین نشست تخصصی، فنی و حرفهای پژوهشکده بیمه با نمایندگان شرکتهای بیمه، با هدف شناسایی مسائل و نیازهای واقعی صنعت بیمه در حوزههای پژوهش، فناوری و آموزش و با تأکید بر توسعه تعامل مستقیم و مستمر میان پژوهشکده و شرکتهای بیمه […]
گامی در مسیر خلق ارزش برای مشتریان؛تفاهمنامه همکاری بیمه رازی و بانک کشاورزی امضا شد
تفاهمنامه همکاری میان شرکت بیمه رازی و بانک کشاورزی با هدف توسعه تعاملات بانکی و بیمهای، ارتقای سطح خدمات به مشتریان و بهرهگیری از ظرفیتهای متقابل دو مجموعه به امضا رسید به گزارش روابط عمومی و تبلیغات بیمه رازی، این تفاهمنامه با حضور و امضای دکتر شادی سلامت – مدیرعامل شرکت بیمه رازی و وهب […]
آخرین اخبار
۱۳مهر
صدور نزدیک به ۱۸ هزار بیمهنامه «جام» در بیمه آسیا
مدیر بیمههای آتشسوزی بیمه آسیا از صدور ۱۷ هزار و ۹۶۹ فقره بیمهنامه «جام» خبر داد و سهولت خرید، دسترسی برخط و تنوع پوششهای قابل انتخاب را از مهمترین عوامل استقبال بیمهگذاران از این طرح عنوان کرد. به گزارش روابط عمومی بیمه آسیا، محمدرضا میرزایی دوستان، مدیر بیمههای آتشسوزی بیمه آسیا در گفتوگو با روابط […]
۱۲مهر
استقبال شرکت های بیمهای از نخستین نشست مشترک با پژوهشکده بیمه؛
تأکید رئیس پژوهشکده بیمه بر تقویت ارتباط با شرکتهای بیمه برای حل مسائل صنعت نخستین نشست تخصصی، فنی و حرفهای پژوهشکده بیمه با نمایندگان شرکتهای بیمه، با هدف شناسایی مسائل و نیازهای واقعی صنعت بیمه در حوزههای پژوهش، فناوری و آموزش و با تأکید بر توسعه تعامل مستقیم و مستمر میان پژوهشکده و شرکتهای بیمه […]
۱۲مهر
گامی در مسیر خلق ارزش برای مشتریان؛تفاهمنامه همکاری بیمه رازی و بانک کشاورزی امضا شد
تفاهمنامه همکاری میان شرکت بیمه رازی و بانک کشاورزی با هدف توسعه تعاملات بانکی و بیمهای، ارتقای سطح خدمات به مشتریان و بهرهگیری از ظرفیتهای متقابل دو مجموعه به امضا رسید به گزارش روابط عمومی و تبلیغات بیمه رازی، این تفاهمنامه با حضور و امضای دکتر شادی سلامت – مدیرعامل شرکت بیمه رازی و وهب […]