

یادداشت تحلیلی روز | پایگاه خبری بیمه ۲۴ در فرآیند ارزیابی توانگری مالی شرکتهای بیمه، شاخص توانگری مالی (Solvency Margin) تنها یک الزام نظارتی نیست؛ بلکه دماسنج واقعی سلامت مالی، مدیریت دارایی-بدهی (ALM) و انضباط در پذیرش ریسک است. با افزایش شدت و تواتر خسارتها و نوسانات متغیرهای کلان اقتصادی، نگاه سنتی به تجدید ارزیابی […]
یادداشت تحلیلی روز | پایگاه خبری بیمه ۲۴
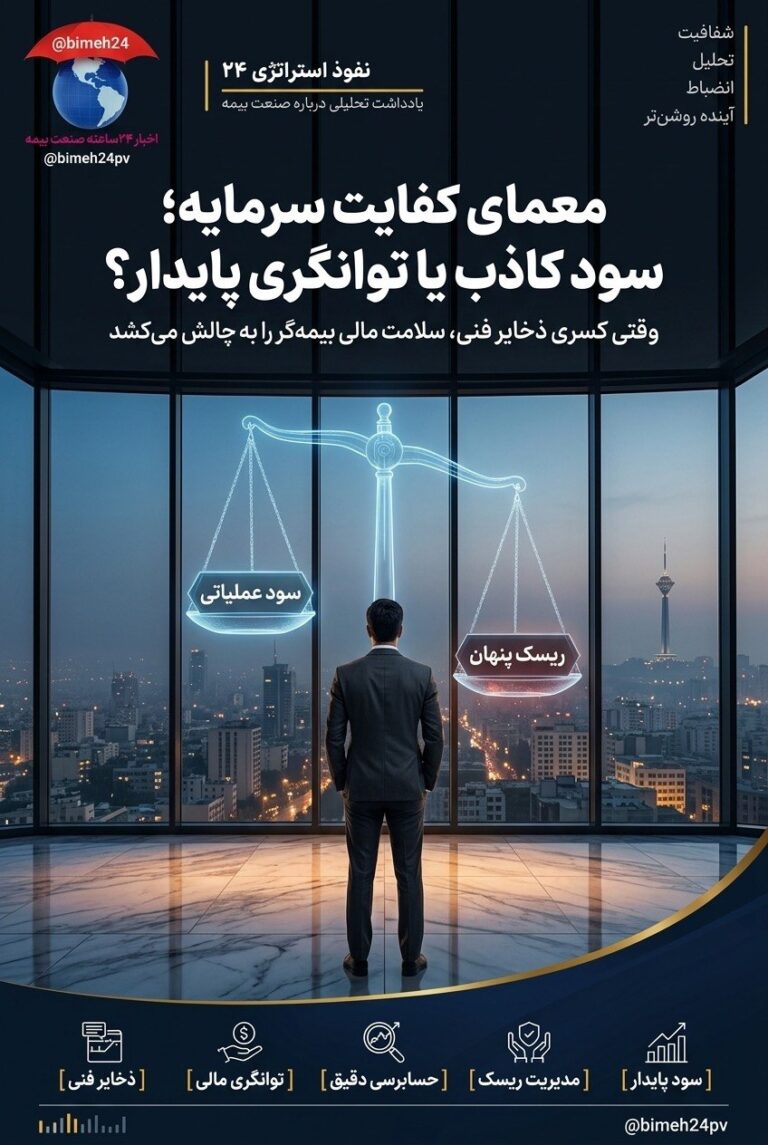
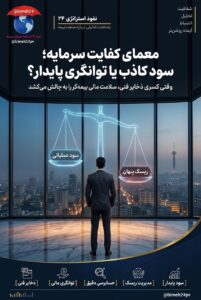
در فرآیند ارزیابی توانگری مالی شرکتهای بیمه، شاخص توانگری مالی (Solvency Margin) تنها یک الزام نظارتی نیست؛ بلکه دماسنج واقعی سلامت مالی، مدیریت دارایی-بدهی (ALM) و انضباط در پذیرش ریسک است. با افزایش شدت و تواتر خسارتها و نوسانات متغیرهای کلان اقتصادی، نگاه سنتی به تجدید ارزیابی داراییها به عنوان تنها راهکار ترمیم نسبت توانگری، دیگر پاسخگوی پایداری بلندمدت نخواهد بود.
محورهای سهگانه تصمیمگیری استراتژیک برای مدیران ارشد مالی و حسابرسی:
۱. عبور از رشد حسابداری به سودآوری عملیاتی: تکیه صرف بر بازده سرمایهگذاریها برای جبران ضریب خسارت بالا در رشتههای پرریسک (مانند درمان و شخص ثالث)، تابآوری شرکتها را در چرخههای رکود شکننده میکند. اصلاح ترکیب پرتفوی و کنترل هزینههای اداری-عمومی پیششرط پایداری است.
۲. تفکیک سود باکیفیت از سود ناشی از نوسان تورم: حسابرسی داخلی کارآمد باید با شفافسازی کفایت ذخایر فنی (بهویژه خسارت معوق IBNR)، مانع از شناسایی سودهای موهوم و توزیع منافع کاذب شود؛ چرا که کسری در ذخیرهگیری مستقیماً توان ایفای تعهدات آتی را هدف میگیرد.
۳. حرکت به سمت مدلهای سرمایهمحور مبتنی بر ریسک (RBC): شرکتهای پیشرو برای حفظ سطح توانگری یک، ناگزیرند سیاستهای اتکایی خود را با آزمونهای بحران (Stress Testing) تطبیق داده و تنوعبخشی ساختار سرمایه را از طریق انتشار اوراق بهادارسازی ریسک بیمهای (ILS) و مدلهای مشارکتی تکافل دنبال کنند.
#بیمه۲۴ #توانگری_مالی #حسابرسی_داخلی #مدیریت_ریسک #ذخایر_فنی #صنعت_بیمه
📰 **پایگاه خبری بیمه ۲۴**؛ مرجع شما برای تحلیلهای حرفهای در صنعت بیمه:
تلگرام؛
T.me/bimeh24
واتساپ۴؛
اینستا؛
سایت؛
ایتا؛
بله؛