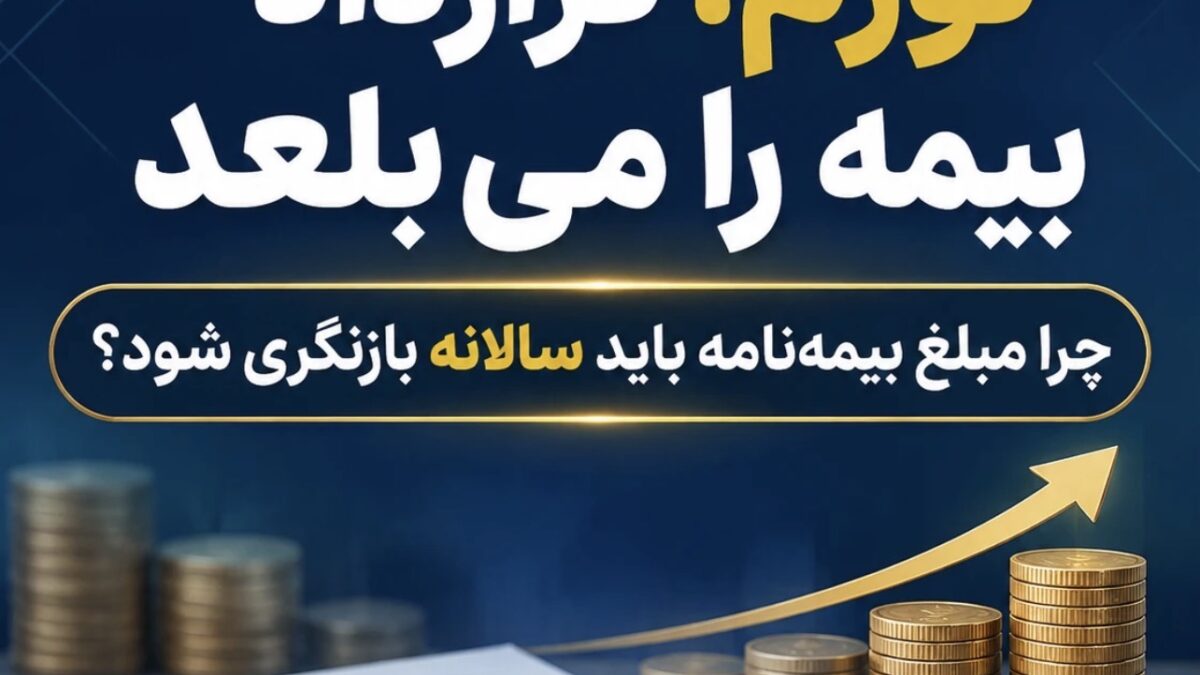
🟡 تورم، قرارداد بیمه را میبلعد؛ چرا سرمایه بیمهنامه باید هر سال بازنگری شود؟
🔸با افزایش قیمت کالاها و خدمات، مبلغی که هنگام خرید بیمهنامه کافی به نظر میرسید ممکن است هنگام وقوع خسارت، هزینه جایگزینی یا تعمیر را پوشش ندهد. نتیجه این فاصله، کمبیمهگی است؛ مسئلهای که میتواند سهم قابلتوجهی از خسارت را بر دوش بیمهگذار بگذارد.
برای نمونه، اگر ارزش واقعی یک دارایی ۱۰ میلیارد تومان باشد اما با سرمایه ۵ میلیارد تومان بیمه شده باشد، در صورت اعمال قاعده نسبی سرمایه، پرداخت خسارت ممکن است متناسب با همین کمبود کاهش یابد؛ حتی اگر خسارت جزئی باشد. جزئیات پرداخت به شرایط بیمهنامه و نوع پوشش بستگی دارد.
اقدام کاربردی برای بیمهگذاران:
هنگام تمدید بیمهنامه، ارزش روز دارایی را دوباره برآورد کنید؛ بهویژه برای ساختمان، ماشینآلات، موجودی انبار و تجهیزات. همچنین شرایط تعدیل سرمایه، سقف تعهدات و نحوه محاسبه خسارت را در متن بیمهنامه بررسی کنید و در صورت نیاز، از نماینده یا شرکت بیمه بخواهید سرمایه بیمهشده را متناسب با ارزش روز اصلاح کند.
نکته برای شبکه فروش:
تمدید خودکار با همان سرمایه سال قبل، در دوره تورمی میتواند مشتری را در زمان خسارت با غافلگیری روبهرو کند. گفتوگوی شفاف درباره ارزش روز دارایی و آثار کمبیمهگی، بخشی از خدمت حرفهای و مسئولانه به بیمهگذار است.
این یادداشت جنبه آموزشی دارد؛ ملاک نهایی، شرایط و متن بیمهنامه صادرشده است.
#بیمه۲۴ #صنعت_بیمه #تورم #بیمه_آتشسوزی #کمبیمهگی #شبکه_فروش #نمایندگان_بیمه
📰 **پایگاه خبری بیمه ۲۴**؛ مرجع شما برای تحلیلهای حرفهای در صنعت بیمه:
تلگرام؛
T.me/bimeh24
واتساپ۴؛
https://chat.whatsapp.com/HIKr22cHYUgKsHOg4i4xu1
اینستا؛
https://www.instagram.com/bimeh24.ir
سایت؛
https://www.bimeh24.news/
ایتا؛
https://eitaa.com/bimeh24
بله؛
https://ble.ir/bimeh24