

سامانهها بیشتر میشوند؛ آیا تصمیمها هم بهتر میشوند؟ وقتی فناوری و داده وارد شرکت بیمه میشوند، اما کیفیت تصمیمگیری هنوز همانجاست شنبه ۲۸ شهریور ۱۴۰۵ فرهاد محرمی گاهی یک خبر را باید نه به خاطر خود خبر، بلکه به خاطر سؤالی که پشت آن پنهان شده است، جدی گرفت. چهارشنبه ۲۵ شهریور، کنفرانس ملی «بازآفرینی […]
سامانهها بیشتر میشوند؛ آیا تصمیمها هم بهتر میشوند؟
وقتی فناوری و داده وارد شرکت بیمه میشوند، اما کیفیت تصمیمگیری هنوز همانجاست
شنبه ۲۸ شهریور ۱۴۰۵
فرهاد محرمی
گاهی یک خبر را باید نه به خاطر خود خبر، بلکه به خاطر سؤالی که پشت آن پنهان شده است، جدی گرفت.
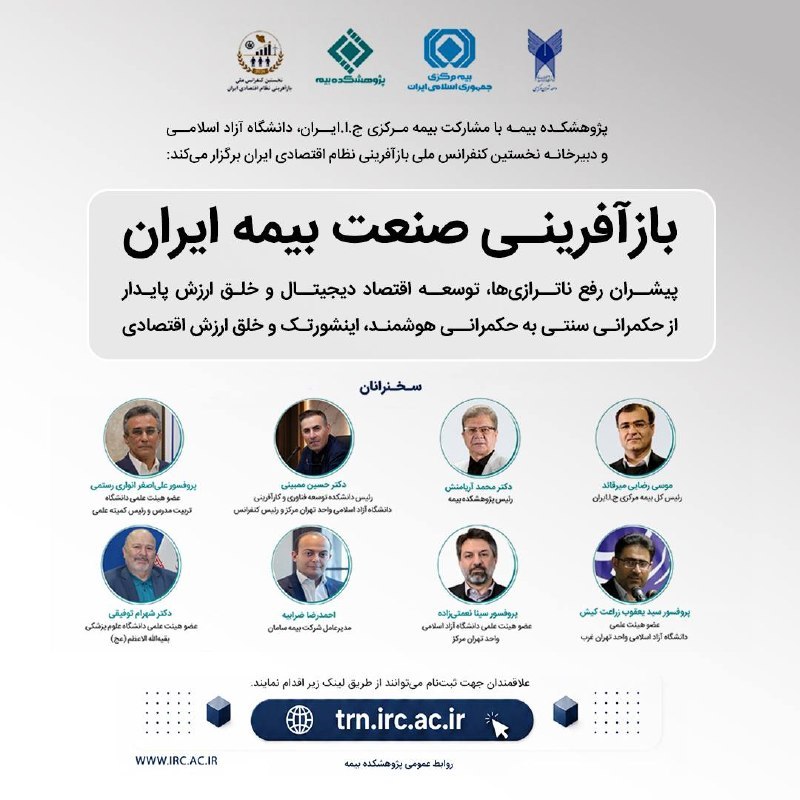
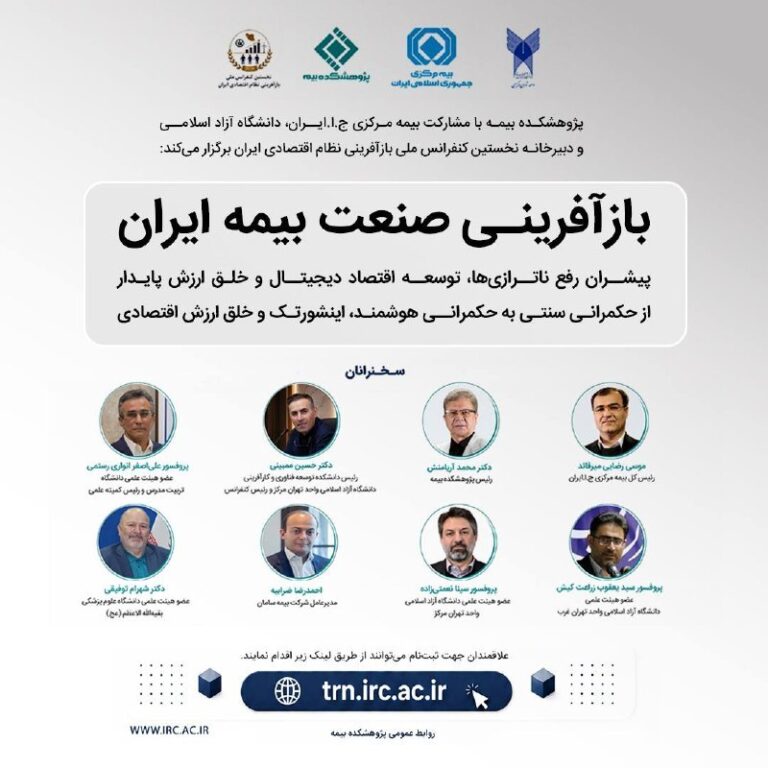
چهارشنبه ۲۵ شهریور، کنفرانس ملی «بازآفرینی صنعت بیمه ایران؛ پیشران رفع ناترازیها، توسعه اقتصاد دیجیتال و خلق ارزش پایدار» برگزار شد؛ رویدادی که محورهایی مانند آینده صنعت بیمه، رفع ناترازیهای مالی، اقتصاد دیجیتال، فناوری بیمه، حکمرانی نوین و خلق ارزش پایدار را کنار هم قرار داد. در یکی از کارگاههای این رویداد نیز موضوع «از داده تا تصمیم؛ نقش دوقلوی دیجیتال و هوش مصنوعی در آینده صنعت بیمه» مورد بحث قرار گرفت.
اما برای من، عنوان «از داده تا تصمیم» از خود فناوری مهمتر است.
چون سؤال اصلی شاید این نباشد که صنعت بیمه چه سامانههایی خواهد داشت، یا از چه فناوریهایی استفاده خواهد کرد.
سؤال مهمتر این است:
آیا با بیشتر شدن سامانهها و اطلاعات، تصمیمهای ما هم بهتر میشوند؟
این دو، الزاماً یکی نیستند.
اطلاعات بیشتر؛ تصمیم بهتر؟
امروز تقریباً هر بخش یک شرکت بیمه اطلاعات تولید میکند.
صدور، خسارت، فروش، مالی، مشتری، شعب، نمایندگان، منابع انسانی، آموزش، ارزیابی عملکرد و مدیریت ریسک؛ هرکدام بخشی از واقعیت سازمان را ثبت میکنند.
مدیر ممکن است هر روز با دهها شاخص مواجه باشد.
اما اگر فروش یک شعبه کاهش پیدا کرده، آیا سامانه میتواند بگوید چرا؟
اگر نسبت خسارت یک رشته بالا رفته، آیا فقط عدد را نشان میدهد یا ارتباط آن را با ترکیب پرتفوی، نوع فروش و کیفیت پذیرش ریسک نیز مشخص میکند؟
اگر شکایت مشتریان افزایش یافته، آیا این افزایش فقط در گزارش ماهانه دیده میشود یا قبل از آن، بهعنوان یک نشانه هشداردهنده در اختیار مدیر قرار میگیرد؟
اینجاست که تفاوت میان «اطلاعات» و «بینش» آشکار میشود.
اطلاعات به ما میگوید چه اتفاقی افتاده است.
اما مدیریت به چیزی بیشتر نیاز دارد:
چرا این اتفاق افتاده و اگر اقدامی نکنیم، چه اتفاقی ممکن است بعد از آن رخ دهد؟
مشکل از جایی شروع میشود که سامانهها جزیرهای میشوند
یکی از نکات مهم در گزارش ۲۰۲۶ مؤسسه کیپیامجی (KPMG) درباره راهبرد داده در صنعت بیمه، مسئله پراکندگی سامانهها و اطلاعات است.
در بسیاری از شرکتهای بیمه، سامانه صدور، خسارت، تجربه مشتری، گزارشهای نظارتی و سایر بخشها ممکن است مانند جزایری جدا از هم عمل کنند. KPMG تأکید میکند که این پراکندگی فقط یک مشکل فنی نیست؛ یک مسئله راهبردی است، زیرا وقتی اطلاعات در جزیرههای جدا باقی بماند، تصویر کاملی از مشتری، ریسک یا عملیات شکل نمیگیرد.
تصور کنیم واحد خسارت اطلاعات کاملی از پروندههای خسارت دارد، اما به اطلاعات کافی درباره سابقه ارتباط مشتری با شرکت دسترسی ندارد.
واحد فروش مشتری را از زاویه فروش میبیند.
واحد مالی همان مشتری را از زاویه مطالبات و وصول میبیند.
واحد شکایات نیز تصویر دیگری دارد.
هرکدام ممکن است گزارش خودشان را درست تهیه کنند؛ اما مسئله زمانی آشکار میشود که مدیر بخواهد تصویر واحدی از مشتری و ریسک سازمان داشته باشد.
در چنین شرایطی، ممکن است سازمان اطلاعات زیادی داشته باشد، اما شناخت کافی نداشته باشد.
داشبورد؛ آینه یا رادار؟
داشبورد مدیریتی (Management Dashboard) اگر فقط گذشته را نمایش دهد، بیشتر شبیه آینه است.
میگوید چه اتفاقی افتاده است.
اما مدیریت امروز به چیزی بیشتر از آینه نیاز دارد.
به رادار نیاز دارد.
رادار قرار نیست آینده را قطعی پیشبینی کند؛ اما میتواند نشانههایی را که در اطراف سازمان در حال شکلگیری است، زودتر نشان دهد.
مثلاً کاهش فروش به تنهایی شاید اتفاق مهمی نباشد.
اما اگر همزمان با آن، نرخ لغو بیمهنامه بالا برود، شکایتها افزایش پیدا کند، وصول مطالبات ضعیف شود و ترکیب مشتریان تغییر کند، دیگر با چند عدد مستقل روبهرو نیستیم.
ممکن است یک الگو در حال شکلگیری باشد.
اینجاست که داشبورد از «گزارشدهی» به «پشتیبانی از تصمیم» نزدیک میشود.
در نفوذ استراتژی ۲۱ درباره نظارت پیشنگر صحبت کردیم؛ اینکه نظارت زمانی ارزش بیشتری پیدا میکند که بتواند قبل از تبدیل شدن نشانهها به بحران، آنها را ببیند.
امروز سامانهها میتوانند بخشی از این نقش را ایفا کنند.
اما فقط اگر برای دیدن «ارتباط میان نشانهها» طراحی شده باشند.
از گزارش به تصمیم
داده به خودی خود تصمیم نمیگیرد.
حتی تحلیل هم به تنهایی تصمیم نیست.
میتوان این مسیر را بسیار ساده ترسیم کرد:
داده ← تحلیل ← تصمیم ← اقدام ← نتیجه ← بازخورد
اگر داده داشته باشیم ولی تحلیل نداشته باشیم، انبار اطلاعات ساختهایم.
اگر تحلیل داشته باشیم ولی تصمیمگیرنده مشخص نباشد، گزارش تولید کردهایم.
اگر تصمیم داشته باشیم ولی اقدام نکنیم، تصمیم روی کاغذ باقی مانده است.
و اگر اقدام کنیم ولی نتیجه آن را دوباره بررسی نکنیم، سازمان از تجربه خودش یاد نمیگیرد.
این همان جایی است که مفهوم معماری تصمیم (Decision Architecture) اهمیت پیدا میکند.
معماری تصمیم یعنی از ابتدا بدانیم چه تصمیمی، توسط چه کسی، بر اساس چه اطلاعاتی، در چه زمانی و با چه پیامدی باید گرفته شود.
آنوقت سامانه در خدمت تصمیم قرار میگیرد، نه اینکه تصمیم در خدمت سامانه قرار بگیرد.
دنیا هم از «فناوری» به «نتیجه» رسیده است
گزارش چشمانداز جهانی صنعت بیمه ۲۰۲۶ شرکت دلویت (Deloitte) نیز از همین زاویه قابل توجه است.
در این گزارش، نوسازی سامانههای پایه، تقویت زیرساخت داده و امنیت، در کنار استفاده عملی از فناوریهای جدید مطرح شده است. تأکید گزارش این است که استفاده مؤثر از هوش مصنوعی، بدون کیفیت مناسب داده و نوسازی زیرساختهای فناوری، دشوار خواهد بود.
این نکته مهمی است.
چون گاهی تصور میکنیم کافی است ابزار جدیدی را وارد سازمان کنیم تا کیفیت تصمیمگیری هم تغییر کند.
در حالی که ابزار جدید روی زیرساخت قدیمی و داده بیکیفیت، الزاماً نتیجه جدیدی تولید نمیکند.
ممکن است فقط همان اشتباه قبلی را با سرعت بیشتری تکرار کنیم.
کیپیامجی نیز در گزارش خود بر حاکمیت داده (Data Governance)، امنیت و حریم خصوصی، مدیریت ریسک و کیفیت و یکپارچگی داده تأکید کرده است. در نظرسنجی این مؤسسه از مدیران صنعت بیمه، حاکمیت داده با ۶۵ درصد، امنیت و حریم خصوصی با ۵۵ درصد و کیفیت و یکپارچگی داده با ۴۳ درصد از اولویتهای اعلامشده بودهاند.
پس مسئله فقط «داده بیشتر» نیست.
داده باید قابل اعتماد، قابل اتصال و قابل استفاده باشد.
وقتی فناوری به اقتصاد بیمه وصل میشود
گزارش اخیر (McKinsey) درباره تأثیر هوش مصنوعی بر اقتصاد صنعت بیمه نیز یک گام جلوتر میرود.
بحث اصلی فقط درباره استفاده از یک ابزار جدید نیست؛ بلکه درباره تغییر اقتصاد برخی فعالیتهای بیمه، از پذیرش ریسک و صدور تا خسارت و خدمترسانی است. مککینزی معتقد است فناوریهای جدید میتوانند ساختار هزینه و مقیاسپذیری برخی فعالیتها را تغییر دهند؛ اما ارزش واقعی زمانی ایجاد میشود که این فناوری به مدل کسبوکار و نحوه خلق ارزش متصل شود.
این تفاوت ظریفی است.
ممکن است یک شرکت بیمه، فناوری پیشرفتهای برای ارزیابی خسارت داشته باشد، اما اگر فرایند تصمیمگیری، مسئولیتها و کنترلهای آن مشخص نباشد، فناوری به تنهایی مسئله را حل نمیکند.
فناوری باید در دل فرایند قرار بگیرد.
نه در کنار آن.
داده خوب، بخشی از خودِ تصمیم است
گزارش سهماهه دوم ۲۰۲۶ شرکت (Aon) نیز از افزایش استفاده از داده، تحلیلهای پیشرفته و فناوریهای جدید برای پشتیبانی از تصمیمهای پذیرش ریسک و مدیریت پرتفوی خبر میدهد.
اما نکته مهمتر، تأکید این گزارش بر کیفیت اطلاعات ریسک است.
وقتی ارزیابی ریسک دقیقتر میشود، کیفیت دادهای که تصمیم بر اساس آن گرفته میشود، اهمیت بیشتری پیدا میکند.
در صنعت بیمه در ایران هم همین منطق قابل توجه است.
اگر اطلاعات مشتری ناقص باشد، اگر سوابق خسارت بهموقع و درست ثبت نشود، اگر اطلاعات شبکه فروش با اطلاعات مالی و عملیاتی ارتباط نداشته باشد، بهترین ابزار تحلیلی هم با محدودیت مواجه خواهد شد.
به همین دلیل، شاید یکی از پروژههای مهم تحول دیجیتال، پروژهای باشد که کمتر دیده میشود:
مرتب کردن خودِ دادهها.
استاندارد کردن تعاریف.
مشخص کردن مالک اطلاعات.
رفع تناقض میان سامانهها.
و ایجاد امکان اتصال اطلاعاتی که امروز جدا از هم زندگی میکنند.
هوش مصنوعی قرار نیست ضعف مدیریت را پنهان کند
در این میان، هوش مصنوعی (Artificial Intelligence) بدون تردید یکی از مهمترین ابزارهای تحول صنعت بیمه است.
اما نباید از آن انتظار معجزه داشت.
اگر داده ناقص باشد، خروجی هم محدود میشود.
اگر فرایند نامناسب باشد، فناوری ممکن است فقط همان فرایند را سریعتر کند.
اگر مسئولیت تصمیم مشخص نباشد، حتی بهترین تحلیل هم ممکن است بدون اقدام باقی بماند.
(Aon) در گزارش خود نیز به استفاده روزافزون از ابزارهای هوشمند و تحلیلهای پیشرفته در پذیرش ریسک و خسارت اشاره میکند، اما همزمان بر اهمیت قضاوت حرفهای و کیفیت داده تأکید دارد.
پس شاید بهتر باشد به جای اینکه بپرسیم:
«چگونه هوش مصنوعی را وارد شرکت کنیم؟»
ابتدا بپرسیم:
«کدام تصمیم را امروز میتوانیم بهتر بگیریم و چه اطلاعاتی برای بهتر گرفتن آن لازم داریم؟»
بعد فناوری را سر جای خودش قرار دهیم.
تجربه دانشگاه و بیمه
در سالهای فعالیت دانشگاهی و پژوهشی، برای من همیشه این پرسش مهم بوده که اطلاعات چگونه به فهم مسئله تبدیل میشود.
در سالهای حضور در صنعت بیمه نیز بارها دیدهام که یک گزارش میتواند از نظر عددی کامل باشد، اما هنوز پاسخ یک سؤال مدیریتی را نداده باشد.
این تجربه برای من یک نتیجه ساده داشته است:
گزارش خوب، الزاماً تصمیم خوب تولید نمیکند.
گزارش زمانی ارزشمند است که مشخص باشد قرار است چه تصمیمی را بهتر کند.
چه کسی باید آن را ببیند؟
چه زمانی باید آن را ببیند؟
چه اقدامی باید بعد از آن انجام شود؟
و از همه مهمتر، چگونه باید بفهمیم آن اقدام نتیجه داده است؟
اینها شاید پرسشهای سادهای باشند، اما بخش مهمی از کیفیت مدیریت در همین پرسشهای ساده پنهان است.
قبل از ساختن سامانه بعدی
شاید بد نباشد قبل از راهاندازی هر سامانه جدید، پنج سؤال ساده از خودمان بپرسیم:
اول؛ قرار است کدام تصمیم بهتر شود؟
اگر پاسخ مشخصی نداریم، شاید هنوز برای ساخت سامانه زود باشد.
دوم؛ چه کسی قرار است بر اساس اطلاعات آن اقدام کند؟
اطلاعات بدون مالک، خیلی زود تبدیل به آرشیو میشود.
سوم؛ این اطلاعات باید با کدام اطلاعات دیگر ترکیب شود؟
ممکن است پاسخ مسئله در یک سامانه نباشد؛ بلکه در ارتباط میان چند سامانه پنهان شده باشد.
چهارم؛ اگر یک شاخص از وضعیت عادی خارج شد، چه اقدامی باید انجام شود؟
هشدار بدون اقدام، فقط یک پیام است.
پنجم؛ نتیجه تصمیم چگونه دوباره به سیستم برمیگردد؟
اگر بازخورد وجود نداشته باشد، سازمان از تصمیمهای گذشته خود یاد نمیگیرد.
حرف آخر
کنفرانس «بازآفرینی صنعت بیمه ایران» یک بار دیگر این سؤال را پیش روی صنعت گذاشت که آینده بیمه فقط با اضافه کردن فناوری ساخته نمیشود.
بحث از تحول، ناترازی، اقتصاد دیجیتال، حکمرانی نوین و خلق ارزش پایدار، در نهایت دوباره به یک نقطه برمیگردد:
کیفیت تصمیم.
گزارشهای بینالمللی نیز تقریباً از همین مسیر به موضوع نگاه میکنند: داده باید یک دارایی راهبردی باشد، زیرساختها باید نوسازی شوند، اطلاعات باید قابل اعتماد و یکپارچه باشند و فناوری باید به نتیجه واقعی کسبوکار متصل شود.
بنابراین شاید سؤال مدیران صنعت بیمه نباید فقط این باشد:
«چه سامانه جدیدی باید داشته باشیم؟»
بلکه بهتر است قبل از آن بپرسیم:
«کدام تصمیم را هنوز خوب نمیگیریم و چرا؟»
پاسخ همین سؤال میتواند مشخص کند به چه دادهای نیاز داریم، چه فرایندی باید اصلاح شود و کدام فناوری واقعاً ارزش ایجاد میکند.
تلنگر استراتژیک
سامانهها قرار نیست به جای مدیران تصمیم بگیرند؛
قرار است کمک کنند مدیران، دیرتر متوجه اشتباه نشوند.
شاید معیار واقعی موفقیت یک سامانه هم همین باشد:
نه تعداد کاربرانش،
نه تعداد گزارشهایی که تولید میکند،
نه حتی تعداد قابلیتهای فنی آن؛
بلکه اینکه چند تصمیم را بهتر، بهموقعتر و آگاهانهتر کرده است.
منابع
۱. پژوهشکده بیمه — گزارش کنفرانس ملی «بازآفرینی صنعت بیمه ایران؛ پیشران رفع ناترازیها، توسعه اقتصاد دیجیتال و خلق ارزش پایدار»
منبع فارسی اصلی مقاله درباره برگزاری کنفرانس ۲۵ شهریور ۱۴۰۵ و محورهای آن، از جمله آینده صنعت بیمه، رفع ناترازیهای مالی، اقتصاد دیجیتال، اینشورتک، حکمرانی نوین و کارگاه «از داده تا تصمیم» است.
۲. (KPMG) — «از مرکز هزینه تا دارایی رقابتی: بازطراحی راهبرد داده در صنعت بیمه» (From Cost Center to Competitive Asset: Transforming Insurance Data Strategy)
منبع اصلی بخش مربوط به پراکندگی سامانهها، جزیرهای شدن اطلاعات، حاکمیت داده، کیفیت داده و ضرورت نگاه کردن به داده بهعنوان یک دارایی راهبردی است.
۳. (Deloitte) — «چشمانداز جهانی صنعت بیمه ۲۰۲۶» (2026 Global Insurance Outlook)
این گزارش برای تحلیل رابطه میان نوسازی زیرساخت، کیفیت داده، امنیت، کاربردهای عملی فناوری و موفقیت در استفاده از ابزارهای جدید در صنعت بیمه استفاده شده است.
۴. (McKinsey & Company) — «هوش مصنوعی چگونه اقتصاد صنعت بیمه را بازطراحی میکند؛ راهنمای راهبردی مدیرعامل» (How AI Will Reshape the Economics of Insurance: A CEO’s Guide to Strategy)
این گزارش مبنای بخش مربوط به پیوند فناوری با اقتصاد کسبوکار، ساختار هزینه، مقیاسپذیری و خلق ارزش در صنعت بیمه است.
۵. (Aon) — «چشمانداز بازار جهانی بیمه؛ سهماهه دوم ۲۰۲۶» (Q2 2026 Global Insurance Market Overview)
این گزارش برای بحث درباره نقش داده باکیفیت، تحلیلهای پیشرفته و فناوری در ارزیابی و تفکیک ریسک، پذیرش ریسک و مدیریت پرتفوی استفاده شده است.