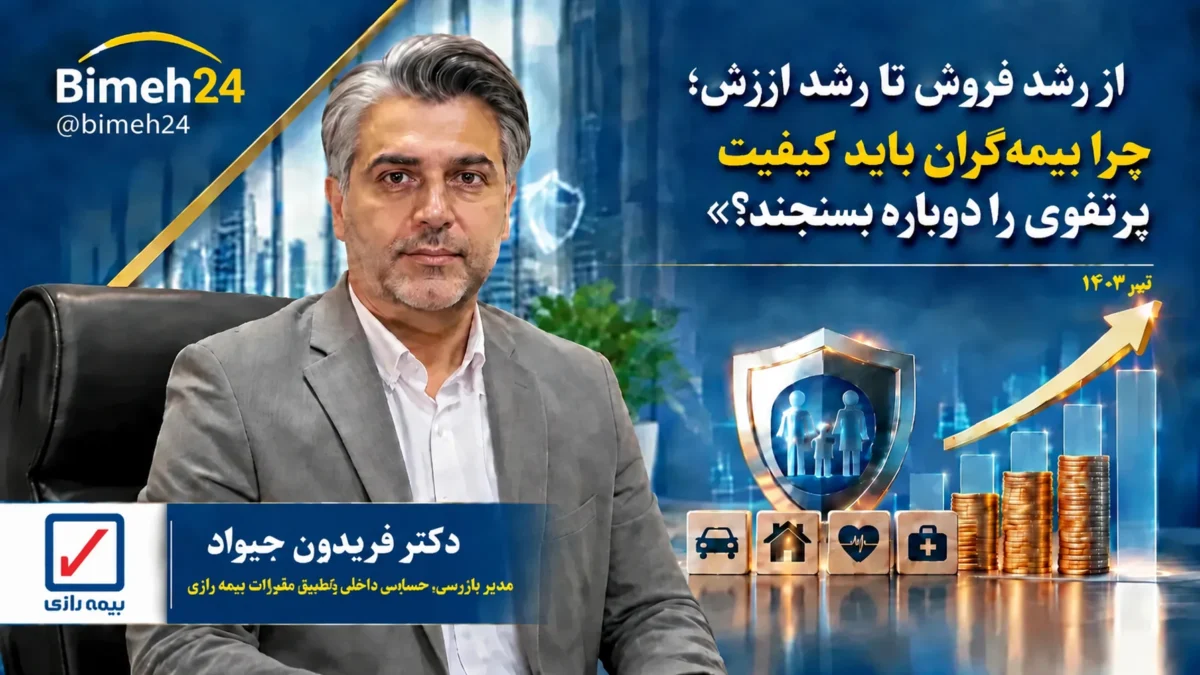
از رشد فروش تا رشد ارزش؛ چرا بیمهگران باید کیفیت پرتفوی را دوباره بسنجند؟
مدیر بازرسی، حسابرسی داخلی و تطبیق مقررات بیمه رازی، چارچوب ارزیابی مشتریان بیمه را تشریح کرد
حقبیمه بیشتر، الزاماً ارزش بیشتر نیست؛ صنعت بیمه به قطبنمای کیفیت پرتفوی نیاز دارد
دکتر فریدون جیواد: اعتبار مشتری بیمهای باید با ترکیبی از سودآوری، ریسک و رفتار سنجیده شود؛ نه صرفاً با حجم قرارداد و قدمت همکاری.
دکتر فریدون جیواد، دارای دکتری مهندسی مالی، مدرس دانشگاه و مدیر بازرسی، حسابرسی داخلی و تطبیق مقررات شرکت بیمه رازی، با تأکید بر ضرورت عبور از ارزیابی صرفاً حجمی مشتریان، معتقد است: «رشد حقبیمه زمانی به مزیت پایدار تبدیل میشود که با کیفیت ریسک، سودآوری رابطه و ایفای درست تعهدات بیمهگر همراه باشد. مشتری بزرگ لزوماً مشتری ارزشمند نیست؛ همانطور که دریافت خسارت نیز بهتنهایی نشانه نامطلوببودن مشتری نیست.»
او در این گفتوگو، با تبیین چارچوب چندبعدی اعتبار مشتری، از ضرورت پیوند تصمیمهای فروش، پذیرش ریسک، رسیدگی به خسارت و نظارت داخلی سخن میگوید.
از رقابت بر سر حجم فروش، به رقابت بر سر کیفیت رشد
پرسش: پیام اصلی مقاله شما برای مدیران صنعت بیمه چیست؟
پیام اصلی این است که اندازه رابطه با مشتری را نباید با کیفیت آن رابطه یکسان دانست. حجم حقبیمه، شاخص مهمی است، اما بهتنهایی تصویر دقیقی از ارزش اقتصادی مشتری ارائه نمیکند.
ممکن است مشتری سهم قابلتوجهی از فروش شرکت داشته باشد، اما ترکیب ریسک، هزینه خدمترسانی، وضعیت وصول مطالبات و تعهدات ناشی از قرارداد او، بازده مورد انتظار را کاهش دهد. در مقابل، رابطهای با حجم مالی کمتر میتواند به دلیل رفتار مناسب، ریسک قابلکنترل و ظرفیت استمرار همکاری، ارزش پایدارتری ایجاد کند.
بنابراین پرسش مدیریتی نباید فقط این باشد که «چقدر فروختهایم؟»؛ باید پرسید: «این فروش، با چه کیفیتی و با چه پیامدی برای آینده شرکت محقق شده است؟» رشد فروش ضروری است، اما رشد بدون ارزیابی کیفیت پرتفوی، معیار کافی برای موفقیت نیست.
اعتبارسنجی بیمهای، نسخه دیگری از اعتبارسنجی بانکی نیست
پرسش: چرا ارزیابی اعتبار مشتری در بیمه به چارچوبی متفاوت نیاز دارد؟
در اعتبارسنجی بانکی، یکی از محورهای اصلی، توان و احتمال بازپرداخت تعهدات است؛ اما در بیمه، رابطه اقتصادی مشتری با شرکت ابعاد دیگری نیز دارد. مشتری از یک سو با پرداخت حقبیمه درآمد ایجاد میکند و از سوی دیگر، از طریق ریسک تحت پوشش، خسارتهای احتمالی و هزینه ارائه خدمات، بر تعهدات و هزینههای شرکت اثر میگذارد.
به همین دلیل، خوشحسابی یا بزرگی قرارداد برای شناخت کامل مشتری کافی نیست. باید ارزش اقتصادی، سودآوری، ارزش طول عمر رابطه، رضایت، وفاداری، ریسک و رفتار بیمهای در کنار یکدیگر بررسی شوند.
البته باید یک مرز روشن را حفظ کنیم: خسارتدیدن، بهخودیخود نشانه بیاعتباری مشتری نیست. پرداخت خسارت معتبر، موضوع اصلی تعهد بیمهگر است. ارزیابی ریسک باید به پذیرش و قیمتگذاری دقیقتر کمک کند، نه اینکه به ابزاری برای محدودکردن حقوق قراردادی بیمهگذاران تبدیل شود.
سودآوری و ریسک؛ دو محور اصلی تصمیمگیری
پرسش: کدام یافته مقاله برای تصمیمگیران اهمیت بیشتری دارد؟
در مدل ارائهشده، سودآوری بالاترین ضریب را دارد و پس از آن، ریسک مشتری و ریسک خسارت قرار میگیرند. برداشت مدیریتی این یافته آن است که در ارزیابی مشتری، درآمد ناخالص باید همراه با هزینهها و ریسکهای رابطه دیده شود.
نکته مهم دیگر، تفکیک دو نوع ریسک است. ریسک خسارت به ویژگیهای فنی مانند فراوانی و شدت خسارت مربوط میشود؛ اما ریسک مشتری موضوعاتی مانند صحت اطلاعات، خوشحسابی و نشانههای احتمالی تقلب را در بر میگیرد.
این دو، پاسخ مدیریتی یکسان ندارند. مدیریت ریسک فنی ممکن است به بازنگری در نرخ، فرانشیز یا ساختار پوشش، در چارچوب مقررات، نیاز داشته باشد؛ اما ریسک رفتاری، مستلزم راستیآزمایی، کنترل و پایش است.
همچنین باید توجه داشت که در سنجشهای مقاله، امتیاز مطلوبتر ریسک به معنای وضعیت کمریسکتر و قابلاعتمادتر است؛ نه اینکه افزایش ریسک، اعتبار مشتری را افزایش دهد.
سابقه همکاری، جایگزین شناخت رفتار نیست
پرسش: مقاله میان «سابقه بیمهای» و «رفتار بیمهای» تفاوت قائل شده است. این تفاوت چه کاربردی دارد؟
قدمت همکاری، اطلاعات مفیدی در اختیار شرکت قرار میدهد، اما نباید به مصونیت از ارزیابی تبدیل شود. در مدل بررسیشده، اثر مستقل سابقه بیمهای از نظر آماری تأیید نشده، درحالیکه رفتار بیمهای اثر معنادار داشته است.
این نتیجه به معنای بیاهمیتبودن سابقه نیست؛ بلکه هشدار میدهد که «سالها همکاری» نباید جانشین «شواهد معتبر از کیفیت همکاری» شود.
صحت اطلاعات، نحوه استفاده از پوششها، نظم پرداخت و الگوی تعامل مشتری باید بهصورت مستمر بررسی شوند. چنین رویکردی، هم مانع اعتماد بدون بررسی میشود و هم از قضاوت شتابزده درباره مشتریان جدید جلوگیری میکند.
لحظه خسارت، آزمون واقعی رابطه با مشتری است
پرسش: در مدلی که بر سودآوری تأکید دارد، رضایت مشتری چه جایگاهی پیدا میکند؟
سودآوری پایدار و رضایت مشتری را نباید دو هدف متعارض تلقی کرد. در یافتههای مقاله، رضایت جایگاه مهمی دارد و ضریب آن از وفاداری بیشتر است. این یافته توجه مدیران را به کیفیت تجربه مشتری جلب میکند؛ بهویژه در زمان رسیدگی به خسارت.
در بیمه، وعده شرکت هنگام فروش مطرح میشود، اما کیفیت تحقق آن هنگام خسارت آشکار میشود. شفافیت مدارک موردنیاز، پاسخگویی، توضیح روشن مبنای تصمیم و پرداخت بهموقع خسارت معتبر، اجزای اصلی این تجربه هستند.
مدیریت اقتصادی خسارت به معنای سختترکردن مسیر دریافت حق بیمهگذار نیست؛ به معنای رسیدگی دقیق، منصفانه و بهموقع، همراه با کنترل پرداختهای فاقد مبناست. اعتماد مشتری زمانی تقویت میشود که دقت فنی با انصاف و پاسخگویی همراه باشد.
حسابرسی داخلی؛ اطمینانبخشی درباره کیفیت تصمیمها
پرسش: این چارچوب چه ارتباطی با مسئولیت شما در بازرسی، حسابرسی داخلی و تطبیق مقررات دارد؟
اعتبارسنجی مشتری صرفاً یک موضوع فروش یا فنی نیست؛ به کیفیت داده، حدود اختیار، کنترلهای داخلی و رعایت مقررات نیز وابسته است.
از منظر حسابرسی داخلی، موضوع این است که آیا تصمیمهای پذیرش ریسک، تخفیف، تقسیط یا تمدید، بر داده معتبر و ضوابط روشن استوارند؟ آیا استثناها مستند و قابلپیگیری هستند؟ آیا اطلاعات فروش، وصول و خسارت به شکلی منسجم در تصمیمگیری استفاده میشود؟
نقش حسابرسی داخلی، جایگزینشدن با مدیران اجرایی یا تصمیمگیری بهجای آنان نیست؛ بلکه ارائه اطمینانبخشی مستقل درباره اثربخشی مدیریت ریسک، کنترلها و فرایندهای حاکمیتی است. تطبیق مقررات نیز باید کمک کند که ابزارهای امتیازدهی، در چارچوب الزامات قانونی، محرمانگی اطلاعات و حقوق بیمهگذاران به کار گرفته شوند.
از مدل پژوهشی تا ابزار اجرایی
پرسش: شرکتهای بیمه برای استفاده عملی از این مدل از کجا باید شروع کنند؟
نقطه شروع، ساختن یک امتیاز پیچیده نیست؛ نخست باید تعریف مشترکی از مشتری، کیفیت داده و شاخصهای ارزیابی ایجاد شود. اگر اطلاعات صدور، خسارت، وصول مطالبات و ارتباط با مشتری از یکدیگر جدا باشند، امتیاز نهایی نیز ممکن است تصویری ناقص ارائه کند.
پس از آن، میتوان مدل را در یک حوزه مشخص بهصورت آزمایشی اجرا کرد و سنجید که آیا امتیازها با نتایج واقعی، مانند سودآوری، وصول، تمدید و تجربه خسارت، سازگاری دارند یا خیر.
نکته مهم این است که یافتههای مقاله بر ارزیابی خبرگان استوار است؛ بنابراین وزنهای پیشنهادی، نقطه شروعی برای آزمون عملی هستند، نه نسخهای قطعی برای همه رشتهها و همه شرکتها. پیش از تعمیم، باید اعتبار پیشبینی مدل با دادههای واقعی مشتریان بررسی شود.
همچنین امتیاز مشتری باید ابزار پشتیبان تصمیم باشد، نه جایگزین قضاوت حرفهای و نه مبنایی غیرقابلتوضیح برای پذیرش یا رد درخواستها.
پیام پایانی به مدیران صنعت بیمه
پرسش: اگر بخواهید نتیجه این بحث را در یک توصیه مدیریتی بیان کنید، چه میگویید؟
شاخصهای موفقیت را متوازن کنیم. فروش، وصول، سودآوری، کیفیت ریسک، رضایت مشتری و رعایت مقررات باید در یک تصویر مشترک دیده شوند.
اگر فروش فقط با حجم حقبیمه ارزیابی شود، خسارت صرفاً با کاهش پرداخت و نظارت تنها با تعداد ایرادهای کشفشده، هر بخش ممکن است در شاخص خود موفق باشد، اما نتیجه نهایی برای شرکت مطلوب نباشد.
آینده رقابت در صنعت بیمه، فقط در بزرگترکردن پرتفوی نیست؛ در ساختن پرتفویی است که تعهدات آن سنجیده، درآمد آن باکیفیت و رابطه با مشتریان آن پایدار باشد.